Blog

  • Sistem Informasi Akuntansi Arti, Komponen, Tujuan & Contohnya

    Sistem Informasi Akuntansi Arti, Komponen, Tujuan & Contohnya

    Sistem Informasi Akuntansi atau SIA berperan penting sebagai alat yang memudahkan aktivitas perusahaan yang berkaitan dengan keuangan. Bahkan, dengan adanya SIA, kegiatan sebuah perusahaan akan menjadi lebih cepat dan serba mudah. Namun, apa itu SIA? Untuk mengetahuinya, simak penjelasan di bawah ini!

    Pengertian Sistem Informasi Akuntansi (SIA)

    Sistem Informasi Akuntansi (SIA) atau Accounting Information System (AIS) merupakan sebuah sistem, dimana isinya terdiri dari berbagai formulir, catatan, serta laporan yang telah disusun dan menghasilkan data keuangan. Data atau informasi keuangan ini nantinya akan digunakan untuk keperluan perusahaan.

    Biasanya, sistem ini digunakan suatu bisnis untuk melacak keuangan, transaksi, laporan, dan data akuntansi lainnya. Dengan memanfaatkan sistem ini, maka para pembuat keputusan dalam suatu bisnis dapat memahami kesehatan perusahaan secara menyeluruh. Selain itu, mereka akan bertindak sesuai data yang didapatkan.

    SIA yang terstruktur dengan baik akan memungkinkan perusahaan dalam mengumpulkan, menyimpan, dan memproses data untuk menghasilkan laporan keuangan yang bisa dipahami.

    Selain itu, dengan sistem ini, beberapa posisi seperti akuntan, manajer, pejabat keuangan, analis bisnis, hingga agen pajak bisa melacak segala aktivitas akuntansi. Jadi, bila SIA yang digunakan cukup kompeten, maka akan menyediakan data yang akurat dan tepat waktu. Adapun kriteria SIA yang baik adalah sebagai berikut:

    • Keamanan: Akses ke sistem dan data bisa dikontrol atau dibatasi. Jadi, yang bisa mengaksesnya hanya orang yang berwenang.
    • Kerahasiaan: Memungkinkan perlindungan data dan informasi yang sifatnya sensitif dari kebocoran atau hal ilegal lainnya.
    • Privasi: Proses pengumpulan, penggunaan, dan pengungkapan data pribadi tentang konsumen dilakukan dengan prosedur yang tepat.
    • Integritas pemrosesan: Dalam memproses data yang akurat, lengkap, dan sesuai jadwal dilakukan dengan otorisasi yang tepat.
    • Ketersediaan: Sistem dibuat untuk memenuhi kewajiban operasional dan kontrak.

    Komponen dalam Sistem Informasi Akuntansi

    Di bawah ini merupakan komponen pembentuk SIA, antara lain:

    • Orang/Pengguna: Pengguna merupakan salah salah satu komponen dari SIA. Orang di sini mengacu pada siapa saja yang menggunakan SIA, misalnya akuntan, manajer, CEO, hingga auditor. Dengan menggunakan SIA, setiap departemen dapat bekerja secara efektif.
    • Data SIA: Untuk pencatatan dan pelaporan, bahasa komputer sering digunakan untuk memasukan data dalam komputer. Data ini biasanya meliputi data inventaris, informasi pajak, jurnal umum, faktur vendor, informasi gaji, dan informasi ketepatan waktu.
    • Prosedur: SIA menggunakan prosedur atau metodologi yang diprogram untuk mengatur bagaimana perusahaan mengumpulkan, menyimpan, hingga mendistribusikan informasi keuangan.
    • Software: SIA mempunyai komponen software yang penting untuk menyimpan, memproses, dan menganalisis data. Sebab, pada dasarnya, seluruh sistem ini berjalan pada software. Software ini bisa membantu kelancaran pengoperasian data, karena telah disesuaikan untuk kebutuhan setiap bisnis.
    • Infrastruktur IT: Ini merujuk pada hardware yang digunakan untuk bisa menjalankan SIA dan memasukkan data ke dalam sistem. Hardware tersebut meliputi komputer, server, router, dan sebagainya.
    • Keamanan/Kontrol Internal: Semua data yang digunakan dalam SIA sangat sensitif dan harus dilindungi. Maka dari itu, harus ada kontrol keamanan, seperti kata sandi, verifikasi 2 langkah, dan metode enkripsi.

    Tujuan Sistem Informasi Akuntansi

    Berikut adalah beberapa tujuan dari SIA, antara lain:

    1. Mendukung Fungsi Stewardship

    Tujuan utama dari Accounting Information System adalah mendukung fungsi stewardship atau penatalayanan. Dalam proses pengurusan operasional perusahaan, pihak manajemen memiliki tanggung jawab untuk mengontrol serta mengelola sumber daya secara tepat.

    Oleh sebab itu, ketika menjalankan tugas dan tanggung jawabnya dengan benar, maka dibutuhkan bahan pertimbangan. Dari hal tersebut, digunakanlah SIA yang disusun supaya bisa memperoleh laporan tentang ekonomi sebuah perusahaan.

    2. Mendukung Pengambilan Keputusan

    Seperti yang dijelaskan sebelumnya, SIA dibuat untuk digunakan dalam pembuatan laporan, seperti pencatatan hingga pengolahan informasi menjadi data keuangan yang berguna untuk perusahaan. Setelah itu, data keuangan ini kemudian diserahkan kepada pihak-pihak yang memiliki kuasa, seperti manajer.

    Nantinya, manajer akan mempertimbangkan dan menentukan sebuah kebijakan dan keputusan baru berdasarkan laporan data tersebut.

    3. Mendukung Operasional Perusahaan

    Tujuan Sistem Informasi Akuntansi berikutnya adalah membantu terkait penyediaan informasi ekonomi perusahaan. Sebab, nantinya data yang telah dihasilkan sangat dibutuhkan untuk banyak pihak yang terlibat di berbagai posisi untuk memenuhi tugas dan tanggung jawabnya.

    Laporan ekonomi yang diperoleh dari SIA nantinya secara tidak langsung akan mendukung, bahkan meningkatkan efisiensi perusahaan. Hasilnya, semua proses pekerjaan dari segala bagian bisa berjalan secara efektif dan efisien.

    4. Menyimpan Data Konsumen

    Adanya Sistem Informasi Akuntansi dapat membuat sebuah bisnis menyimpan catatan pelanggan dengan detail. Hal tersebut bisa digunakan dalam beberapa situasi. Misalnya, ketika kamu memiliki toko baju yang menjual produk secara online.

    Pada suatu hari, ada lebih dari 1 pelanggan yang membeli baju di toko online kamu dengan sistem pembayaran COD. Namun, ada satu yang belum membayar. Karena itu, dengan catatan yang ada di SIA, kamu bisa membandingkan uang pelanggan mana yang telah diperoleh.

    Jadi, dengan kata lain, ada saldo yang harus kamu dapatkan dari pelanggan. Selain itu, kamu bisa membandingkannya berdasarkan waktu. Kamu, kamu juga bisa menangkap kecurangan ketika data akuntansi diperbaharui. Misalnya, kamu memperkirakan bahwa uang pelanggan akan didapatkan setelah 5 hari.

    Tapi, uang tersebut tidak kunjung didapatkan setelah 15 hari dan mengetahui bahwa tidak ada barang yang diretur. Artinya, mungkin ada orang di bagian kurir yang curang.

    5. Membantu Mengumpulkan Informasi

    Sistem informasi akuntansi dapat mengumpulkan informasi untuk berbagai tujuan dalam sebuah bisnis. Perusahaan-perusahaan besar biasanya menggunakan sistem ini untuk menggali, mengumpulkan, dan mengatur keuangan serta informasinya dari tiap-tiap departemen di dalamnya.

    Sistem ini juga dinilai cukup menguntungkan perusahaan. Sebab, sistem ini memungkinkan pemindahan informasi secara digital dari berbagai sumber ke pusatnya, yang mana adalah tempat akuntan mengumpulkan dan memproses informasi menjadi data. Bahkan, sistem ini bisa mengumpulkan informasi secara langsung (real-time).

    6. Checks and Balances

    Manajer dan supervisor bisa menggunakan Sistem Informasi Akuntansi untuk memisahkan tugas dan memastikan kontrol tersedia untuk fungsi akuntansi yang berbeda. Artinya, piutang dagang, penggajian, aset tetap, hingga catatan pembelian diproses dalam modul terpisah dalam SIA.

    Hal tersebut menuntut proses dan prosedur penanganan secara individu. Jadi, masing-masing modul individu memasukkan data yang dirangkum ke dalam general ledger. Setelah itu, laporan bisa diperoleh dari modul individual untuk memastikan keakuratan data sebelum dipindahkan ke buku besar perusahaan.

    7. Membantu Audit

    SIA bisa membantu dalam merampingkan pekerjaan. Dalam sebuah perusahaan, terdapat beberapa departemen. Ada penjualan, pituang, pembelian, dan sebagainya. Semua ini dikerjakan oleh divisi  terpisah. Maka dari itu, SIA dapat membantu menarik laporan individu secara terpisah.

    Jadi, divisi penjualan hanya akan menarik laporan penjualan dan memeriksa apakah saldo yang diperiksa sesuai dengan catatan. Jadi, tujuan SIA dalam hal ini membantu dalam audit.

    Contoh Sistem Informasi Akuntansi

    Di bawah ini adalah contoh software SIA yang paling sering digunakan, antara lain:

    1. Zahir Accounting

    zahiraccounting.com

    Aplikasi ini telah ada sejak 1996 dan masih digunakan sampai sekarang. Alasan bisa bisa sampai sekarang, karena Zahir memiliki banyak kelebihan. Pertama, Zahir memiliki tampilan sederhana dengan tata letak dan detail rapi serta terstruktur, sehingga ramah bagi pengguna.

    Selain itu, Zahir mengklaim bahwa SIA nya 99.99% bebas dari bug. Kamu juga tidak usah repot menginstall Zahir dan tinggal menggunakannya saja.

    2. MYOB Accounting

    leveragecloudtech.com.au

    MYOB (Mind Your Own Business) adalah Sistem Informasi Akuntansi yang memiliki tampilan simpel. Bagian menunya pun dilengkapi gambar, sehingga dapat mudah dipahami oleh para pemula.

    Aplikasi ini juga dapat mengekspor data ke Microsoft Excel, sehingga sangat mudah untuk mencetak laporan dalam format excel. Selain itu, analisa yang ditampilkan akan berbentuk grafik, sehingga mudah dimengerti.

    3. Accurate

    acisindonesia.com

    Accurate menyediakan berbagai fitur yang luas dan terintegrasi, mulai dari pencatatan transaksi, pengelolaan inventaris hingga penghasilan laporan keuangan. Dengan SIA ini, perusahaan dapat melacak cash flow, mencatat pengeluaran dan pemasukan, serta menghasilkan laporan keuangan dengan akurat dan efisien.

    Sudah Tahu Apa Itu Sistem Informasi Akuntansi?

    Demikian penjelasan mengenai Accounting Information System mulai dari pengertian, tujuan, hingga contohnya. SIA memainkan peran penting dalam mengumpulkan, menyimpan, dan mengelola data keuangan yang dapat membantu perusahaan. Informasi tersebut juga digunakan sebagai dasar pengambilan keputusan bagi manajer.

  • Hukum Cat Rambut Dalam Islam, Sering Diperdebatkan!

    Hukum Cat Rambut Dalam Islam, Sering Diperdebatkan!

    Dewasa ini, trend mewarnai rambut masih menjadi perbincangan hangat untuk berbagai kalangan. Orang-orang juga semakin berlomba-lomba untuk mempunyai rambut yang cantik, keren, dan kekinian. Namun, bagaimana sebenarnya hukum cat rambut dalam Islam? Apakah diperbolehkan?

    Islam termasuk agama yang fleksibel, di mana Anda bisa mengikuti beberapa trend asalkan masih dalam jalur yang benar. Maksud jalur ini adalah sesuai dengan syariat yang harus dipatuhi oleh semua umat muslim. Nah, ternyata ada penjelasan tersendiri mengenai warna rambut bagi laki-laki maupun perempuan. Simak di sini!

    Hukum Cat Rambut dalam Islam

    Menjaga kesehatan dan kebersihan rambut termasuk amalan yang wajib dilakukan oleh semua orang. Tak hanya mempertahankan kualitasnya, namun juga menjadi cara bersyukur atas nikmat yang diberikan Tuhan kepada kita atas rambut yang sehat, bersih, dan cantik.

    Dalam riwayat Abu Hurairah, Rassulullah SAW membahas tentang hukum cat rambut dalam Islam. Di mana hadist tersebut berbunyi:

    detik.com

    Cara bacanya: Mankaanalahusyaqrun faldukrimhu.

    Artinya: Barangsiapa yang memiliki rambut, hendaklah ia memuliakannya (HR Abu Dawud).

    Menyemir atau mewarnai rambut merupakan bentuk perawatan yang diperbolehkan dalam ajaran Islam. Asalkan ia mampu menghindari warna hitam. Dikutip dari buku “Fiqih Islam Wa Adillatuhu Jilid 4”, Umar bin Khattab juga pernah mewarnai rambutnya dengan daun pacar atau inai.

    Secara alami, daun tersebut mampu memicu warna kuning kemerahan hingga coklat. Rasulullah SAW juga pernah bersabda kepada para sahabatnya yang rambutnya mulai beruban, yaitu:

    detik.com

    Cara bacanya: Addhiruhadha bissyaiinwajtanibusawad.

    Artinya: Ubahlah uban ini dengan sesuatu, namun hindarilah warna hitam (HR Muslim).

    7 Hukum Mewarnai Rambut

    Dari dalil dan hadist yang dijelaskan sebelumnya, dapat diambil kesimpulan bahwa hukum cat rambut dalam Islam adalah diperbolehkan. Namun, untuk memperjelas setiap hukum yang ada berikut adalah penjelasan lebih lengkapnya:

    1. Cat Uban untuk Menyelisihi Ahli Kitab

    Hukum cat rambut sangat diperbolehkan dengan tujuan tertentu. Rasulullah SAW memberikan perintah kepada umatnya agar menyelisihi ahli kitab. Salah satu caranya ialah mewarnai rambut. Nabi Muhammad SAW menjelaskan sabdanya yang artinya:

    “Sesungguhnya orang-orang Yahudi dan Nasrani tidak mewarnai uban mereka, maka selisilah mereka.” (Muttafaqun ‘alaihi, HR. Bukhari dan Muslim).

    Maksud dari hadist tersebut adalah kita bisa mewarnai rambut untuk membedakan umat Islam dengan golongan-golongan lain. Sebab, beberapa golongan memang sengaja membiarkan uban mereka tumbuh di tengah-tengah rambut hitamnya.

    2. Hukum Mewarnai Rambut Ketika Puasa

    Mewarnai rambut ketika puasa tidak dilarang. Sebab mengecat rambut ini tidak akan mempengaruhi efektivitas puasa yang sedang dijalankan. Dengan kata lain, hal tersebut tidak mampu membatalkan puasa, karena tidak termasuk ke dalam faktor-faktor yang dilarang selama puasa.

    Adapun hal-hal yang membatalkan puasa adalah makan, minum, menstruasi, berhubungan seks di siang hari, dan muntah. Sementara mewarnai rambut adalah kegiatan biasa yang bisa Anda lakukan di berbagai waktu.

    3. Hukum Mewarnai Rambut dengan Tujuan Tertentu

    Hukum cat rambut dalam Islam dengan tujuan tertentu disesuaikan dengan tujuan itu sendiri. Maksudnya, ketika Anda mewarnai rambut dengan tujuan baik, maka tidak ada larangan atau tetap diperbolehkan. Akan tetapi, jika tujuan tersebut mengandung unsur kejelekan, maka hukumnya berubah menjadi haram.

    Mialnya, seseorang yang mewarnai rambut dengan tujuan meniru golongan orang-orang kafir. Adapun sabda Rasulullah SAW yang artinya, “Barangsiapa meniru suatu kaum maka dia adalah bagian dari mereka.” (HR Ahmad dan Abu Dawud).

    4. Hindari Mewarnai Rambut dengan Warna Hitam

    Dalam syariat tercatat bahwa hukum cat rambut dengan warna hitam tidak boleh dilakukan dalam alasan apapun, termasuk menutupi uban. Diperbolehkan untuk warna lain, tapi tidak untuk hitam. Memang menurut ajarannya, hal ini termasuk sesuatu yang haram.

    Namun, dalam hadistnya, Rasulullah SAW bersabda yang artinya “Ubahlah uban yang memiliki warna abu-abu ini dengan warna yang berbeda, tetapi silahkan hindari warna hitam.” (HR Muslim).

    Adapun apabila ada orang yang nekat melakukannya, Rasulullah juga mengatakan ada ancaman tersendiri. Serta tertulis dalam hadist yang artinya, “Pada akhir zaman nanti bermunculan suatu kaum yang rambutnya disemir dengan warna hitam seperti tembolok merpati. Mereka tak akan mencium sedikitpun bau surga.”.

    5. Hukum Mewarnai Rambut Ketika Hamil

    Seringkali pertanyaan tentang hukum cat rambut untuk ibu hamil bermunculan. Sebab wanita yang sedang hamil kebanyakan memiliki keinginan yang banyak. Tak hanya makan, namun juga keinginan mengubah style seperti mengubah warna rambutnya.

    Dalam Islam, hal ini tidak masalah atau tidak dilarang. Tak ada persyaratan khusus terkait pewarnaan rambut selama masa kehamilan. Hanya saja, untuk menghindari sesuatu yang tidak diinginkan ibu hamil harus tetap berkonsultasi dengan dokter kandungan.

    Tujuannya untuk mencegah kerusakan rambut akibat dosis bahan kimia yang cukup tinggi. Hormon kehamilan biasanya cukup rentan terhadap bahan kimia. Jadi, ibu hamil harus berhati-hati dalam mengaplikasikannya. Jangan sampai rambut rusak hanya demi memenuhi ekspektasi.

    6. Hukum Mewarnai Rambut Menggunakan Henna

    Henna yang diketahui sebagai bahan untuk membuat hiasan di tangan ternyata menjadi alat semir yang paling diutamakan dalam Islam. Ada dua alat yang bisa dipilih, yakni henna dan inai. Hukum cat rambut dalam Islam ini tertuang dalam salah satu hadist Rasulullah SAW yang artinya:

    “Sesungguhnya bahan terbaik yang dapat kalian gunakan untuk mewarnai rambut atau menymir ubah adalah henna (pacar) dan katm (inai).” (HR. Abu Daud, Tirmidzi, Ibu Majah, dan An Nasa,i).

    Selain henna, Islam juga menganjurkan umatnya untuk menyemir menggunakan al wars. Ini merupakan biji yang dapat menghasilkan warna merah kekuning-kuningan dan zaf’ron. Sesuai dengan hadist yang artinya adalah sebagai berikut:

    “Dulu kami pernah mewarnai uban kami bersama Rasulullah SAW dengan za’fron dan wars.” (HR. Ahmad dan Al Bazzar).

    7. Mewarnai Rambut dengan Bahan Herbal

    Hukum cat rambut yang terakhir adalah menggunakan bahan-bahan herbal sebagai alat untuk menyemir rambut. Sebab bahan herbal memiliki kandungan yang lebih baik dan tidak terkontaminasi dengan bahan kimia yang membahayakan rambut.

    Akan tetapi, perlu diketahui bahwa umat Islam yang baik ialah mereka yang tetap mempertahankan warna rambut aslinya, yakni hitam. Sebab, Allah SWT menciptakan warna alami rambut yang sudah cantik. Dengan begitu, warna ini bukanlah aib dan tidak harus ditutup-tutupi.

    Maka dari itu, dapat ditarik kesimpulan bahwa apabila Anda ingin mewarnai rambut tidak apa, asalkan menghindari warna hitam. Cari warna lain yang sekiranya Anda sukai dan cocok. Jangan mencampur adukkan dengan warna hitam karena itu diharamkan dan tidak diperbolehkan.

    Sudah Tahu Bagaimana Hukum Cat Rambut dalam Islam?

    Melalui penjelasan di atas, kini Anda bisa belajar bahwa hukum cat rambut dalam Islam harus diterapkan. Islam selalu mengajarkan umatnya untuk memiliki kepribadian yang baik. Jadi, taati aturan-aturannya agar memperoleh keberkahan dari Tuhan YME.

  • Jurnal Penutup: Pengertian, Tujuan, Fungsi, Cara Membuat & Contoh

    Jurnal Penutup: Pengertian, Tujuan, Fungsi, Cara Membuat & Contoh

    Dalam dunia bisnis, tentunya tidak asing lagi dengan istilah jurnal penutup. Jurnal ini sering digunakan sebagai salah satu bahan untuk pengembangan bisnis kedepannya. Pada artikel berikut akan diuraikan pengertian, tujuan, fungsi, cara pembuatan, hingga contoh dari jurnal ini. 

    Pengertian Jurnal Penutup

    Pada dasarnya jurnal penutup atau closing entries journal merupakan jurnal yang dibuat setelah penyusunan laporan keuangan perusahaan, tepatnya pada akhir periode akuntansi. Jurnal ini perlu dibuat untuk menyesuaikan beberapa akun yang belum disesuaikan jumlahnya hingga nol. Hal ini penting agar tidak mempengaruhi transaksi berikutnya. 

    Selain itu, penyusunan dari closing entries journal ini juga bisa disesuaikan dengan bentuk dari perusahaan tersebut baik itu PT maupun CV. Pembuatan closing entries journal yang fleksibel tergantung dari perusahaan ini agar mempermudah pihak yang berkepentingan dalam mempelajarinya di masa depan. 

    Fungsi Jurnal Penutup

    Secara umum, fungsi dari closing entries journal adalah untuk menyesuaikan saldo akun hingga jumlahnya nol sehingga tidak mempengaruhi berbagai macam transaksi di masa depan. 

    Ini penting agar saldo akun modal perusahaan menunjukkan kondisi yang sebenarnya, sehingga bisa meminimalisir masalah keuangan pada periode berikutnya. 

    Selain itu, fungsi lainnya dari closing entries journal adalah untuk memisahkan akun pendapatan dan beban perusahaan. Maksudnya yaitu agar akun keduanya tidak bercampur dengan saldo pada pembukuan keuangan periode berikutnya. 

    Secara tidak langsung, jurnal ini juga bisa membantu dalam mempermudah proses audit karena pembukuan yang teratur. Lebih lanjut, fungsi dari closing entries journal  ini adalah menyajikan laporan keuangan perusahaan secara lebih detail setelah proses penutupan pembukuan dalam satu periode produksi. 

    Maksudnya yaitu closing entries journal bisa memberikan detail data keuangan periode produksi saat itu juga. Beberapa laporan yang dimaksud yaitu laporan yang memuat aset, liabilitas, serta ekuitas perusahaan. 

    Tujuan Jurnal Penutup

    Tujuan utama dari pembuatan closing entries journal adalah untuk menutup semua akun yang ada pada perusahaan terutama pada perkiraan sementara, sehingga saldonya menjadi nol. 

    Hal ini bertujuan agar saldo pada akun modal perusahaan menunjukkan kondisi yang sesungguhnya pada saat akhir periode produksi nantinya.

    Ketentuan Akun dalam Pembuatan Jurnal Penutup

    Dalam closing entries journal, ada beberapa akun perusahaan yang akan ditutup antara lain:

    1. Akun Pendapatan

    Akun ini berisi penghasilan yang didapatkan perusahaan selama periode berjalan. Jenis akun ini terbagi menjadi dua yaitu pendapatan langsung dari kegiatan bisnis perusahaan dan pendapatan di luar kegiatan. 

    Pendapatan langsung ini bisa berupa hasil dari penjualan barang dan jasa serta hasil dari produksi. Sedangkan pendapatan di luar kegiatan berupa penjualan mesin, sewa gedung, dan sejenisnya. Adapun untuk penutupan akun ini bisa dengan memindahkan saldo ke akun ikhtisar laba rugi.

    2. Akun Beban

    Jenis akun berikutnya yaitu akun beban yang berupa hasil dari pengorbanan yang perusahaan lakukan untuk mendapatkan pendapatan selama proses bisnis. Akun ini terbagi menjadi dua yaitu beban langsung dalam kegiatan bisnis dan beban luar.

    Beban langsung ini seperti biaya listrik, sewa gedung, atau gaji untuk karyawan. Sedangkan beban luarnya berupa bunga bank. Adapun untuk menutup beban ini juga bisa Anda lakukan dengan memindahkan saldo ke akun ikhtisar laba rugi. 

    3. Akun Ikhtisar Laba/Rugi

    Proses penutupan akun ini bisa dilakukan dengan cara memindahkan saldo ke bagian akun modal. Ada dua kondisi yang terjadi pada akun ini yaitu laba (pendapatan lebih besar dari beban) atau rugi (pendapatan lebih kecil dari beban). 

    Apabila terjadi laba, maka akun ikhtisar laba/rugi bisa Anda debitkan dan akun modal akan dikreditkan. Namun jika yang terjadi sebaliknya, maka akun modal Anda dapatkan dan akun ikhtisar laba/rugi akan dikreditkan.

    4. Akun Prive

    Jenis akun ini mencatat pengeluaran pribadi dari pemilik bisnis. Namun akun ini biasanya terjadi pada perusahaan skala kecil. Selain itu, biasanya akun ini disandingkan dengan akun modal yaitu pengeluaran prive termasuk ke dalam penarikan modal pribadi pemilik usaha. 

    Proses pembukuan akun ini biasanya dilakukan dalam closing entries journal karena bisa mempengaruhi posisi modal. Adapun untuk saldo laba bersihnya juga dicatat pada jurnal penutup. 

    Cara Membuat Jurnal Penutup

    Ada beberapa langkah yang bisa Anda lakukan dalam membuat closing entries journal, antara lain:

    1. Menutup Tipe Akun Saldo di Kredit

    Hal pertama dalam membuat jurnal ini adalah menutup tipe akun penjualan yang memiliki posisi saldo kredit dengan cara mentransfer saldo kredit di akun pendapatan ke akun kliring. Hal ini dinamakan dengan ringkasan pendapatan.

    Adapun jika berdasarkan pada posisi kredit, ada dua akun utama yaitu pendapatan penjualan dan pendapatan bunga. Contoh penulisan dari kedua pendapatan ini pada closing entries journal yaitu:

    Pendapatan PenjualanRp256.000.000,00
    Pendapatan BiayaRp170.000.000,00
    Ringkasan PendapatanRp426.000.000,00

    2. Menutup Akun Biaya-biaya dan Kontra-pendapatan

    Tahap berikutnya dalam membuat closing entries journal adalah menutup akun biaya-biaya dan kontra-pendapatan. Maksudnya disini yaitu menutup semua jenis rekening biaya dan akun kontra-pendapatan yang meliputi proses transfer saldo debit dalam akun pengeluaran dan akun kontra-pendapatan ke akun ringkasan pendapatan.

    Adapun untuk jenis akun yang akan ditutup terdiri atas biaya administrasi, diskon penjualan, biaya operasional, retur penjualan, dan bunga. Untuk cara penulisannya kurang lebih sebagai berikut.

    Ringkasan PendapatanRp117.060.000,00
    Diskon PenjualanRp3.000.000,00
    Retur PenjualanRp5.000.000,00
    Biaya OperasionalRp40.000.000,00
    Biaya AdministrasiRp80.000.000,00
    Biaya BungaRp50.000,00

    3. Menutup Akun Ringkasan Pendapatan 

    Adapun dalam membuat jurnal penutup ini, Anda juga perlu menutup akun ringkasan pendapatan ke bagian akun laba yang ditahan. Namun sebelumnya, akun ringkasan pendapatan yang ada pada posisi debit dan kredit disesuaikan terlebih dahulu. Adapun untuk contoh penulisannya dalam jurnal yaitu:

    Ringkasan Pendapatan (Rp426.000.000,00-Rp117.060.000,00)Rp308.940.000,00
    Laba DitahanRp308.940.000,00

    4. Menutup Akun Dividen ke Laba Ditahan

    Cara membuat closing entries journal selanjutnya yaitu menutup akun dividen ke laba ditahan. Dividen sendiri merupakan penghasilan yang didapatkan oleh perusahaan namun akan menjadi hal untuk investor sesuai dengan kesepakatan yang telah dibuat. 

    Untuk itulah, jenis dari akun ini harus dikurangkan dari akun ekuitas laba ditahan. Adapun penulisannya kurang lebih seperti berikut:

    Laba DitahanRp9.000.000
    DividenRp9.000.000

    5. Membuat Laporan Laba Ditahan

    Cara terakhir dalam membuat jurnal ini adalah dengan membuat laporan laba ditahan. Adapun untuk membuat laporan jenis ini bisa Anda lakukan sebagai berikut:

    Perusahaan Sukma Ayu Purbasari
    Laporan Laba Ditahan
    Untuk Akhir Tahun 2022
    Laba Ditahan (1 Januari 2022)Rp300.000.000,00
    Ditambah: Laba BersihRp360.000.000,00
    Dikurang: DividenRp10.000.000,00
    Laba Ditahan (31 Desember 2022)Rp650.000.000,00

    Contoh Jurnal Penutup

    Untuk lebih jelasnya mengenai penjelasan jurnal tersebut, berikut ini beberapa contoh dari jurnal penutup yang bisa Anda jadikan acuan dalam pembuatannya.

    1. Contoh 1

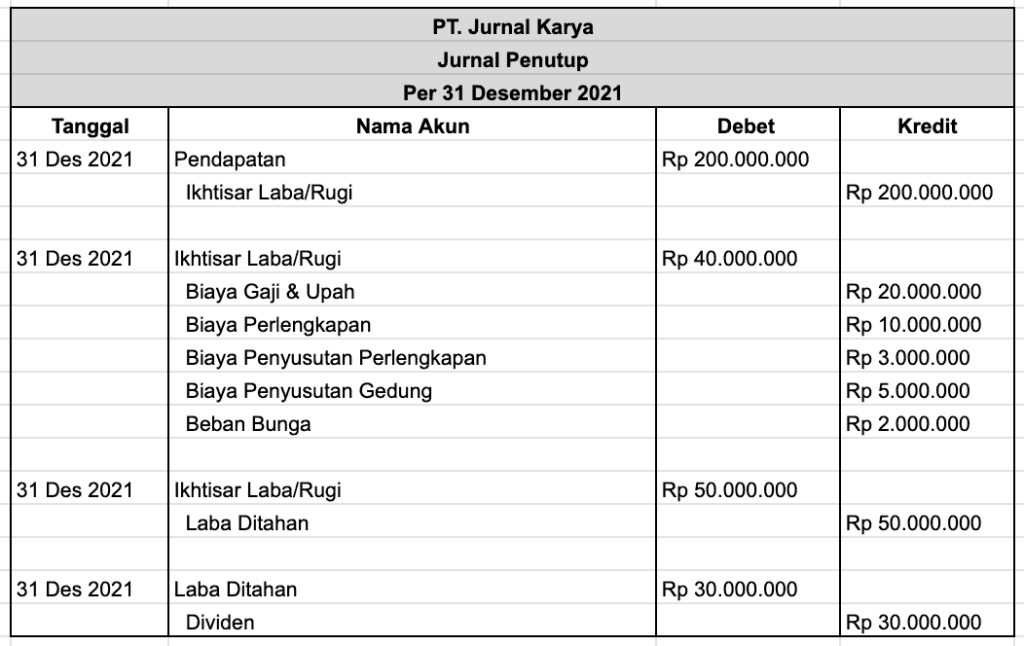
    Contoh kasus pertama yaitu PT Jurnal Karya per 31 Desember 2021 memiliki pendapatan sebesar Rp200.000.000,00. Adapun beberapa pengeluaran dari perusahaan ini yaitu:

    • Biaya gaji dan upah: Rp20.000.000,00
    • Biaya perlengkapan: Rp10.000.000,00
    • Biaya penyusutan perlengkapan: Rp3.000.000,00
    • Biaya penyusutan bangunan: Rp5.000.000,00
    • Beban bunga: Rp2.000.000,00
    • Nilai laba ditahan: Rp50.000.000,00
    • Dividen: Rp30.000.000,00

    Dari kasus tersebut, berikut ini contoh laporan jurnal penutupnya.

    Jurnal.id

    2. Contoh 2

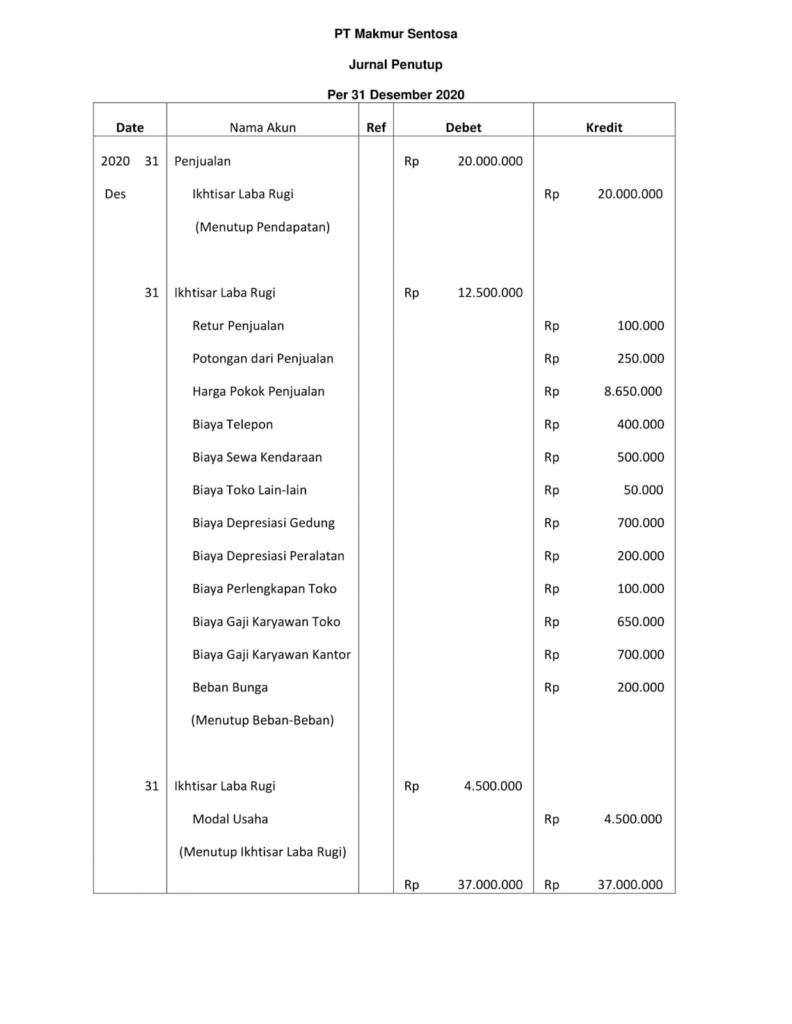
    Kasus kedua yaitu PT Makmur Sentosa per 31 Desember 2020 memiliki pendapatan sebesar Rp20.000.000,00 Adapun beberapa pengeluaran dari perusahaan ini yaitu:

    • Retur penjualan: Rp100.000,00
    • Potongan dari penjualan: Rp250.000,00
    • Harga pokok penjualan: Rp8.650.000,00
    • Biaya gaji karyawan toko: Rp650.000,00
    • Biaya gaji karyawan kantor: Rp700.000,00
    • Biaya telpon: Rp400.000,00
    • Biaya sewa kendaraan: Rp500.000,00
    • Biaya toko lain-lain: Rp50.000,00
    • Biaya depresiasi gedung: Rp700.000,00
    • Biaya depresiasi kantor: Rp200.000,00
    • Biaya perlengkapan toko: Rp100.000,00
    • Beban bunga: Rp200.000,00
    • Modal usaha: Rp4.500.000,00

    Dari kasus tersebut, berikut ini contoh laporan jurnal penutupnya.

    Gramedia.com

    Sudah Tahu Cara Membuat Jurnal Penutup?

    Setelah mengetahui cara membuat closing entries journal tersebut, selanjutnya Anda bisa langsung mencoba untuk membuat jurnal sendiri. Jurnal penutup ini sangat penting untuk sebuah bisnis, jadi sebaiknya benar-benar diterapkan. Semoga bermanfaat!

  • Akuntansi Biaya: Pengertian, Fungsi, Tujuan, Siklus serta Penerapannya

    Akuntansi Biaya: Pengertian, Fungsi, Tujuan, Siklus serta Penerapannya

    Bagi yang bergelut di bidang keuangan, tentunya tidak asing dengan istilah akuntansi biaya. Namun untuk pemula, tentunya ini istilah asing dan membingungkan. Untuk itulah, pada artikel berikut akan menjelaskan tentang pengertian, fungsi, tujuan, hingga penerapannya. 

    Pengertian Akuntansi Biaya

    Akuntansi biaya atau cost accounting merupakan suatu kegiatan atau aktivitas yang berupa pencatatan hingga pelaporan semua jenis transaksi ataupun biaya selama proses produksi hingga penjualan produk. 

    Adapun tujuan dari cost accounting ini yaitu sebagai sumber informasi dari perusahaan terkait dengan semua pengeluaran yang telah muncul untuk proses produksi. 

    Selanjutnya informasi tersebut akan digunakan untuk membantu dalam proses pengambilan keputusan saat kegiatan evaluasi dan perencanaan pengembangan bisnis untuk masa depan. Untuk lebih jelasnya, berikut ini beberapa pendapat ahli tentang apa itu akuntansi biaya atau cost accounting

    1. Bastian dan Nurlela (2006)

    Menurut pendapat dari Bastian dan Nurlela, akuntansi biaya merupakan bagian dari ilmu akuntansi yang terfokus dalam mempelajari cara atau metode untuk mengukur, mencatat, dan melaporkan informasi tentang biaya selama proses produksi yang digunakan.

    2. Datar, Foster, dan Horngren (2005)

    Akuntansi biaya menurut pendapat dari Datar, Foster dan Horngren adalah ilmu yang mengkaji tentang penyediaan ilmu yang suatu manajemen dan akuntansi keuangan perusahaan butuhkan. 

    3. Rayburn (1999)

    Pendapat hampir sama disampaikan oleh Rayburn mengenai akuntansi keuangan yang dimana menurutnya ini bertujuan untuk mengukur, melaporkan dan mengidentifikasi serta menganalisis semua unsur biaya yang ada, baik itu biaya langsung maupun tidak langsung tentang proses produksi dan pemasaran barang oleh suatu perusahaan.

    Fungsi Akuntansi Biaya

    Ada beberapa fungsi dari cost accounting terutama untuk sebuah bisnis, yaitu:

    1. Menentukan Cost atau Harga Pokok Barang

    Fungsi pertama yaitu bisa membantu dalam menentukan harga pokok barang, baik itu yang diproduksi ataupun yang perusahaan jual. Adapun cara penentuannya ini melalui serangkaian proses hingga menghasilkan produk yang bisa dijual. 

    Proses tersebut mencakup pencatatan, pengelompokkan, monitoring, hingga meringkas berbagai komponen biaya produksi berdasarkan data riwayat yang ada. Adapun untuk menghitung harga pokok, Anda harus tahu dulu jumlah total pengeluaran untuk produksi sehingga bisa dijumlahkan biaya dari barang atau jasa. 

    2. Informasi Dasar Perencanaan Biaya dan Beban

    Cost accounting juga berfungsi sebagai informasi dasar dalam perencanaan beban dan biaya. Hal ini penting karena dengan penyusunan anggaran tidak boleh asal-asalan karena bisa mempengaruhi keuntungan di masa depan. 

    Penyusunan anggaran yang buruk akan menyebabkan kerugian untuk perusahaan. Untuk itulah cost accounting ini diperlukan agar informasi dasar perencanaan bisa Anda ketahui. 

    3. Perencanaan dan Pengendalian Anggaran

    Cost accounting bisa bermanfaat dalam perencanaan dan pengendalian anggaran. Hal ini tentunya akan sangat membantu bagian manajemen dalam memonitor dan mengontrol anggaran untuk produksi. 

    Jika terjadi penyimpangan anggaran maka, pihak manajemen bisa langsung mengetahuinya untuk melakukan evaluasi terhadap SDM yang ada. Selain itu, ini juga bermanfaat untuk mengurangi risiko kerugian bisnis di masa depan. 

    4. Merinci Harga Pokok Barang atau Cost

    Cost accounting ini juga bisa berfungsi untuk merincikan harga pokok barang. Dengan mengetahui rincian harga pokok tersebut, maka masalah terkait produk tersebut bisa dikurangi. 

    Tidak hanya itu, cost accounting ini juga bermanfaat untuk mengetahui secara detail bagaimana kondisi anggaran, apakah ada selisih besar atau tidak, atau ada produk yang harganya salah tulis atau tidak. 

    5. Sebagai Data Proses Penyusunan Anggaran

    Akuntansi biaya juga berperan dalam proses penyusunan data anggaran. Ini biasanya digunakan sebagai alat bantu dalam proses penyusunannya. 

    Selain itu, data tersebut juga bisa digunakan sebagai bahan dasar untuk produksi ke depannya. Tanpa adanya ini, bisa dipastikan bahwa proses penyusunan tidak akan berjalan baik. Contohnya, saat harga tidak tercantum dalam laporan, maka jika terjadi kerugian Anda tidak akan tahu penyebabnya dari mana.

    Tujuan Akuntansi Biaya

    Ada beberapa tujuan dari cost accounting antara lain:

    1. Penentuan Biaya Produk

    Tujuan pertama yaitu agar bisa menentukan berapa harga produk di pasaran berkaitan erat dengan berapa perkiraan keuntungan yang perusahaan harapkan. Penentuan biaya produk dalam bisnis sangat penting untuk mengurangi kerugian di masa depan. 

    Untuk itulah, penentuan ini perlu dipikirkan dengan matang karena jika terlalu tinggi bisa menyebabkan tidak ada pembeli yang mau datang. Namun jika terlalu rendah bisa menyebabkan kerugian.

    2. Mengawasi Kegiatan Perusahaan

    Tujuan dari pembuatan akuntansi biaya lainnya adalah agar pihak pengelola bisa melakukan pengawasan terhadap kegiatan perusahaan terutama yang berkaitan dengan kontrol biaya. Hal ini karena pada bagian tersebut Anda bisa melihat biaya yang seharusnya dikeluarkan untuk kegiatan produksi suatu barang atau jasa dengan biaya yang sesungguhnya terealisasi. 

    3. Memberikan Informasi yang Diperlukan

    Tujuan dari cost accounting selanjutnya yaitu memberikan informasi yang diperlukan untuk perencanaan dan pembuatan keputusan oleh bagian pengelolaan. 

    Sebagai contoh, akuntansi biaya modal untuk produksi terlalu tinggi, maka untuk periode selanjutnya, bagian pengelolaan bahan baku harus melakukan hal tertentu agar produksi bisa berjalan efisien dan biaya produksi bisa dikurangi. Selain itu, ini juga akan bermanfaat untuk mengefisiensi waktu atau lama produksi.

    Siklus Akuntansi Biaya

    Cost accounting melalui beberapa tahapan tertentu yang sangat dipengaruhi oleh perusahaan itu sendiri. Untuk itulah siklusnya akan berbeda-beda antara satu perusahaan dengan perusahaan lainnya. 

    Pada dasarnya sebuah perusahaan bisa dikelompokkan menjadi 3 bagian besar yaitu manufaktur, jasa, dan dagang. Nah sebagai contoh, kita akan menggunakan perusahaan manufaktur. 

    Perusahaan manufaktur sendiri adalah perusahaan yang mengelola bahan mentah menjadi produk atau barang setengah jadi ataupun menjadi barang jadi. Adapun untuk siklus akuntansi biaya pada perusahaan ini menempel pada siklus pembuatan produk.

    Siklus akuntansi dimulai pada perusahaan manufaktur adalah saat siklus pembuatan produk berjalan, yaitu saat pembelian dan penyimpanan bahan baku. Adapun siklus akuntansi biayanya adalah menentukan biaya untuk bahan baku yang dibeli. 

    Kemudian ketika siklus produksi barang memasuki tahap pengolahan bahan baku menjadi produk jadi atau setengah jadi pada perusahaan manufaktur, maka siklus cost accounting telah mencakup perkiraan biaya produksi. Adapun biaya produksinya seperti biaya tenaga kerja langsung dan biaya overhead pabrik yang ditentukan oleh harga pokok bahan baku yang dipakai.

    Selanjutnya ketika siklus pengolahan produk sudah sampai tahap akhir, yaitu penyimpanan di gudang perusahaan manufaktur, maka siklus akuntansi biaya pun sudah memasuki tahap akhir, yaitu penentuan harga pokok produksi. 

    Penerapan Akuntansi Biaya di Berbagai Bidang

    Adapun beberapa penerapan cost accounting dalam berbagai bidang bisnis yaitu:

    1. Perusahaan Jasa

    Jenis penerapan yang pertama yaitu pada bidang perusahaan jasa. Perusahaan jasa sendiri merupakan badan usaha yang menawarkan layanan kepada calon pelanggannya. Fokus dari kegiatan usaha oleh perusahaan jasa yaitu kepuasan pelanggan atas layanan yang diberikan.

    Hal yang terjadi tersebut meliputi penyedia layanan dan proses pembayaran pelanggan. Untuk itulah, laporan keuangan terkait akuntansi biaya untuk organisasi jasa akan menekankan pada informasi mengenai biaya jasa yang diberikan untuk pelanggan.

    2. Perusahaan Manufaktur

    Seperti yang sudah dijelaskan sebelumnya bahwa perusahaan manufaktur bergerak di bidang pengolahan bahan baku hingga menjadi produk jadi yang siap dijual pada pelanggan. Untuk itulah cost accounting pada bisnis manufaktur ini berkaitan erat dengan penentuan harga jual produk. 

    Tidak hanya itu, cost accounting ini juga bisa berperan sebagai penyebaran informasi tentang biaya produksi untuk setiap unit di gudang perusahaan.

    3. Perusahaan Dagang

    Jenis perusahan ini bergerak di bidang pembelian dan pemasaran barang untuk konsumen. Dalam hal ini, perusahaan tidak akan menghasilkan produknya sendiri, namun hanya mendistribusikan produk untuk mendapatkan keuntungan.

    Pada dasarnya perusahaan dagang juga menggunakan cost accounting. Dalam bisnis dagang, siklus akuntansinya memperhitungkan barang-barang atau produk yang masuk dan keluar. 

    Selain itu, dalam perusahaan ini ada juga berbagai aspek lainnya yang harus dihitung seperti inventaris, diskon, HPO, dan lain-lain. Semua aspek ini masuk ke dalam akuntansi biaya untuk menjalankan perusahaan atau bisnis tersebut. 

    Sudah Tahu Akuntansi Biaya?

    Setelah Anda mengetahui pengertian hingga fungsinya tersebut, bisa langsung diterapkan pada bisnis Anda. Menerapkannya ini penting bahkan menjadi sebuah keharusan dalam menjalankan bisnis, demi tercapainya kesuksesan bisnis di masa depan. Semoga bermanfaat!

  • Akuntansi Sektor Publik: Pengertian, Tujuan, dan Perannya

    Akuntansi Sektor Publik: Pengertian, Tujuan, dan Perannya

    Akuntansi sektor publik menjadi sebuah sistem yang diterapkan oleh lembaga publik. Masing-masing lembaga publik tersebut tentu harus mampu memenuhi tuntutan masyarakat agar manajemen keuangan dilakukan dengan transparan.

    Maka dari itu, public sector accounting tersebut akan menjadi sebuah alat pertanggungjawaban terhadap publik. Berikut pembahasan selengkapnya tentang akuntansi sektor publik beserta ruang lingkup dan perannya di dalam organisasi.

    Pengertian Akuntansi Sektor Publik

    Akuntansi sektor publik atau public sector accounting merupakan sebuah proses pencatatan, pembukaan, analisis, klasifikasi, peringkasan, komunikasi, serta interpretasi seluruh informasi terkait keuangan pemerintahan. Semua proses tersebut dilakukan secara detail serta agregat.

    Bagian tersebut juga termasuk pencatatan mengenai semua transaksi yang di dalamnya menyangkut transfer, disposisi, penerimaan properti, maupun dana publik. Seluruh proses yang berlangsung mulai dari mendirikan, membiayai, serta mengoperasikan juga berdasarkan atas nama publik.

    Bisa dikatakan jika public sector accounting ini lebih menekankan terhadap transparansi publik demi memenuhi hak-hak publik. Adapun maksud sektor publik di dalam akuntansi tersebut yaitu lembaga pemerintah daerah dan pusat.

    Prosesnya klasifikasi serta analisis laporannya pun juga tidak sama antara sektor publik dengan sektor swasta. Ini karena keduanya mempunyai standar sistem akuntansi yang berbeda. Dengan begitu, hasil dari proses yang dilakukan juga tidak sama.

    Pengertian Akuntansi Sektor Publik Menurut Ahli

    Beberapa ahli juga memiliki definisinya masing-masing terkait public sector accounting, di antaranya:

    1. Dwi Ratmono (2015)

    Public sector accounting yaitu proses pengukuran, pencatatan, serta pelaporan berbagai transaksi keuangan pemerintah daerah. Tujuannya untuk melakukan pengambilan keputusan berdasarkan laporan ekonomi tersebut.

    2. Erlina dkk (2015)

    Akuntansi sektor publik merupakan akuntansi yang bermanfaat untuk melakukan pencatatan terhadap kegiatan ekonomi sebuah organisasi nirlaba maupun non-profit.

    3. Halim (2014:18)

    Public sector accounting adalah aktivitas jasa yang dilakukan demi menyediakan informasi kuantitatif terkait keuangan dengan berdasarkan entitas pemerintah. Akuntansi tersebut juga menjadi dasar dalam pengambilan keputusan bagi stakeholders atau pihak-pihak yang berkepentingan.

    4. Indara Bastian (2014:6)

    Public sector accounting merupakan teknik serta analisis akuntansi yang diaplikasikan oleh lembaga tinggi negara. Mekanisme tersebut terkait bagaimana mengelola dana publik/masyarakat.

    5. Mardiasmo (2015:14)

    Menurut Mardiasmo, public sector accounting merupakan alat informasi dari pemerintah yang dipakai dalam hal manajemen. Akuntansi ini juga merupakan sebuah alat bagi publik.

    Tujuan Akuntansi Sektor Publik

    Tujuan utama dari public sector accounting yaitu memberikan informasi serta laporan manajemen keuangan. Kemudian laporan tersebut yang menjadi acuan untuk kebutuhan pengelolaan serta pertanggungjawaban. Berikut ulasan selengkapnya.

    1. Kontrol Manajemen

    Management control bertujuan untuk memberikan informasi berdasarkan kebutuhan terkait pengelolaan organisasi secara cepat dan tepat. Selain itu, akuntansi tersebut juga memberikan informasi terkait pemanfaatan sumber daya yang telah dianggarkan di dalam lembaga publik.

    2. Akuntabilitas

    Tujuan akuntansi sektor publik yang kedua yaitu berkenaan dengan accountability. Jadi, akuntansi tersebut memberikan informasi yang dibutuhkan manajer lembaga publik.

    Melalui informasi tersebut nantinya manajer akan menggunakannya sebagai laporan pertanggungjawaban terhadap seluruh bidang yang ada di bawah kewenangannya. Selain itu, laporan tersebut juga menjadi pertanggungjawaban terhadap publik.

    Dengan begitu, publik tahu seperti apa kinerja lembaga pemerintahan tersebut. Publik pun akan tahu dana publik dimanfaatkan untuk apa saja oleh lembaga pemerintah tersebut.

    Ruang Lingkup Akuntansi Sektor Publik

    Untuk ruang lingkupnya adalah seluruh lembaga pemerintahan serta organisasi nirlaba maupun non-profit. Adapun contoh lembaga yang memanfaatkan public sector accounting yaitu LSM, pemerintah daerah, organisasi non-profit, yayasan, dan sekolah/universitas.

    Selain itu, tempat ibadah, parpol (partai politik), puskesmas, dan rumah sakit juga masuk ke dalam contoh ruang lingkup akuntansi sektor publik. Dikarenakan dananya berasal dari publik, maka wajib bagi seluruh lembaga tersebut untuk melaporkan penggunaan dananya.

    Jenis Akuntansi Sektor Publik

    Mengacu pada ruang lingkup yang telah dibahas, public sector accounting dapat dibedakan menjadi 2. Berikut penjelasannya.

    1. Akuntansi Pemerintah

    Akuntansi pemerintah adalah jenis akuntansi yang bertujuan untuk menyediakan data/informasi transaksi keuangan pemerintah. Kemudian pemerintah akan melaporkan transaksi tersebut ke lembaga legislatif, eksekutif, yudikatif, serta masyarakat.

    Akuntansi pemerintah dibagi 2:

    • Akuntansi pemerintah pusat
    • Akuntansi untuk pemerintah daerah

    Pada pemerintah pusat, akuntansinya untuk ranah provinsi. Sementara pada akuntansi daerah ranahnya untuk pemerintah kabupaten atau pemerintah kota.

    2. Akuntansi Sosial

    Akuntansi sosial merupakan sektor akuntansi yang khusus untuk lembaga sosial. Contohnya, lembaga makro yang tugasnya memberikan pelayanan terkait perekonomian nasional. Tujuan akuntansi sosial yaitu melakukan pencatatan terhadap seluruh aktivitas ekonomi.

    Pencatatan tersebut dilakukan baik oleh organisasi nirlaba maupun non-profit. Beberapa contohnya yaitu rumah sakit, puskesmas, partai politik, masjid, dan lain-lain.

    Karakteristik Akuntansi Sektor Publik

    Adapun karakteristik terkait akuntansi sektor publik antara lain:

    • Relevan. Laporan tersebut harus memuat informasi yang mampu berpengaruh terhadap pengambilan keputusan. Laporan tersebut juga untuk melakukan evaluasi terkait peristiwa sebelumnya maupun yang akan datang.
    • Andal. Laporan akuntansi sektor publik harus memuat informasi yang nantinya dijadikan sebagai bahan pertimbangan dengan laporan sebelumnya.
    • Mudah dipahami. Laporan tersebut harus memuat informasi yang mudah dipahami, baik oleh pihak internal maupun eksternal.

    Penerapan Public Sector Accounting di Indonesia

    Informasi lain yang juga sangat penting yaitu penerapan public sector accounting di Indonesia.

    1. Pertanggungjawaban Kelayakan Akuntansi

    Ketika pemenuhan otoritas baik dari DPR/DPRD maupun komisaris telah terpenuhi, kebijakan penghasilan dan pembayaran dari pusat sektor publik akan dapat terlaksana. Umumnya, pemberian otoritas tersebut bisa diterapkan melalui proses voting.

    2. Menerapkan Prinsip Bruto

    Seluruh penghasilan yang dibayar bruto akan dibebankan lalu menjadi pengurang pendapatan. Kemudian laporan juga harus dibuat secara lengkap sebagai bukti pertanggungjawaban ke pihak terkait.

    3. Periodikal

    Penerapan periodikal ini maksudnya yaitu seluruh transaksi pengeluaran wajib dipertanggungjawabkan di setiap periode. Maka dari itu, otorisasi terkait pengeluaran akan dinilai berdasarkan pencapaian suatu periode tertentu.

    Jika terdapat kelebihan dana di dalam transaksi pengeluaran, maka organisasi maupun lembaga tersebut harus menyerahkannya kembali ke manajemen pusat.

    4. Spesifikasi

    Jika terdapat transaksi pengeluaran demi keperluan khusus, nanti transaksi tersebut harus dengan persetujuan DPR/DPRD maupun komisaris. Ini merupakan konsep pengecualian atau by exception concept.

    Konsep tersebut wajib berdasarkan aturan yang berlaku di lembaga masing-masing. Konsep ini juga tidak bertentangan dengan konsep atau tujuan lain yang lebih urgent.

    Peran Public Sector Accounting dalam Organisasi

    Beberapa peran dari public sector accounting pada sebuah organisasi yaitu:

    1. Perencanaan Strategis

    Pada tahap ini, manajer akan membuat planning serta solusi alternatif program. Tujuannya untuk mendukung strategi organisasi sehingga dapat berjalan secara efektif.

    Akuntansi manajemen berperan penting untuk menyediakan data informasi. Misalnya cost program dan cost of activity. Perencanaan ini dimulai dari tahap perencanaan strategis hingga pengendalian atau task control.

    2. Memberikan Biaya Informasi

    Dalam organisasi, akuntansi sektor publik juga berperan dalam menyediakan biaya informasi. Biaya tersebut meliputi biaya input, proses, dan biaya output.

    Informasi biaya ini wajib diberikan karena berkaitan dengan transparansi dana. Dengan begitu, manajemen bisa melakukan evaluasi biaya dan melihat apakah biaya tersebut berlebih atau berkurang. Maka dari itu, informasi yang disajikan juga harus detail.

    3. Penilaian Investasi

    Jika membandingkan dengan sektor swasta, pada sektor publik mempunyai karakter yang lebih kompleks. Ini mencakup kegiatan, peraturan, manajemen, pengambilan kebijakan, termasuk penilaian investasi.

    Di dalam memberi penilaian, teknik yang diterapkan baik oleh sektor publik maupun swasta juga berbeda. Hal tersebut karena tujuan keduanya yang tidak sama.

    Sektor swasta bertujuan memperoleh keuntungan yang sebesar-besarnya. Sementara pada sektor publik bertujuan memberikan pelayanan terbaik. Untuk itu, Anda bisa menerapkan cost effectiveness analysis atau analisis efektivitas biaya.

    4. Penganggaran

    Tujuan penganggaran atau budgeting yaitu distribusi, stabilitas, serta alokasi sumber daya publik. Peran akuntansi sektor publik ini yaitu memberikan fasilitas di dalam menyusun anggaran secara efektif berdasarkan tiga fungsi atau tujuan anggaran tersebut.

    5. Penentuan Biaya dan Tarif Pelayanan

    Public sector accounting juga bisa digunakan untuk mengetahui berapa banyak pengeluaran untuk memberikan pelayanan. Hal ini termasuk pengeluaran subsidi untuk kepentingan publik.

    6. Penilaian Kinerja

    Peran akuntansi sektor publik yang terakhir yaitu memberikan penilaian kerja. Misalnya mengetahui berapa besar tingkat efisiensi dan efektivitas organisasi di dalam mencapai tujuan yang telah direncanakan.

    Sudah Paham tentang Akuntansi Sektor Publik?

    Demikian penjelasan tentang public sector accounting lengkap dengan tujuan, ruang lingkup, dan perannya. Berdasarkan penjelasan di atas, adanya akuntansi tersebut sangat penting untuk transparansi anggaran, kinerja lembaga publik, serta sebagai pertanggungjawaban.

  • 5 Jenis Standar Akuntansi Keuangan yang Berlaku di Indonesia

    5 Jenis Standar Akuntansi Keuangan yang Berlaku di Indonesia

    Siapa di sini yang bercita-cita menjadi seorang akuntan? Jika Anda orangnya, sudah sepatutnya untuk mengetahui standar akuntansi keuangan yang berlaku di Indonesia. Sehingga, Anda mampu menyusun laporan yang terpercaya dan akurat. Sebenarnya standar akuntansi terdiri dari beberapa aspek.

    Namun, pada penjelasan kali ini hanya akan dibahas terkait 5 jenis saja. Kelimanya menjadi standar yang paling umum digunakan sehingga wajib Anda pelajari mulai dari konsep dasarnya hingga yang paling detail. Lantas apa saja standar-standar tersebut? Silahkan luangkan waktu untuk membaca ulasan berikut!

    5 Standar Akuntansi Keuangan yang Perlu Anda Ketahui

    Standar Akuntansi Keuangan atau SAK merupakan suatu metode yang digunakan untuk menyajikan informasi laporan keuangan dalam kegiatan bisnis Terdapat 5 jenis standar yang saat ini berlaku, berikut penjelasan selengkapnya:

    1. SAK-ETAP

    SAK-ETAP adalah standar khusus Entitas Tanpa Akuntabilitas Publik. Artinya, entitas ini tidak mempunyai akuntabilitas publik yang signifikan dan tetap. Bahkan, laporan keuangan yang dibuat bertujuan untuk umum atau general purpose financial statement untuk pengguna eksternal

    Penetapan SAK-ETAP ini terjadi pada tanggal 19 Mei 2009 oleh pihak DSAK. Jenis SAK ini terdiri dari 30 BAB pembahasan yang mulai diberlakukan sejak 1 Januari 2011. Umumnya, perusahaan yang menggunakannya adalah UMKM atau bisnis-bisnis yang berada di skala menengah ke bawah.

    Sementara contoh pengguna eksternal adalah pemilik yang bekerja di balik layar dan tidak terlibat langsung pada pengelolaan bisnis. Misalnya adalah kreditur. SAK ETAP bertujuan untuk memberikan fleksibilitas pada penerapannya dan diharapkan memberi kemudahan akses pada pendanaan dan perbankan.

    Standar ETAP berdiri sendiri dan memakai siklus konsep biaya historis untuk mengatur transaksi yang ditetapkan. Dalam proses pencatatan laporannya, SAK ETAP menggunakan pengaturan sederhana dan tidak berubah bentuknya dalam kurun beberapa tahun.

    2. SAK EMKM

    Sekarang ini, sektor UMKM atau Usaha Mikro Kecil dan Menengah berkembang cukup pesat. Oleh sebab itu, IAI (Ikatan Akuntan Indonesia) kemudian menerbitkan jenis SAK EMKM yang mempunyai konsep lebih sederhana.

    Tujuan dari standar ini sendiri adalah untuk memberikan kemudahan bagi para pelaku bisnis UMKM dalam membuat laporan keuangan. DSAK (Dewan Standar Akuntansi Keuangan) telah mengesahkan SAK EMKM pada tanggal 24 Oktober 2016 dan berlaku pada tanggal 1 Januari 2018. 

    Versi ini mempunyai pembahasan yang lebih singkat yakni 18 BAB saja. SAK EMKM juga disusun untuk memenuhi keperluan laporan keuangan entitas mikro, kecil, dan menengah.

    Pengaturan dan isinya dilengkapi dengan dasar kesimpulan dan contoh ilustratif laporan keuangan dengan isi sebanyak 70 halaman. Mengingat apabila laporannya tidak terlalu banyak, maka dari itu penyusunannya pun hanya terfokus pada hal-hal yang dianggap penting saja.

    3. PSAK-IFRS

    PSAK-IFRS merupakan standar akuntansi yang digunakan di Indonesia. Standar ini dinyatakan dan disusun oleh DSAK yang dibentuk oleh IAI (Ikatan Akuntan Indonesia). Standar ini juga terdiri dari aturan-aturan baku yang mengatur beberapa aspek.

    Seperti penyusunan, perlakuan, pencatatan, dan penyajian laporan keuangan. Ada beberapa perusahaan yang menggunakan PSAK-IFRS dalam menyusun laporan keuangannya, seperti BUMN, Asuransi, Perusahaan Publik, dan Perbankan.

    PSAK sendiri juga resmi menggunakan Standar Pelaporan Keuangan Internasional (IFRS). Indonesia lebih banyak menerapkannya karena IFRS juga banyak digunakan sebagai standar di negara lain. Pengemabangan PSAK-IFRS sendiri adalah mulai dari tahun 1973.

    Kemudian pada tahun 2009, menindaklanjuti dari kesepakatan G-20 IAI melakukan konvergensi SAK ke IFRS. Pada tahapan pertama dilakukan tahun 2012, kemudian tahapan kedua 2013. 

    Karena dianggap mempunyai kecocokan dengan sistem akuntansi Indonesia, maka saat ini hampir seluruh SAK baik jenis PSAK maupun PSAK dikonvergensi ke IFRS. Terdapat beberapa perbedaan yang terjadi antara standar sebelum dan sesudah di konvergensi ke IFRS.

    Untuk SAK yang sudah mengkonvergensi IRS bersifat principle-based, sementara versi sebelumnya role-based. Principle-based biasanya lebih dominan karena memakai sistem pengukuran nilai wajar yang membutuhkan profesional judgement setiap kali mengambil keputusan.

    Semua PSAK sekarang tidak lagi menggunakan basis entitas, melainkan transaksi. Dengan begitu apabila ada PSAK yang menggunakan entitas sebelumnya harus dicabut. Seperti Akuntansi Perbankan, Pelaporan Keuangan, dan Entitas Nirlaba.

    SAK berlaku untuk entitas yang mempunyai akuntabilitas publik secara signifikan. Misalnya perusahaan yang menerbitkan efek di pasar modal dan menguasai aset dalam kapasitas fidusia. Misalnya seperti bank, pialang, dana pensiun, reksadana asuransi, dan investasi.

    4. SAS

    Mungkin Anda pernah membaca tentang sistem keuangan berbasis syariah. Mengingat sekarang banyak perusahaan finance yang juga menggunakan aturan ajaran Islam untuk menanggulangi beberapa hal. Nama standar yang mengaturnya adalah SAS.

    SAS merupakan Standar Akuntansi Syariah yang ditunjukkan untuk entitas untuk melakukan transaksi ekonomi syariah baik lembaga syariah maupun non syariah. SAS sendiri dilakukan menggunakan model SAK umum dengan basis syariah dan mengacu pada fatwa MUI.

    Ada beberapa kerangka konseptual yang digunakan dalam Standar Akuntansi Keuangan yang satu ini, yakni:

    • Istishna
    • Penyajian Laporan Keuangan Syariah
    • Musyarakah
    • Akuntansi Murabahah
    • Mudharabah 
    • Salam 

    5. SAP

    Jenis SAK yang terakhir adalah SAP (Standar Akuntansi Pemerintah). SAP merupakan aturan yang dibuat dan diciptakan oleh Komite Standar Akuntansi Pemerintahan atau KSAP. Sistem ini digunakan untuk menyusun laporan keuangan yang terdiri dari beberapa hal berikut:

    • Laporan Keuangan Pemerintah Daerah (LKPD).
    • Laporan Keuangan Pemerintah Pusat (LKPP).

    Sementara laporan keuangan pokok berdasarkan SAP adalah:

    • Catatan Atas Laporan Keuangan.
    • Neraca (Lajur dan Saldo).
    • Laporan Realisasi Anggaran.
    • Laporan Arus Kas.

    SAP paling baru disahkan oleh Peraturan Pemerintah (PP) nomor 71 tahun 2010 yang dibuat dan disusun oleh Komite Standar Akuntansi Pemerintah (KSAP).

    Kegunaan SAK

    Mengutip dari beberapa sumber SAK mempunyai beberapa kegunaan yang menguntungkan bagi pemegang saham, investor, dan kreditur. Adapun kegunaannya adalah sebagai berikut:

    1. Bagi Pemegang Saham

    Standar Akuntansi Keuangan memiliki manfaat penting untuk para pemegang saham. Mereka bisa lebih mudah dalam memantau perkembangan kondisi keuangan suatu perusahaan. Laporan keuangan yang terstruktur tentu lebih mudah untuk dianalisis.

    Dengan begitu, pemegang saham akan memakai laporan keuangan menjadi alat untuk mengetahui kemampuan perusahaan dalam membagi keuntungan. Jadi, para pemegang saham bisa mengambil keputusan apakah perusahaan tersebut cukup baik untuk mendapatkan keuntungan atau sebaliknya.

    2. Bagi Investor

    Terkadang, para investor pemula harus melakukan berbagai upaya demi mendapatkan perusahaan yang mapan dan matang. Dalam artian, perusahaan ini memiliki keuntungan yang stabil di setiap tahunnya. Mengetahui hal tersebut investor bisa melihatnya melalui SAK perusahaan.

    Laporan keuangan yang berisikan tentang kinerja perusahaan tentu sangat membantu investor dalam mengambil keputusan. Sebab, melalui laporan tersebut investor bisa langsung memantau kondisi perusahaan. Mulai dari sumber daya manusia, utang, laba, pengeluaran, hingga aset.

    3. Bagi Kreditur

    Manfaat terakhir Standar Akuntansi Keuangan adalah untuk seorang kreditur. SAK memainkan peran yang sangat penting di sini. Gunanya adalah menilai kemampuan perusahaan dalam melunasi atau membayar pinjaman sesuai dengan tempo yang telah disepakati bersama.

    Laporan keuangan yang tertulis sesuai dengan standarnya akan menjadi acuan untuk menilai apakah perusahaan tersebut menunjukkan kelayakan diberikan kredit atau tidak. Biasanya kreditur akan melihat laporan keuangan beberapa waktu terakhir demi memperoleh kesimpulan yang tepat.

    Sudah Tahu Apa Saja Standar Akuntansi Keuangan?

    Selesai sudah ulasan yang membahas tentang Standar Akuntansi Keuangan atau SAK. Mengingat laporan keuangan menjadi dokumen yang penting, maka biasanya pengelolanya adalah orang-orang yang sudah menguasai perhitungan akuntansi dan teliti. Sebab hilang satu angka, maka hasilnya akan berubah keseluruhan.

  • Pengertian Moral Hazard: Sejarah, Cara Mengatasi, dan Contohnya

    Pengertian Moral Hazard: Sejarah, Cara Mengatasi, dan Contohnya

    Moral hazard merupakan risiko yang timbul akibat faktor manusia. Sebagai contoh, ketidakjujuran pengemudi saat mengemudikan mobil dengan kecepatan tinggi yang bisa menimbulkan kerugian bagi pengguna jalan lainnya. Berikut ini adalah ulasan seputar contoh dan cara mengatasi moral ini!

    Pengertian Moral Hazard

    Moral hazard merupakan suatu resiko dimana terdapat pihak yang belum melakukan penandatanganan kontrak dengan itikad baik, namun sudah memberikan informasi yang menyesatkan tentang kewajiban, aset, dan kapasitas kreditnya.

    Istilah moral ini sering dijumpai dalam bisnis asuransi. Resiko kemungkinan tindakan moral ini dapat terjadi ketika pemegang asuransi dengan sengaja melakukan tindakan untuk merusak barang yang diasuransikannya seperti pembakaran, kecelakaan yang disengaja, dan lain-lain. 

    Harapannya yaitu agar bisa mendapatkan klaim atau penggantian atas kerusakan barang tersebut dari perusahaan asuransi. Istilah moral ini juga sering dipakai untuk merujuk pada tindakan para stakeholder atau pihak-pihak yang berkepentingan lainnya dalam sektor keuangan, seperti perbankan dan asuransi.

    Para stakeholder atau pihak yang berkepentingan tersebut dapat berupa pihak perusahaan, pihak yang memiliki hubungan kerja sama, pihak yang berada dalam satu lingkup korporasi, maupun pihak atas nama pribadi atau kelompok.

    Sejarah Moral Hazard

    Penggunaan istilah moral hazard berawal dari abad ke-17 Masehi. Istilah ini kemudian berkembang secara luas dan digunakan oleh perusahaan asuransi asal Inggris, yaitu Dembe dan Boden pada akhir abad ke-19 Masehi. 

    Moral ini sendiri pada waktu itu dijadikan sebagai subjek konsep penelitian baru yang dilakukan oleh para ekonom pada tahun 1960-an untuk menyatakan perilaku yang tidak bermoral atau disebut juga perilaku penipuan.

    Para ahli ekonomi tersebut juga menggunakan istilah moral ini untuk mendefinisikan perilaku atau tindakan tidak efisien yang bisa terjadi ketika sebuah resiko dialihkan, sehingga tidak bisa dievaluasi sepenuhnya.

    Sampai saat ini, istilah moral ini sering dikaitkan dengan suatu tindakan kecurangan yang dilakukan oleh seorang individu atau kelompok. Tindakan kecurangan atau penipuan tersebut merupakan tindakan yang terdapat pada sektor ekonomi, seperti perbankan, asuransi, dan lain sebagainya.

    Cara Mengatasi Moral Hazard

    Mengatasi resiko akibat moral ini membutuhkan kerjasama dari berbagai pihak, seperti perusahaan, masyarakat, dan pemerintah. Berikut ini adalah beberapa langkah yang bisa kamu lakukan untuk mengatasi moral ini:

    1. Memberikan Hukuman untuk Setiap Perilaku Buruk

    Memberikan hukuman untuk setiap perilaku buruk merupakan salah satu cara untuk mengatasi moral ini. Tujuan pemberian hukuman bagi para pelaku moral ini yaitu untuk memberikan efek jera, agar tidak mengulangi kembali perilaku buruk yang menyimpang tersebut.

    Sebagai contoh, pemerintah dapat memberikan hukuman bagi mereka yang bertanggung jawab karena telah memberikan keputusan yang mengakibatkan kerugian bagi banyak pihak.

    Salah satu penyebab moral ini yaitu lemahnya hukum atau regulasi yang mengatur tentang tindakan kecurangan dalam sektor keuangan, seperti perbankan dan asuransi.

    Peraturan tentang transaksi simpan pinjam dan pendisiplinan kinerja pasar masih terlalu lemah, sehingga memungkinkan terjadinya tindakan moral ini. Pertumbuhan industri asuransi dan perbankan yang tinggi harusnya juga diikuti dengan perbaikan regulasi atau hukum yang mengaturnya.

    2. Memberikan Motivasi atau Insentif

    Pemberian motivasi dan insentif ini dapat diterapkan untuk mengatasi moral ini dalam dunia asuransi. Untuk mengatasi moral ini dalam dunia asuransi, suatu perusahaan asuransi dapat membuat kontrak yang berisi pemberian insentif bagi nasabah yang mengasuransikan produknya.

    Kontrak tersebut sebaiknya juga dibuat agar nasabah tidak mengasuransikan produknya dalam jumlah penuh. Oleh karena itu, pihak asuransi bisa menerapkan proses pembayaran DP atau uang muka pertama untuk suatu klaim asuransi. 

    Untuk mengatasi moral ini, perusahaan asuransi juga bisa mempersulit proses klaim asuransi atau pencairan dana, sehingga meminimalisir resiko kecurangan yang dilakukan oleh nasabah dalam proses klaim asuransi.

    Pencegahan Moral Hazard dalam Sektor Perbankan

    Mencegah resiko moral ini dalam dunia perbankan bisa dilakukan dengan cara manajemen resiko yang tepat. Berikut ini adalah beberapa cara pencegahan resiko moral ini yang bisa dilakukan oleh sektor perbankan:

    1. Manajemen Resiko yang Transparan

    Salah satu penerapan manajemen resiko yang transparan, yaitu melakukan pemaparan seluruh hal yang berpotensi menjadi resiko secara terbuka. Potensi resiko yang tidak dipaparkan secara terbuka atau disembunyikan akan menjadi sumber masalah bagi sektor perbankan ke depannya.

    2. Proses Assessment yang Tepat

    Untuk mengatasi resiko moral ini, pihak perbankan juga harus melakukan proses assessment yang tepat. Proses assessment atau penilaian harus dilakukan menggunakan metodologi yang tepat.

    Tidak hanya itu, perusahaan juga harus melakukan investasi yang berkelanjutan untuk bisa menyusun konsep, metodologi, serta teknik secara terus menerus. Tujuannya yaitu untuk memperkuat strategi manajemen resiko dalam sektor perbankan.

    3. Penyampaian Informasi yang Tepat dan Akurat

    Untuk mendukung proses assessment yang tepat, dibutuhkan informasi yang tepat dan akurat. Oleh karena itu, proses penyampaian informasi harus didasarkan pada data terkini atau aktual.

    4. Independen

    Proses manajemen resiko pada perbankan juga harus didasarkan pada kemandirian atau independensi. Asas independensi ini tidak hanya berlaku pada satu unit perbankan secara besar, namun juga berlaku untuk setiap unit organisasi yang ada dalam naungan sektor perbankan. 

    5. Diversifikasi

    Diversifikasi yaitu melakukan pembagian beban dan penyebaran resiko kepada unit organisasi yang lain. Tujuannya yaitu agar strategi manajemen resiko bisa berjalan dengan baik dan merata, sehingga tidak akan menumpuk pada satu unit organisasi saja.

    Selain itu, pembagian lembaga keuangan sesuai kewenangan dan tanggung jawab juga bisa menghindarkan dari resiko tindakan moral hazard. Dengan diversifikasi lembaga keuangan, maka kegiatan keuangan tidak akan terpusat di satu instansi saja, sehingga kemungkinan resiko moral ini bisa dihindari.

    6. Keputusan yang Disiplin

    Sebaik apapun konsep, metode, serta teknik yang digunakan dalam proses manajemen resiko, hal ini akan menjadi sia-sia saja, jika keputusan yang diambil untuk mengatasi resiko tersebut tidak dilakukan dengan tepat.

    Kualitas manajemen resiko dalam sektor perbankan juga tergantung pada proses pengambilan keputusan yang dilakukan oleh para stakeholder. Oleh karena itu, untuk meningkatkan keberhasilan strategi manajemen resiko yang telah dibuat, pengambilan keputusan harus didasarkan pada aturan tertentu secara disiplin.

    7. Penetapan Limit dan Toleransi

    Penggunaan kebijakan penetapan limit dan toleransi kredit akan memberikan kepastian dalam proses manajemen resiko. Hal ini juga akan meminimalisir resiko terjadinya moral ini.

    8. Melakukan Mekanisme Kontrol di Setiap Transaksi

    Tidak bisa dipungkiri jika mekanisme kontrol atau monitoring memang sangat dibutuhkan di setiap unit bisnis, termasuk sektor perbankan. Mekanisme kontrol atau monitoring yang baik akan meminimalisir terjadinya resiko moral ini.

    Contoh Moral Hazard

    Dalam sektor asuransi, suatu resiko pasti memiliki unsur kerugian dan ketidakpastian. Unsur ketidakpastian tersebut meliputi beberapa aspek, seperti waktu, tempat, bahkan pihak-pihak yang terlibat di dalamnya.

    Sementara itu, unsur kerugian dalam dunia asuransi bisa dihitung secara materiil berupa nilai uang. Moral hazard bukanlah penyebab utama dari suatu resiko, namun moral ini dapat menjadi pemicu terjadinya resiko kerugian dan ketidakpastian dalam dunia asuransi

    Contoh moral ini yang bisa terjadi dalam dunia asuransi, yaitu proses klaim fiktif, merusak produk atau benda yang diasuransikan dengan sengaja, atau membuat skenario kecelakaan yang dibuat-buat.

    Tujuan tindakan kecurangan tersebut, yaitu untuk mendapatkan penggantian terhadap kerugian yang disebabkan oleh pelaku kecurangan itu sendiri. Dengan kecurangan tersebut, maka pelaku akan bisa melakukan klaim atas tindakan curang yang dilakukannya

    Selanjutnya, tindakan moral ini juga bisa terjadi dalam dunia perbankan. Contoh tindakan moral ini dalam dunia perbankan, yaitu pembobolan dana nasabah yang dilakukan oleh pegawai bank itu sendiri. Hal ini bisa dilakukan karena pegawai bank tersebut memiliki akses terhadap data setiap nasabah.

    Selain itu, tindakan tersebut juga bisa terjadi karena para pegawai bank sudah mengetahui mekanisme atau cara kerja sistem keuangan pada bank tersebut. 

    Sistem pengamanan data nasabah yang lemah juga bisa menjadi penyebab pegawai bank bisa mengakses data nasabah secara bebas dan menyalahgunakannya untuk kepentingan yang tidak bertanggung jawab.

    Sudah Tahu Tentang  Moral Hazard?

    Itulah beberapa ulasan tentang moral hazard, sejarah, contoh kasus, penyebab, dampak, dan bagaimana cara mengatasinya. Tindakan kecurangan yang termasuk dalam moral ini harus segera diatasi untuk memberikan kenyamanan dan perlindungan bagi sektor perbankan, asuransi, dan sektor ekonomi lainnya!

  • 3 Contoh Penutup Makalah & Strukturnya yang Benar

    3 Contoh Penutup Makalah & Strukturnya yang Benar

    Makalah penelitian bukan hanya berisi topik dan latar belakang, namun juga harus ada penutupnya. Meskipun berada pada bagian akhir, membuat penutup makalah tidak boleh sembarang. Oleh sebab itu, pahamilah contoh penutup makalah sebagai bahan referensi.

    Apa Itu Penutup Makalah?

    Sesuai namanya, penutup makalah terletak di bagian akhir. Pada bagian ini, berisi seputar observasi dan riset lapangan dari penelitian. 

    Adanya penutup makalah, membuat pembaca bisa lebih mudah memahami isi makalah. Dengan demikian, bisa mendatangkan pengetahuan dan wawasan baru bagi pembaca. 

    Jika membahas bagian penutup makalah tidak bisa lepas dari kesimpulan dan saran. Unsur-unsur tersebut memiliki keterkaitan dan saling melengkapi satu sama lain. Menulis penutup makalah harus menentukan kesimpulan isi pembahasan makalah terlebih dahulu. 

    Selain itu, ada juga saran untuk penelitian. Karena kesimpulan dan saran berhubungan dengan penutup makalah, maka keduanya masuk dalam bahasannya. 

    Jika Anda sudah memahami isi makalah secara keseluruhan, membuat kesimpulan dan saran di penutup makalah menjadi lebih mudah.

    Struktur Penutup Makalah

    Sebelum menulis contoh penutup makalah, sebaiknya pahami dulu strukturnya. Sehingga hasilnya lebih terperinci, tanpa adanya miskomunikasi dalam makalah penelitian. Ketahuilah struktur penting yang umum di dalam penutup makalah, yaitu:

    1. Kesimpulan

    Syarat pertama untuk membuat penutup makalah adalah kesimpulan dari penelitian. Bagian ini berisi tentang hasil akhir makalah secara keseluruhan, namun dibuat lebih singkat, padat, dan jelas.

    Maka dari itu, hasil kesimpulan harus sesuai isi pembahasan yang sudah ada di bab-bab sebelumnya. Tujuannya agar pembaca lebih memahami isi makalah dan tidak bingung.

    Bukan itu saja, kesimpulan juga tidak boleh terlalu panjang. Sebaiknya tulis poin-poin penting dari isi pembahasan. Dengan kata lain, kesimpulan yang panjang akan mengurangi nilai inti pokok permasalah makalah.

    Adapun karakteristik dari kesimpulan, yakni:

    • Menyampaikan kembali kalimat teori yang ada dukungan argumen dalam karya tulis ilmiah. Akan tetapi, sebaiknya jangan menggunakan kata-kata yang sama.
    • Memberikan pernyataan tentang topik penelitian dari perkembangan paragraf, namun hasil kata-katanya tidak sama.
    • Jika kesimpulan sudah sesuai, maka akan berisi pendapat, prediksi, dan solusi.
    • Ada pernyataan akhir yang berisi ringkasan esai.
    • Memakai kata transisi, mulai dari dengan kata lain, ringkasannya, karena, itu, yaitu, singkatnya, kesimpulannya, dan lain sebagainya.
    • Kata transisi berfungsi sebagai isyarat bahwa ide-ide akan berakhir.

    2. Saran

    Saran juga menjadi bagian dari penutup makalah. Berbeda dari kesimpulan, saran ditulis untuk ditujukan kepada pembaca. Pastinya masih berkaitan dengan topik pembahasan..

    Adanya saran, penulis bisa memberikan solusi kepada para pembaca yang berkaitan isi makalah. 

    Pada dasarnya, pembuatan saran tidak ada aturan khusus. Namun, sebaiknya tulis saran menggunakan bahasa sederhana. Supaya pembaca lebih mudah memahaminya.

    Agar bisa mengenali kalimat saran, Anda harus memahami ciri-cirinya terlebih dahulu. Berikut ini penjelasannya, yaitu:

    • Ada kata penanda pada awal kalimat maupun tengah kalimat. Contohnya seperti sebaiknya, perlu diingat bahwa, hendaknya, seharusnya, lebih baik jika, saran saya, dan lain sebagainya.
    • Penggunaannya sering terjadi dalam kehidupan sehari-hari dan karya sastra. Selain itu, kalimat saran juga bisa Anda temukan pada teks tajuk rencana, paragraf argumentasi, dan resensi.
    • Akhir kalimat saran tidak ada tanda baca seru, yakni tanda yang menggambarkan kalimat seruan dan larangan. 

    Baca Juga : 4 Contoh Saran dalam Makalah serta Strukturnya

    3 Tips Membuat Penutup Makalah

    Dalam menulis penutup makalah, tidak boleh melakukannya secara asal-asalan. Karena ada beberapa syarat yang harus diperhatikan. Simak 3 tips dalam membuat penutup makalah berikut ini.

    1. To The Point

    Maksud dari to the point, sebaiknya bagian penutup tidak mengandung kalimat bertele-tele. Karena idealnya penutup makalah hanya satu halaman. Jika isi pembahasan makalah sudah panjang, tuliskan bagian penutup maksimal dua halaman.

    Pasalnya, penutup makalah adalah hasil akhir dari isi makalah. Selain itu, penutup makalah juga menjadi jawaban dari tujuan pada bagian pendahuluan. Oleh sebab itu, usahakan untuk membahasnya to the point.

    Dengan demikian, pembaca lebih mudah untuk memahami hasil makalah penelitian. Sehingga pastikan memilih poin penting pembahasan saja dan tidak perlu menjabarkan hal lainnya.

    2. Fokus Rangkuman

    Pada bagian penutup juga sering terjadi kesalahan. Penyebab utamanya adalah kurang fokus dalam merangkum isi makalah. Hal itu bisa terjadi karena kurang pemahaman terkait penelitian yang dituliskan penulis.

    Padahal penutup makalah harus fokus menyimpulkan isi makalah. Oleh sebab itu, Anda harus menganalisis poin-poin penting dari data pembahasan. Sehingga penulisan penutup makalah mudah dilakukan.

    3. Beri Saran Sesuai Tema

    Saran adalah sub bagian penutup yang sering dianggap remeh. Pada akhirnya, penulisan saran justru melebar kemana-mana. Padahal, sebenarnya sub bagian ini harus berkaitan dengan tema dan isi pembahasan makalah.

    Agar hasilnya bagus, Anda harus membuat saran sesuai tema dan isi. Sehingga memiliki korelasi hasil yang sesuai. Pada hasil penelitian lapangan, Anda bisa memberikan saran kepada pelaku terkait lapangan dan hasil temuan.

    Lain halnya dengan penelitian berdasarkan buku referensi, maka berikan saran tentang wacana yang diangkat. Biasanya, itu bisa berasal dari berbagai sumber literasi pustaka.

    Berdasarkan inti, sebaiknya jangan melebar dengan memberikan saran yang tidak penting. Anda cukup hanya fokus pada hasil pembahasan. Dengan demikian, bagian saran akan nyambung dengan isi makalah tanpa melebar.

    3 Contoh Penutup Makalah

    Meskipun sudah memahami struktur penulisan dalam penutup makalah, tidak afdol rasanya jika tidak menengok contohnya. Anda bisa menjadikan 3 contoh penutup makalah di bawah ini sebagai referensi.

    Contoh 1

    Contoh Penutup Makalah
    Contoh Penutup Makalah | Sumber Gambar: Detik.com

    Pada contoh di atas, Anda bisa melihat bahwa penutup makalah berisi kesimpulan dan saran. Masing-masing sub bab tersebut terbilang cukup singkat isinya. Meski penutup, pastikan Anda memperhatikan penulisannya agar tetap sesuai EYD.

    Contoh 2

    Contoh Penutup Makalah | Sumber Gambar: 1.bp.blogspot

    Sama seperti pada contoh pertama, penutup makalah berisi kesimpulan dan saran. Namun, pada contoh kedua ini, kesimpulannya tidak berbentuk paragraf melainkan bulleting list. Meski begitu, sama-sama menjelaskan kesimpulan dan saran penelitian.

    Contoh 3

    Contoh Penutup Makalah
    Contoh Penutup Makalah | Sumber gambar: Penggembala Kata

    Contoh penutup makalah yang terakhir ini mirip dengan contoh yang pertama yaitu penjelasan berupa paragraf, bukan bulleting list. Jika diperhatikan, contoh di atas tata bahasa yang digunakan masih banyak yang kurang tepat.

    Misalnya, penggunaan huruf kapital maupun pengulangan kata-kata yang sama atau bertele-tele.

    3 Manfaat Menulis Penutup Makalah

    Sebagai sub bagian dari makalah, bagian penutup tentu saja memiliki fungsi. Berikut 3 diantaranya, yaitu:

    1. Bagi Penulis

    Dengan menulis bagian penutup, maka penulis bisa meningkatkan pemikirannya secara lebih kritis. Karena menyimpulkan suatu pembahasan membutuhkan effort tinggi.

    Selain itu, penulis juga jadi lebih sistematis, bertanggung jawab, lebih peka terhadap masalah, dan menambah wawasannya. Sehingga, isi makalah menjadi lebih terstruktur.

    2. Bagi Pembaca

    Tidak hanya untuk penulisnya, seseorang yang membaca bagian-bagian dari makalah juga mendapatkan manfaat. Salah satunya adalah sebagai sumber referensi dan menambah ilmu pengetahuan mereka.

    3. Bagi Industri Terkait

    Ketika membuat makalah, tentu ada institusi tertentu dibaliknya. Nah, biasanya penulisan bagian-bagian makalah yang benar akan bermanfaat bagi mereka. Hal ini karena sebagai acuan untuk memperbaiki masalah dan menerapkan solusi yang ada di dalam penutup makalah.

    Baca Juga : Pengertian Makalah, Struktur, Jenis, Fungsi, dan Cara Membuatnya

    Sudah Tahu Contoh Penutup Makalah?

    Penutup makalah adalah salah satu bagian penting dari makalah. Anda bisa  mempelajari berbagai contoh penutup makalah yang ada. Membuat bagian akhir makalah memang terlihat mudah, namun tidak boleh sembrono. Sebab, bisa menghilangkan nilai penting makalah. 

    Akibatnya, makalah jadi tidak terstruktur kembali. Tidak hanya penulis yang dirugikan, para pembaca juga ikut kena getahnya. Sebab pembaca bisa merasa kebingungan. Pastikan Anda membuat penutup makalah yang jelas, tidak bertele-tele, dan mudah dipahami.

  • Apa Itu Asas Tunai? Pengertian, Konsep, & Contohnya

    Apa Itu Asas Tunai? Pengertian, Konsep, & Contohnya

    Menjadi bukti hak penyerahan atas harga tanah, nama asas tunai tidak boleh dilupakan. Ketika melakukan akta jual beli, maka kesepakatan harga harus dilunasi sampai tuntas. Ada berbagai jenis yang dapat dipahami, sehingga konsep asas ini terus berkembang. Yuk, simak selengkapnya!

    Apa Itu Asas Tunai?

    Menurut Otoritas Jasa Keuangan atau OJK, asas tunai didefinisikan sebagai pencatatan yang keluar atau diterima melalui transaksi secara tunai. Di mana transaksi tidak memperhatikan waktu dan tanggal terjadinya. 

    Secara jelasnya, transaksi dalam asas ini hanya akan diakui saat adanya pendapatan yang berupa dana, kas, dan bank. Selain itu, penerimaannya pun akan diakui setelah berubah menjadi kas atau bank.

    Bukan hanya itu saja, asas ini juga dapat disebut sebagai basis kas atau cash basis. Hal tersebut terjadi karena transaksi akuntansinya akan tercatat saat pengeluaran atau penerimaan dana kas terjadi.

    Namun, pendapatan dan transaksi lainnya akan dicatat dalam bentuk laba rugi, khususnya saat pendapatan diterima dan beban transaksi sudah dibayarkan. Dengan demikian, transaksi yang dilaporkan hanya ketika ada keterlibatan dari uang masuk dan keluar ke kas. 

    Pada asas ini, pendapatan akan diakui jika konsumen membayar jumlah uang dengan maksimal. Di mana jumlah uang tersebut sudah ditentukan oleh perusahaan atau orang terkait. Bukan malah saat konsumen baru saja menerima barang dan jasa yang dipakai.

    Ketika pencatatan transaksi menggunakan tunai, maka transaksi akan mempengaruhi pembukuan perusahaan. Pengaruh tersebut akan berdasarkan pertukaran dan pertimbangan. Oleh sebab itu, memang asas ini kurang akurat jika digunakan dalam jangka pendek.

    Konsep Asas Tunai

    Dalam penerapannya, asas yang berkaitan dengan basis kas ini memiliki konsepnya tersendiri. Adapun konsepnya terbagi menjadi dua, antara lain penjelasannya di bawah ini:

    1. Pengakuan Tentang Pendapatan

    Pada basis kas, ada pengakuan yang berkaitan tentang pendapatan kas. Ketika perusahaan sudah menerima pembayaran dengan transaksi tunai. Konsep ini tidak ada penerapan waktu untuk menagih hutang. Oleh sebab itu, piutang dapat dihapus secara langsung dan estimasi piutang tak tertagih pun tidak ada.

    2. Pengakuan Tentang Biaya

    Pengakuan tentang biaya adalah konsep yang akan dilakukan saat pembayaran sudah lunas secara tunai. Ketika pembayaran telah diterima, maka biaya dinyatakan sudah masuk dan diakui sesuai waktu transaksi yang terjadi.

    Metode Asas Tunai

    Asas ini memiliki metode yang dapat memberikan keuntungan, yakni berkaitan dengan kesederhanaan. Jadi, pelaku hanya cukup memperhitungkan uang yang telah dibayarkan dan diterima. Dengan demikian, arus kas akan dilacak dengan lebih mudah.

    Melalui metode ini, berbagai pelaku usaha kecil dan kepemilikan tunggal dapat merasakan keuntungan. Ini karena ada kemungkinan pelaksanaan tidak dilakukan dengan karyawan, sehingga pelaku tidak perlu mengeluarkan biaya tambahan. 

    Meskipun begitu, tidak menutup kemungkinan ada perusahaan yang akan melebih-lebihkan untuk mendapatkan dana tambahan melalui metode ini. Ini disebabkan metode ini yang tidak mencatat utang, sehingga utang yang sebenarnya lebih besar dapat dimanipulasi. 

    Dengan demikian, pembukuan tidak mencatat utang selama aliran pendapatan perusahaan berjalan. Akibatnya, perusahaan akan menghadapi kesulitan dalam kondisi keuangannya. Bahkan dapat membuat seorang investor menyimpulkan perusahaan ingin memperoleh keuntungan yang berlebihan.

    Kelebihan dan Kekurangan dari Asas Tunai

    Melihat metode yang digunakan, tentu saja akan mendatangkan manfaat. Baik itu untuk pelaku maupun penerimanya. Nah, berikut beberapa kelebihan dari penggunaan asas ini:

    • Sebagai basis kas, asas ini dapat mencatat pembiayaan, pembelanjaan, dan pendapatan yang terjadi.
    • Meskipun ada beban transaksi, tapi biaya tidak akan diterima. Namun pengecualian jika pembayaran memang sudah terjadi secara tunai. Ini bertujuan untuk menghindari terjadinya penyebab pengurangan saat menghitung pendapatan.
    • Pengakuan terkait pendapatan baru dapat diakui saat kas sudah diterima. Dengan demikian, transparansi dalam asas ini menjadi poin plus. Sehingga pelaku dapat mengetahui posisi yang sebenarnya.
    • Posisi keuangan merupakan satu-satunya hal yang paling utama untuk diperlihatkan dalam laporan keuangan.
    • Pendapatan yang tak tertagih tidak akan memiliki risiko yang besar.
    • Jika kas sudah berhasil diterima, maka pendapatan sudah bisa diakui secara langsung.

    Terlepas dari kelebihan, ada juga kekurangan yang dimiliki oleh asas basis kas ini. Kekurangan ini bisa menjadi masalah yang fatal, jika pelaku tidak bisa menggunakannya dengan benar. Jadi, pahami kekurangannya berikut ini secara maksimal:

    • Jika menggunakan metode ini, maka besaran kasnya tidak akan terlihat.
    • Pengakuan pendapatan hanya dapat terjadi saat uang kas telah diterima. Dengan demikian, asas ini dapat menjadi penyebab pengurangan perhitungan dalam pendapatan bank.
    • Tidak ada estimasi piutang tak tertagih yang tersedia, sehingga kurang efektif untuk digunakan. Selain itu, piutang juga dapat dihapus secara langsung.
    • Proses transaksi, terutama pembayaran yang tertunda dapat mempersulit pencatatan. Ini karena pencatatan hanya mengakui kas masuk dan keluar yang sudah diterima.
    • Dapat mempersulit manajemen, terutama saat akan menggunakan kebijakan dalam proses keuangan masa depan. Karena kas menjadi patokan utamanya.
    • Laporan keuangan tidak bisa memperlihatkan potensi dari laba dan rugi perusahaan.
    • Tidak menunjukkan posisi keuangan yang sebenarnya. Sehingga penyampaian informasinya kurang akurat.

    Manfaat Asas Tunai

    Berbagai manfaat yang akan didapatkan ketika menggunakan asas ini, antara lain sebagai berikut:

    1. Lebih Sederhana

    Sebagai asas untuk menyerahkan hak pembayaran, maka langkah-langkah direncanakan dengan lebih sederhana. Selain itu, proses pelaksanakan akan menjadikan kesepakatan bersama sebagai hal dituju sampai pelunasan selesai. Sehingga pelaku tidak perlu kebingungan untuk melakukannya.

    Pada proses penyelesaiannya, ada banyak kesepakatan yang harus dilakukan. Meskipun caranya cukup sederhana, namun pelaku juga harus melaksanakannya secara maksimal.

    2. Tidak Perlu Akuntan Profesional

    Meskipun akuntan profesional sangat dibutuhkan dalam bidang akuntansi, namun tidak dalam asas tunai. Pelaku tidak perlu mempekerjakan akuntan profesional untuk menggunakan metode ini. 

    Sebab hanya dengan proses transaksi tunai, maka pelaku sudah bisa menyelesaikannya sendiri. Dengan demikian, akuntan profesional tidak terlalu dibutuhkan.

    3. Memberikan Gambaran Uang Tunai yang Akurat

    Dalam proses pencatatannya, piutang dan utang akan memberikan gambaran yang lebih akurat terkait transaksi uang tunai. Sehingga proses transaksi uang tunai terlihat lebih transparan. 

    Oleh sebab itu, melalui asas ini kondisi keuangan perusahaan akan mampu memberikan gambaran akurat. Jika menghitung transaksi tunai, maka sebaiknya gunakan cash basis saja.

    4. Cocok untuk Pelaku Usaha Kecil

    Secara umum, memang metode asas ini biasanya digunakan oleh pelaku usaha kecil. Di mana mereka lebih sering menggunakan pencatatan yang sederhana. Selain itu, asas ini juga berfungsi untuk keuangan pribadi.

    Dengan demikian, metode cash basis kurang cocok dan efektif untuk bisnis yang memiliki arus modal besar. Apalagi untuk bisnis dengan perputaran keuangan yang cepat.

    Contoh Asas Tunai

    Salah satu contoh penerapan dari asas ini bisa dilihat pada kontrak besar, khususnya pada perusahaan konstruksi. Di mana perusahaan konstruksi akan secara otomatis mendapatkan kontrak besar. 

    Akan tetapi, kontrak yang diterima hanya akan memperoleh kompensasi jika proyek selesai dikerjakan. Pengakuan pendapatan akan dilakukan perusahaan, jika para pekerja telah menyelesaikan proyek. Kas yang diterima akan menggunakan asas ini, namun laporan yang tercatat akan dibayarkan selama proyek terjadi.

    Jika proyek memiliki waktu yang lebih lama dari satu tahun, maka laporan laba dan rugi perusahaan akan terlihat sangat menyesatkan. Ini karena perusahaan mengalami kerugian yang besar dalam setahun tersebut. Namun, nantinya perusahaan juga akan mendapatkan keuntungan besar pada tahun berikutnya. 

    Sudah Paham Tentang Apa Itu Asas Tunai?

    Sebagai konsep yang berkaitan dengan transaksi tunai, maka metode cash basis akan memberikan gambaran yang akurat untuk usaha kecil. Jadi, proses penyerahan transaksi akan dilakukan secara mudah!

  • Pengertian Audit, Jenis, Cara, dan Tahapnya

    Pengertian Audit, Jenis, Cara, dan Tahapnya

    Dalam sebuah perusahaan sering terdapat pemeriksaan yang berkaitan dengan keuangan. Untuk pemeriksaan tersebut biasanya dilakukan dengan istilah audit dan dilakukan oleh auditor.

    Namun sebenarnya apa yang dimaksud dengan audit ini dan bagaimana pula cara atau tahapan melakukannya? Agar pertanyaan tersebut bisa terjawab, simak beberapa penjelasan berikut ini. 

    Apa itu Audit?

    Sebelum ke penjelasan lebih jauh lagi, pertama-tama harus mengetahui pengertian dari audit. Audit adalah sebuah tindakan yang dilakukan secara sistematis dan kritis oleh seseorang berdasarkan catatan keuangan dan laporan keuangan apakah sudah sesuai atau belum.

    Kemudian ketika hasil audit telah keluar, maka bagian-bagian yang kurang sesuai bisa dijadikan bahan evaluasi perusahaan. Dengan begitu perusahaan tersebut kedepannya bisa berjalan dengan lancar dan semakin berkembang. 

    Misalnya, sebuah perusahaan sepatu diaudit dari laporan keuangannya selama 1 tahun. Nantinya perusahaan akan memeriksa laporan keuangan itu untuk melihat apakah modal yang digunakan sudah sesuai secara nyata dengan catatannya atau tidak.

    Kemudian setelah pemeriksaan secara mendalam lalu mendapati bahwa ada yang kurang sesuai, maka harus segera dievaluasi. Nantinya ketidaksesuaian itu berpengaruh pada laba rugi perusahaan. Maka dari itu harus memaksimalkan modal perusahaan agar hasilnya lebih baik kedepannya.

    Jenis-Jenis Audit

    Setelah mengetahui pengertiannya dan mendapatkan gambaran mengenai audit, berikut ini beberapa jenisnya.

    1. Audit Internal 

    Jenis yang pertama adalah audit internal. Audit ini merupakan seseorang atau tim yang melakukan pemeriksaan dan berasal dari dalam perusahaan. Nantinya dengan adanya audit jenis ini akan membantu stakeholder, eksekutif, dan pemilik perusahaan mendapatkan gambaran yang jelas dari kondisi perusahaan. 

    Kemudian nantinya pemilik perusahaan akan memberikan tugas kepada audit internal dalam beberapa hal, yaitu:

    • Melakukan pemeriksaan kepatuhan dan kebijakan hukum perusahaan.
    • Mengecek laporan keuangan.
    • Mengecek keefektifan produksi.
    • Menganalisis masalah dalam operasional.

    2. Audit Eksternal

    Untuk jenis selanjutnya adalah audit eksternal. Tentunya jenis ini berbeda dengan sebelumnya karena berasal dari pihak ketiga dan tidak memiliki hubungan kepada perusahaan manapun. 

    Lalu biasanya yang bertugas sebagai auditor merupakan bagian dari firma keuangan atau lembaga pemerintah, sehingga termasuk sistem auditing resmi.

    Selain itu ketika melakukan pemeriksaan keuangan di sebuah perusahaan, audit eksternal ini harus mematuhi Prinsip Akuntansi Berterima Umum (PABU). 

    Kemudian ada beberapa tugas atau atau tanggung jawab ketika melakukan pemeriksaan ke sebuah perusahaan, yaitu:

    • Memeriksa kesesuaian dalam menyajikan catatan keuangan. Dengan begitu bisa melihat apakah ada kasus penipuan, penggelapan, dan kesalahan dalam pendanaan. 
    • Melakukan sharing terkait bisnis, industri, dan risiko yang bisa dihadapi kedepannya.
    • Melakukan pengalihan dan pengarahan sumber daya yang ada agar berjalan lebih efektif.
    • Membuat kepercayaan konsumen meningkat dengan memberikan beberapa informasi keuangan, yang harapannya bisa meningkatkan penjualan. 
    • Memberikan management letter kepada perusahaan, yang berisi kelemahan saat hasil audit. Kemudian memberikan solusi terbaik untuk mengatasinya.

    3. Audit Keuangan

    Jenis berikutnya adalah audit keuangan. Perlu diketahui bahwa pemeriksaan keuangan ini merupakan pemeriksaan atas laporan keuangan perusahaan atau orang lain. Kemudian dalam mengungkapkan hasilnya berdasarkan fakta dari proses penelitian yang berjalan. 

    Selain itu tujuan dari pemeriksaan keuangan ini yaitu menciptakan kepercayaan dari pengolahan data dan analisis keuangan perusahaan yang dilakukan auditor.

    Selain itu, pemeriksaan keuangan ini memiliki beberapa fungsi, yaitu:

    • Melakukan pemantauan terhadap sistem keuangan perusahaan. Jika terjadi tindak penyelewengan keuangan, maka auditor bisa memberikan laporan tertulis kepada pihak berwenang.
    • Melakukan pemeriksaan ketepatan laporan keuangan. Dengan begitu kesalahan manusia atau oknum-oknum di dalam perusahaan bisa dilihat dan dilaporkan berdasarkan fakta.
    • Meningkatkan kredibilitas dan akuntabilitas perusahaan. Nantinya auditor akan membuat perusahaan bisa dipercaya masyarakat, meningkatnya nilai investasi, dan lainnya.
    • Melakukan tindakan untuk mencapai tujuan keuangan berdasarkan pemeriksaan. Nantinya jika terdapat masalah atau kesalahan maka auditor bisa memberikan solusi mengatasinya.

    4. Audit Pajak

    Adapun jenis lainnya adalah audit pajak. Biasanya yang melakukan pemeriksaan ini yaitu petugas dari Dirjen Pajak. Nantinya petugas pajak tersebut akan mengakses semua catatan keuangan perusahaan. Kemudian dalam melakukan pemeriksaan bisa melalui telepon, secara langsung di tempat, atau melalui platform digital. 

    Lalu pemeriksaan pajak ini juga termasuk audit eksternal karena yang melakukan pemeriksaan berasal dari pihak lembaga pemerintah dan tidak terkait perusahaan. Selain itu, pemeriksaan pajak ini dilakukan bukan berdasarkan kesalahan pihak perusahaan, namun dari berbagai data yang didapatkan setiap tahunnya. 

    Untuk tugas auditor pajak ini meliputi beberapa hal, yaitu:

    • Melakukan verifikasi terhadap informasi yang diajukan dari pengembalian pajak perusahaan.
    • Memastikan perusahaan sudah sesuai melaporkan pajaknya.
    • Memastikan pembayaran pajak yang dilakukan sudah tepat.

    5. Audit Kepatuhan

    Jenis lainnya adalah audit kepatuhan. Ini merupakan cara untuk menentukan apakah perusahaan sudah mematuhi peraturan secara menyeluruh atau belum. Lalu untuk peraturan tersebut meliputi standarisasi perusahaan, lokal, undang-undang daerah dan negara.

    Dengan begitu setiap perusahaan tentunya harus melakukan audit kepatuhan. Kenapa? Karena untuk memelihara lingkungan kerja yang aman dan nyaman. Kemudian memastikan kualitas produk yang ada dan meminimalisir risiko kedepannya.

    Contohnya seperti perusahaan memberikan tugas kepada auditor kepatuhan setiap beberapa bulan sekali. Nantinya auditor akan melakukan pengecekan dan memastikan apakah karyawan mengikuti pedoman keselamatan sehingga penggunaan dan pemeliharaan peralatan, fasilitas, serta penerapan waktu istirahat bisa lebih terkondisikan.

    Cara dan Tahapannya

    Dalam melakukan pemeriksaan tentunya tidak dilakukan secara sembarangan. Terdapat beberapa tahapan atau prosedur yang harus dilakukan, antara lain:

    1. Inspeksi

    Prosedur yang pertama adalah inspeksi. Inspeksi ini merupakan tindakan yang dilakukan auditor dalam pemeriksaan dan pengecekan secara menyeluruh serta terperinci. Untuk pemeriksaan dan pengecekan tersebut berupa dokumen, catatan, atau bentuk fisik lainnya yang berhubungan dengan keuangan perusahaan.

    2. Mengamati

    Selanjutnya adalah mengamati atau melakukan observasi. Nantinya auditor akan melakukan pengamatan terhadap prosedur dan proses yang sedang dilakukan perusahaan untuk mengetahui proses pekerjaan mereka. Lalu tindakan mengamati ini akan mengetahui kelemahan dalam prosedur yang ada dan menjadi catatan auditor.

    3. Memastikan

    Berikutnya adalah memastikan atau melakukan konfirmasi. Nantinya tindakan ini dilakukan dengan menyelidiki untuk memperoleh informasi dari pihak lain kecuali pihak perusahaan atau organisasi. 

    Kemudian untuk mendapatkan informasi tersebut dengan memberikan pertanyaan kepada pihak lain dan langsung dijawab, namun jawaban itu sifatnya objektif. 

    4. Mencari Keterangan

    Prosedur lainnya adalah mencari keterangan. Nantinya auditor akan mencari keterangan yang akan dijadikan sebagai bukti dan keterangan yang disampaikan harus secara lisan. Kemudian pernyataan tersebut didapatkan dari karyawan dan manajemen perusahaan dengan memberikan beberapa pertanyaan kepada mereka. 

    5. Penyelidikan

    Prosedur penyelidikan atau penelusuran ini dilakukan hingga menelusuri data-data dalam dokumen. Kemudian dokumen tersebut juga ditelusuri dari awal hingga sampai pada bagian catatan keuangan. Lalu untuk penyelidikan atau penelusuran ini biasanya meliputi penelusuran laporan pengiriman dan pemesanan barang, faktur penjualan, dan lainnya. 

    6. Perhitungan

    Untuk prosedur berikutnya adalah melakukan perhitungan. Nantinya perhitungan ini bertujuan untuk mengevaluasi bukti fisik, jumlah kas, dan lain sebagainya dengan catatan akuntansi yang tersedia. 

    7. Pengecekan Bukti Pendukung

    Selain itu ada prosedur pengecekan bukti pendukung. Nantinya auditor akan melakukan perbandingan dokumen-dokumen dengan catatan akuntansi. Kemudian pengecekan ini bertujuan untuk mengetahui fakta catatan akuntansi terhadap riwayat transaksi yang ada.

    Sudah Tahu Mengenai Audit?

    Itulah beberapa penjelasan mengenai audit dari pengertian, jenis, dan tahapan atau prosedurnya yang bisa dipahami. Lalu diketahui juga bahwa dengan adanya pemeriksaan ini akan menunjang perkembangan dan kemajuan sebuah perusahaan atau organisasi.