Blog

  • Populasi dan Sampel dalam Penelitian: Pengertian dan Contohnya

    Populasi dan Sampel dalam Penelitian: Pengertian dan Contohnya

    Penelitian menjadi kegiatan yang sering dilakukan dalam beberapa bidang dengan berbagai kepentingan. Terutama untuk penulisan karya ilmiah saat ada di bangku perkuliahan. Nah, dalam kegiatan ini para mahasiswa akan berhadapan dengan istilah populasi dan sampel dalam penelitian. 

    Dalam penelitian akan ada banyak istilah yang terlihat memiliki pengertian yang serupa, tapi sebenarnya sangat berbeda. Salah satu yang perlu kamu tahu perbedaan dan pengertiannya secara mendalam adalah populasi dan sampel. Tujuannya agar kamu bisa menyusun penelitian dengan baik dan benar. 

    Pengertian Populasi dan Sampel dalam Penelitian 

    Riset atau penelitian merupakan upaya untuk menemukan fakta baru, memecahkan suatu permasalahan yang sudah ada, sampai menguji atau mengembangkan teori baru.  Dalam kegiatan ini erat kaitannya dengan pengumpulan data, pengelolaan, sampai pengambilan kesimpulan untuk kepentingan tertentu. 

    Populasi dan sampel dalam penelitian merupakan dua istilah yang sangat populer. Secara umum, populasi merupakan keseluruhan data yang menjadi fokus penelitian. Hal tersebut akan merujuk kepada subjek atau objek dengan karakteristik yang akan dianalisis.

    Populasi juga dapat berbentuk apa saja, seperti manusia, benda, peristiwa, atau bahkan nilai-nilai yang akan menjadi sumber data dalam penelitian. Populasi menjadi komponen penting penelitian karena dalam prosesnya akan mempengaruhi bagaimana seorang peneliti menentukan sampel dan hasil dari penelitiannya. 

    Pemahaman tentang populasi akan menentukan bagaimana ruang lingkup dalam penelitian. Hal tersebut juga menentukan batasan-batasan seorang peneliti, apakah akan menganalisis keseluruhan dari populasi atau hanya menganalisis sebagian kecilnya saja yang lebih dikenal dengan sampel. 

    Dalam penelitian, penentuan subjek atau objek tidak selalu keseluruhan dari populasi. Terkadang, akan ada beberapa pertimbangan yang memungkinkan peneliti hanya mengambil sampel untuk dijadikan subjek atau objek penelitian. Biasanya, ini karena jumlah populasi yang terlalu besar atau keterbatasan dana dan tenaga. 

    Penentuan sampel juga tidak boleh sembarangan, karena nantinya kesimpulan pada hasil penelitian akan berlaku untuk seluruh populasi. Sehingga sampel harus bisa mewakili dan merepresentasikan keseluruhan dari populasi. 

    Baca Juga : Penelitian Sosial: Pengertian, Manfaat hingga Jenisnya

    Metode Penentuan Sampel

    (Ilustrasi penelitian
    (Ilustrasi penelitian| Sumber gambar: pexels)

    Populasi dan sampel dalam penelitian juga memiliki metode di dalamnya. Agar dapat menghasilkan sampel yang representatif dalam penelitian, seorang peneliti harus bisa memahami beberapa teknik pengambilan sampel. Nah, secara umum teknik tersebut terbagi menjadi dua kategori, yaitu: 

    1. Probability Sampling

    Metode ini adalah pengambilan sampel berdasarkan dengan teori probabilitas karena di dalamnya tidak ada pola tertentu. Di mana seluruh populasi memiliki potensi menjadi sampel dalam penelitian. Dalam metode ini terdapat beberapa model, yaitu:

    1. Simple Random Sampling 

    Ini adalah teknik penentuan sampel yang dilakukan secara acak. Peluang yang terbuka luas untuk semua populasi menjadikan setiap anggotanya memiliki kesempatan yang sama untuk menjadi bagian dari sampel. Jadi, sampel yang terpilih dapat merepresentasikan dengan baik populasi asli. 

    Dalam ketentuannya, jumlah sampel harus peneliti tentukan terlebih dahulu di awal. Anggota populasi yang sudah masuk ke dalam sampel tidak bisa kembali lagi, hal ini untuk memastikan tidak ada anggota yang terpilih lebih dari satu kali. 

    2. Systematic Random Sampling 

    Seperti namanya, teknik ini lebih sistematis dengan menerapkan pola tertentu untuk menentukan sampel dalam penelitian. Jika dengan teknik acak, teknik ini lebih efisien untuk menentukan sampel yang dapat mewakili keseluruhan populasi. 

    Karena penerapannya berpola dan terstruktur, teknik ini akan lebih memudahkan pengambilan sampel dalam populasi banyak. Dengan adanya kesepakatan terkait tahapan-tahapannya, ini akan menghasilkan proses yang lebih runtut dan tertata. 

    3. Stratified Random Sampling 

    Pengambilan sampel acak secara berstrata merupakan teknik yang menerapkan penentuan strata dalam populasi sebelum sampel. Melakukan penentuannya dengan seimbang agar tetap tertata dan responden tidak tumpang tindih. 

    Langkah awal dalam teknik ini adalah mengidentifikasi tingkatan dalam populasi berdasarkan karakteristik tertentu dan bersifat homogen. Jika menerapkan teknik ini, peneliti akan mudah dalam memastikan sampel yang lebih representatif. Sebab, setiap kelompok karakteristik dapat terwakili. 

    4. Cluster Random Sampling 

    Peneliti sering menggunakan teknik ini memiliki populasi luas. Implementasinya dengan membagi setiap wilayah populasi menjadi cluster atau kelompok baru kemudian mengambil datanya. Penerapannya  seringkali dalam survei sosial atau penelitian yang berbasis populasi. 

    2. Non-probability Sampling

    Penentuan populasi dan sampel dalam penelitian tidak bisa sembarangan. Teknik lain yang wajib untuk kamu ketahui adalah non probability sampling. Ini merupakan metode di mana tidak semua populasi memiliki kesempatan menjadi sampel. Sebab, ada ketidakpastian di dalamnya. 

    Penyebabnya bisa karena populasi tidak diketahui, sebagian populasi memiliki peluang lebih tinggi, atau jumlah populasi yang belum ditentukan. Berikut modelnya:

    1. Snowball Sampling

    Teknik ini menggunakan perumpamaan snowball atau bola salju karena penentuan sampelnya dengan berjejaring. Penggunaannya lebih sering dalam penelitian yang melibatkan kelompok atau komunitas. 

    Dalam teknik bola salju sangat memanfaatkan adanya responden yang sudah ada untuk merekomendasikan atau mereferensikan sampel yang dibutuhkan dalam penelitian.

    2. Accidental Sampling/Convenience Sampling

    Teknik accidental atau yang populer juga dengan sebutan convenience adalah sampel yang terpilih berdasarkan keterjangkauan peneliti. Sehingga, metode ini dianggap paling sederhana dan pemilihan sampel tidak bertujuan untuk mewakili keseluruhan populasi. 

    3. Purposive Sampling

    Dalam teknik ini, pengambilan sampel dalam penelitian kamu lakukan dengan sengaja dengan beberapa ketetapan yang sudah ada. Teknik ini digunakan untuk mengumpulkan data sesuai dengan karakteristik relevan yang peneliti butuhkan dalam penelitiannya. 

    4. Quota Sampling 

    Teknik terakhir adalah pengambilan sampel dengan menentukan kuota. Di mana sampel disepakati dengan jumlah tertentu dan akan berhenti saat jumlah yang peneliti tetapkan sudah terpenuhi. Dalam teknik kuota ini setiap anggota populasi memiliki peluang yang sama untuk menjadi bagian dari sampel. 

    Perbedaan Populasi dan Sampel dalam Penelitian

     Ilustrasi Penelitian
    (Ilustrasi Penelitian| Sumber gambar: pexels)

    Karena sama-sama berperan penting dalam sebuah penelitian. Maka, kamu perlu tahu beberapa perbedaan antara populasi dan sampel agar tidak bingung dalam kegiatan penelitian. Berikut beberapa di antaranya: 

    1. Pengertian dan Ukuran 

    Jika memahami dari segi pengertiannya secara umum, jelas perbedaan populasi dan sampe terletak pada jumlahnya. Di mana populasi cakupannya lebih besar karena di dalamnya termasuk keseluruhan objek penelitian. 

    Sedangkan sampel merupakan sebagian kecil dari populasi terpilih dengan metode tertentu untuk mewakili keseluruhan populasi. 

    2. Dari Segi Representasi

    Berdasarkan segi representasinya, populasi dan sampel juga berbeda. Di mana populasi memiliki semua karakteristik yang ada dalam penelitian tetapi sampel tidak. Sampel memiliki batasan tertentu yang biasanya akan dipilih berdasarkan karakter yang paling bisa mewakili. 

    3. Metode Penelitian

    Tidak hanya dari segi pengertian dan jumlah, penggunaan populasi dan sampel dalam penelitian juga memiliki perbedaan dalam metodenya. Populasi dengan ruang yang lebih luas biasanya diterapkan dalam penelitian deskriptif. Ini membutuhkan data yang lengkap dan pemahaman menyeluruh. 

    Sedangkan implementasi dalam penggunaan sampel penelitian biasanya hanya membutuhkan data tertentu saja. Jadi, cukup dengan mengambil karakteristik tertentu. Dalam penerapannya, sampel juga memudahkan peneliti untuk menganalisa objek lebih spesifik tanpa mengumpulkan data dari keseluruhan populasi. 

    Contoh Populasi dan Sampel dalam Penelitian

    Ilustrasi Populasi dan Sampel
    (Ilustrasi Populasi dan Sampel| Sumber gambar: pexels)

    Agar dapat lebih memahami konsep populasi dan sampel, kamu bisa melihat contoh di bawah ini:

    Kamu sedang melakukan penelitian tentang bagaimana kualitas pendidikan di kabupaten Sleman. Di kabupaten ini ada sekitar 41 perguruan tinggi dengan lokasi berbeda-beda. Agar memudahkan penelitian, kamu memutuskan untuk menjalankan penelitian di 10 universitas yang berada di daerah Condong Catur. 

    Populasi penelitian = Universitas di Kabupaten Sleman dengan jumlah 41

    Sampel penelitian = Universitas di daerah Condong Catur dengan jumlah 10

    Teknik Sampling = Simple random sampling 

    Karena seluruh Universitas tersebut memiliki sistem pendidikan dan itu adalah sesuatu yang homogen. Jadi, dapat diterapkan dengan pemilihan sampel secara acak. 

    Baca Juga : Metodologi Penelitian : Pengertian, Jenis, Manfaat, serta Tujuannya

    Sudah Tahu Apa itu Populasi dan Sampel dalam Penelitian?

    Kesimpulannya, dalam sebuah riset perlu memperhatikan setiap komponennya dengan detail, terutama penentuan populasi dan sampel dalam penelitian. Keduanya memiliki keterhubungan satu sama lain, serta akan menentukan bagaimana pengambilan kesimpulan nantinya. 

    Pada dasarnya, tidak semua penelitian membutuhkan populasi. Selain itu, penggunaan sampel yang mewakili populasi juga akan memberi banyak manfaat. Meliputi kemudahan pengolahan data hingga efisiensi sumber daya, waktu, dan biaya. Asalkan sudah tepat dan menunjang keterangan, sampel sudah lebih dari cukup.

  • Pengertian Harga, Jenis, Fungsi, Konsep, & Contohnya

    Pengertian Harga, Jenis, Fungsi, Konsep, & Contohnya

    Sudah menjadi hal umum bagi kita sebagai makhluk hidup untuk bertransaksi dalam segala bidang urusan. Apalagi segala hal di dunia ini memiliki nilai masing-masing sesuai value yang sudah ada. Harga tersebut bisa saja berupa nilai moral, nilai sejarah, ataupun nilai yang terbilang pasti.

    Meskipun begitu, penetapan nilai tersebut harus sesuai dengan aturan yang sudah umum ada di kehidupan sehari-hari. Tipe nilai-nilai tersebut lahir dengan jenis, fungsi, dan contoh yang beragam. Selain itu, terdapat pula konsep penetapan yang mungkin masih awam bagi masyarakat umum.

    Apa Arti dari Harga?

    Sebagai makhluk hidup yang dengan kebutuhan yang perlu untuk dipenuhi, manusia sudah terbiasa dihadapkan dengan suatu unsur penting. Nilai merupakan salah satu elemen penting yang sering hadir dalam kehidupan. Secara umum, masyarakat memahami konteks ini sebagai nilai jual beli.

    Namun, pada hakikatnya pengertian dari istilah ini adalah sebuah nilai yang ditentukan oleh seorang penjual untuk konsumennya. Nominal dan bentuk dari nilai ini sendiri sangat beragam. 

    Seperti yang Anda ketahui, harga memiliki fungsi umum sebagai angka acuan dalam perhitungan nilai beli dan jual sebuah jasa atau barang. Nilai tersebut berfungsi pula sebagai alat pembantu dalam kegiatan transaksi jual beli. Dalam sistem penetapannya harus mendapatkan hasil imbang antara laba dan rugi. 

    Dengan adanya besaran nominal nilai ini, pembeli bisa menilai dari kualitas dan tarif yang ditawarkan oleh penjual. Mempertimbangkan apakah nilai tersebut sudah cukup dengan kualitas barang yang disuguhkan.

    Jenis-Jenis Harga

    Meskipun dari penjelasan di atas tergambar jelas bahwa pengertian istilah ini identik dengan nominal uang. Atau nominal yang bersifat relatif dan sangat umum di telinga masyarakat. Namun, tahukah Anda bahwa ada beragam jenis nominal nilai pada ranah perekonomian? Baca selengkapnya penjelasan di bawah ini:

    1. Nilai Objektif

    Kadar yang dinilai objektif ini merupakan sebuah nominal yang dihasilkan dari sebuah kegiatan umum di pasaran. Kegiatan tersebut adalah transaksi jual beli dengan tarif pasar. 

    Ketika melaksanakan kegiatan ini, maka pembeli dan penjual telah menyepakati angka nominal yang sudah ditentukan. Meski begitu, nilai tersebut dapat hadir tanpa adanya proses tawar menawar sebelumnya. 

    2. Nilai Subjektif

    Sesuai dengan namanya, nilai subjektif ini bersifat relatif dan sangat subjektif. Kehadiran nilai ini dihasilkan dari perkiraan semata dari pihak penjual maupun pembeli. Sehingga besaran nominal nilai subjektif ini mungkin saja berbeda dari nilai yang sudah ada di pasaran.

    3. Nilai Jual

    Nilai pada konteks ini mengarah pada besaran nominal angka yang diperuntukkan untuk sebuah barang atau jasa. Jenis ini hadir dengan sistem penambahan laba atau keuntungan yang akan didapat oleh penjual. Meskipun dengan sistem seperti itu, nilai yang sudah ada tetap mengikuti aturan harga pasar.

    Sehingga para penjual tidak akan mematok nilai terlalu jauh di atas pasaran. Karena hal itu akan menyebabkan penurunan minat pembeli. Mereka akan berpikir bahwa perbedaan nilai yang terlalu jauh sangat berlebihan.

    4. Nilai Beli

    Sebaliknya, ada nilai beli yang menjadi pasangan dari nilai jual. Besaran angka ini menjadi patokan pembeli untuk membeli barang atau jasa yang mereka inginkan. Sementara itu, dilihat dari kacamata pihak penjual, nilai beli merupakan nominal modal yang mereka keluarkan untuk berbelanja bahan jualan.

    5. Nilai Pokok

    Sementara itu, terdapat besaran nominal yang asli dan tidak tercampur dengan laba atau keuntungan. Nilai ini terlahir suci dari besaran angka yang keluar sebagai nilai murni sebuah barang. 

    Konsep Penetapan Harga

    Sementara itu, ada pula aturan tertentu untuk menetapkan sebuah tarif. Aturan tersebut membentuk sebuah konsep untuk menetapkan nominal nilai yang ada sekarang. Konsep tersebut dibagi menjadi dua bagian, yaitu utility dan value atau nilai. Berikut penjelasan dari kedua fungsi tersebut:

    1. Utility

    Arti dari kata utility ini sendiri adalah sebuah manfaat yang bisa dinikmati oleh siapapun. Utility dalam konsep penetapan besaran kadar nilai ini bertujuan untuk menjadi elemen penting dalam memenuhi kebutuhan. Apapun barang atau jasa yang Anda beli atau bayar harus memiliki nilai pakai yang bermanfaat.

    2. Value

    Sesuai dengan arti dari kata value yang merupakn sebuah nilai. Namun, konsep satu ini sudah jarang terpakai pada masa kini. Hal tersebut terjadi karena sistem transaksi barter barang sudah tidak ada. 

    Konsep ini berguna untuk menjadi patokan nilai dari sebuah barang yang akan ditukarkan dengan barang lainnya. Barang-barang tersebut harus memiliki kadar nilai yang sama atau mirip.

    Meski begitu, pada masa sekarang konsep ini berguna untuk mematok nilai yang sesuai dengan kualitas barang. Barang atau jasa yang memiliki value tinggi akan dipatok nilai yang tinggi pula. Seperti halnya sebuah lukisan kuno yang hanya ada satu di dunia, maka lukisan tersebut akan bernilai tinggi jika diperjualbelikan.

    Apa Saja Fungsi dari Harga?

    Selain sebagai angka acuan dalam perhitungan nilai, ada beberapa fungsi khusus lainnya yang perlu Anda ketahui. Berikut penjabarannya:

    1. Fungsi Distribusi

    Besaran nilai tersebut menghasilkan nilai tinggi pada sebuah barang yang dinilai memiliki value yang berharga. Fungsi distribusi inilah yang menyebabkan adanya sistem pendistribusian nilai pada suatu barang. Hal tersebut tergantung pada seberapa tinggi kualitas dan nilai asli barang.

    2. Fungsi Intensif

    Fungsi harga satu ini sering terjadi pada suatu kasus di mana komoditas mengalami kenaikan, sehingga fungsi intensif akan berjalan. Dikarenakan dengan adanya kenaikan komoditas tersebut, maka konsumen akan mengalami kenaikan pula. 

    Dengan begitu, para pelaku bisnis akan menyesuaikan penawaran mereka terhadap nilai barang jualan yang mereka suguhkan. Hal tersebut bertujuan untuk meraup untung dari sistem jual beli dengan level komoditas yang tinggi.

    3. Fungsi Sinyal

    Sinyal ini mengacu pada perbedaan tingkatan antara penawaran dan permintaan yang sudah awam di dunia perekonomian. Fungsi sinyal ini akan mengidentifikasi kasus dan menetapkan nilai pasaran untuk sebuah barang.

    Dengan sistem di mana jika penawaran tinggi dan permintaan rendah, maka nilai yang ditawarkan akan turun. Hal tersebut bertujuan untuk menarik minat pasar. Sebaliknya, jika penawaran rendah dan permintaan tinggi, maka nilai yang ditawarkan akan cenderung naik sesuai aturan yang ada. 

    4. Fungsi Transmisi

    Sedangkan untuk fungsi transmisi ini berfungsi untuk membantu para konsumen untuk menentukan besaran nilai yang cocok untuk barang yang ditawarkan. Anda sebagai konsumen dapat melakukan perbandingan antara barang satu dan yang lainnya. Langkah ini diambil untuk menilai apakah tarif tersebut sudah sesuai.

    Contoh Penerapan Harga

    Sementara itu, terdapat beberapa kasus yang terjadi di dunia perekonomian yang menjadi contoh penerapan kadar nilai ini. Sebagai contoh kecilnya, yaitu saat membeli beras senilai Rp50.000,00, maka Anda akan mendapatkannya dengan berat sekitar 5 kg. 

    Angka tersebut mengacu pada nilai beli yang harus Anda keluarkan. Selain itu, jika Anda ingin menjualnya kembali senilai Rp65.000,00, maka nominal tersebut menjadi nilai jual dari beras 5 kg. Nilai jual tersebut menghasilkan keuntungan sebesar Rp15.000,00.

    Adapula contoh lainnya seperti saat ingin menjual lukisan kuno yang Anda miliki kepada kolektor. Lalu, kolektor akan menyebutkan nominal tertentu. Angka tersebut merupakan salah satu contoh penerapan jenis nilai subjektif. Maksudnya, nilai lukisan tersebut didasarkan pada perkiraan sang kolektor saja.

    Sudahkan Anda Paham Perihal Harga?

    Harga merupakan suatu kadar nilai yang sudah awam bagi banyak masyarakat di kehidupan sehari-hari. Hampir semua barang dan jasa yang ada di lingkungan masyarakat memiliki nilai tertentu. Hal tersebut disebabkan oleh beberapa faktor seperti tujuan dan fungsi dari nilai itu sendiri.

    Namun, sebagai seorang penjual ataupun pembeli, Anda diharapkan untuk bisa menjadi bijak dalam memperhitungkan nilai yang sudah ada. Sebagai penjual alangkah baiknya untuk mengambil untung sewajarnya. Begitu pula untuk pembeli agar menawarkan nilai yang sesuai. 

    Perhatikan pula biaya produksi, biaya operasional, serta permintaan pasar agar Anda bisa menerapkan tarif yang paling tepat. Sehingga keuntungan tetap bisa Anda hasilkan ketika menjalankan bisnis.

  • Apa Itu Importir: Pengertian, Jenis, Tugas, dan Contohnya

    Apa Itu Importir: Pengertian, Jenis, Tugas, dan Contohnya

    Importir adalah salah satu kata yang mungkin sering Anda dengar dalam dunia bisnis berskala internasional. Secara umum, istilah ini merujuk pada seseorang atau kelompok yang mendatangkan barang dari luar negeri (barang impor). Barang impor ini nantinya akan digunakan untuk tujuan produksi atau konsumsi.

    Meskipun bukan termasuk istilah baru, namun masih banyak orang yang masih sangat awam dengan istilah importir ini. Pada ulasan kali ini, kami akan mengajak Anda untuk mengenal lebih dalam profesi dalam perdagangan internasional ini. Penasaran? Mari simak ulasan lengkapnya di bawah!

    Apa Itu Importir?

    Importir adalah individu atau kelompok yang berperan sebagai perantara dalam perdagangan internasional dengan fungsi mengimpor barang dari luar negeri untuk kepentingan produksi atau konsumsi. Singkatnya, profesi ini adalah orang atau kelompok yang melakukan kegiatan impor.

    Kegiatan impor di suatu negara sebenarnya dapat menjadi hal positif maupun hal negatif. Melalui regulasi yang baik, kegiatan impor dapat menjadi sumber pendapatan negara dan juga meningkatkan taraf perdagangan antar negara.

    Di lain sisi, kegiatan impor juga dapat menjadi ancaman untuk pedagang domestik jika tidak diawasi dengan ketat. Pasalnya, terdapat potensi besar untuk konsumen untuk lebih memilih barang impor ketimbang barang lokal.

    Untuk itulah, pemerintah mengatur regulasi khusus untuk para pelaku impor yang tertuang pada Undang-Undang Nomor 7 Tahun 2015, di mana pelaku impor bertanggung jawab penuh atas barang yang mereka datangkan.

    Sehingga, apabila pelaku atau perusahaan impor melakukan pelanggaran atau tidak bertanggung jawab atas barang impornya. Maka mereka akan mendapat sanksi administratif, salah satunya adalah pencabutan izin kegiatan impor.

    Tugas Importir

    Pada dasarnya, Importir bukan pekerjaan yang sederhana. Pasalnya, seorang yang menjalankan bisnis impor ini memiliki cukup banyak tugas. Adapun beberapa tugas tersebut adalah sebagai berikut:

    • Melakukan riset pasar sebelum dan selama memilih komoditas impor.
    • Membuat kontrak pembelian dengan supplier dari luar negeri terkait jumlah barang, harga, kualitas, ketentuan pembayaran, dan waktu pengiriman.
    • Memastikan bahwa bisnisnya mematuhi segala proses regulasi impor yang berlaku, seperti perpajakan, prosedur kepabeanan, serta standar kualitas dan keamanan.
    • Mengurus dokumen impor yang mencakup invoice, surat keterangan asal barang,  izin impor, dan sertifikat kualitas dan keamanan.
    • Mengurus proses kepabean hingga pengiriman barang ke gudang penyimpanan atau langsung ke konsumen.

    Setelah produk masuk ke dalam negeri pun pelaku impor juga harus melakukan beberapa strategi pemasaran dan distribusi dari komoditas impor terkait.

    Jenis-jenis Importir

    Dalam dunia perdagangan internasional sendiri, tidak banyak yang mengetahui bahwa profesi ini terdiri atas beberapa jenis berbeda. Adapun beberapa jenis tersebut adalah:

    1. Approved-Traders

    Approved-traders adalah pelaku atau pengusaha impor yang mendapatkan keistimewaan dari pemerintahan untuk melakukan impor komoditas tertentu. Misalnya komoditas yang memiliki tujuan penting bagi ekonomi negara. 

    2. Import-Merchant

    Jenis pelaku impor selanjutnya adalah import-merchant. Import-merchant ini adalah perusahaan yang mendapatkan izin melakukan impor dari pemerintah dalam bentuk Tanda Pengenal Pengakuan Impor (TPPI). 

    Barang yang pelaku impor ini datangkan adalah barang yang bersifat khusus dan termasuk dalam izin TPPI. Singkatnya, import-merchant tidak memiliki izin untuk melakukan impor selain barang yang tertera dalam izin TPPI.

    3. Sole Agent Importer

    Pelaku impor yang masuk ke dalam kategori sole agent importer adalah perusahaan asal luar negeri yang memasarkan produknya ke Indonesia dan kemudian mengangkat perusahaan lokal sebagai kantor perwakilannya. 

    Perusahaan lokal yang ditunjuk sebagai sole agent importer nantinya akan menjadi agen tunggal yang mengimpor barang dari perusahaan asing tersebut ke Indonesia.

    4. Importir Umum

    Importir umum adalah perusahaan impor yang mendapatkan izin untuk mengimpor berbagai jenis barang, mulai dari produk komersial hingga instalasi suatu pabrik atau industri. Umumnya, perusahan impor umum ini adalah persero niaga yang juga disebut Trading House atau Wisma Dagang.

    5. Importir Terbatas

    Jenis pelaku impor yang terakhir adalah importir terbatas. Jenis pelaku impor ini adalah perusahaan tertentu seperti PMA dan PMDN yang mendapatkan izin khusus dari pemerintah untuk melakukan impor mesin dan bahan baku untuk tujuan produksi. 

    Di Indonesia, pemerintah menerbitkan izin impor khusus yang dikenal sebagai API-T (Angka Pengenal Importir Terbatas). Izin ini dikeluarkan oleh Badan Koordinasi Penanaman Modal (BKPM) dan memberikan identifikasi resmi kepada importir yang memiliki batasan tertentu dalam melakukan kegiatan impor. 

    Barang yang diimpor melalui perusahaan impor jenis ini hanya untuk kebutuhan sendiri dan tidak diperjualbelikan.

    Syarat untuk Menjadi Importir 

    Hingga hari ini, menjadi pelaku impor termasuk salah satu peluang bisnis yang sangat menjanjikan. Meskipun tidak mudah, persyaratan untuk menjadi pelaku impor ini termasuk dapat diusahakan. Jika Anda ingin menjadi pelaku atau membuat perusahaan impor, maka berikut adalah beberapa persyaratan yang wajib untuk Anda penuhi:

    • Memiliki perusahaan berbadan hukum dengan dokumen lengkap. Seperti akta perusahaan, Surat Izin Usaha Perdagangan (SIUP), Nomor Pokok Wajib Pajak (NPWP), surat keterangan domisili perusahaan, tanda daftar perusahaan, dan dokumen sah lainnya.
    • Dokumen API yang lengkap dengan nomor registrasi importir resmi dari Kementerian Perdagangan.
    • NIK (Nomor Induk Kepabeanan) dan juga nomor registrasi saat melakukan registrasi ke Bea Cukai.
    • Dokumen API untuk importir produsen, bagi perusahaan yang telah memiliki pabrik.

    Selain beberapa persyaratan di atas, untuk dapat menjadi pelaku impor, suatu perusahaan juga harus memiliki lisensi bisnis impor. Jika Anda tidak memiliki lisensi ini, maka barang yang Anda impor tidak akan lolos bea cukai. Lisensi ini berlaku untuk semua jenis impor, baik yang berskala kecil hingga besar.

    Berdasarkan pada regulasi terbaru dari Kementerian Perdagangan, terdapat 2 jenis lisensi bisnis impor yang berlaku, yaitu meliputi API-U (API umum) dan API-P (API Produsen).

    Jenis Komoditas Impor yang Boleh Masuk ke Indonesia

    Masih menyambung pembahasan tentang syarat untuk menjadi importir. Selain memenuhi persyaratan administratif yang kami uraikan sebelumnya, untuk menjadi pelaku impor, Anda harus memahami apa saja komoditas impor yang boleh masuk ke Indonesia. Berikut ini penjelasan lengkapnya:

    1. Bahan Baku

    Bahan baku adalah salah satu komoditas impor yang legal di Indonesia. Komoditas bahan baku di sini dapat berupa bahan baku pokok dan bahan baku pendamping tujuan produksi industri. Indonesia sendiri memiliki cukup banyak perusahaan yang melakukan jenis importasi bahan baku atau bahan pendamping untuk kebutuhan produksi industri.

    2. Bahan Konsumsi

    Komoditas impor lainnya yang juga mendapatkan izin untuk masuk ke Indonesia adalah bahan konsumsi. Bahan konsumsi tersebut adalah bahan yang sifatnya konsumtif atau untuk kebutuhan rumah tangga seperti susu, daging, beras, makanan kaleng, kosmetik, obat-obatan, hingga peralatan elektronik.

    3. Mainan 

    Mainan juga termasuk salah satu komoditas impor yang legal di Indonesia. Jenis komoditas ini juga adalah komoditas favorit di kalangan para importir.

    Kegiatan importasi mainan anak dilakukan untuk memenuhi kebutuhan mainan berbahan aman. Pasalnya di Indonesia semakin banyak mainan yang terbuat dari bahan baku yang tidak aman untuk kesehatan anak.

    4. Minyak Bumi dan Mineral

    Komoditas impor terakhir yang mendapatkan izin dari pemerintah adalah minyak bumi dan mineral. Namun, importasi komoditas ini telah mulai mendapatkan pembatasan dari pemerintah. 

    Tujuan pembatasan ini adalah untuk membuat indonesia untuk tidak terlalu bergantung pada bahan bakar impor yang harganya kian naik dari waktu ke waktu. Adapun salah satu contoh pembatasan adalah dengan menerapkan kebijakan pembangunan kilang serta smelter.

    Tertarik untuk Menjadi Seorang Importir?

    Sekian sedikit ulasan yang dapat kami rangkum tentang importir. Secara umum, profesi ini memainkan peran penting dalam menjaga kestabilan perdagangan internasional. Profesi ini memiliki peran untuk mendatangkan produk dari luar negeri untuk tujuan produksi atau konsumsi. 

    Pelaku impor harus memiliki perizinan resmi dari negara untuk dapat mengadakan barang impor. Semoga ulasan ini dapat bermanfaat untuk Anda dan memperluas wawasan Anda tentang perdagangan internasional.

  • Contoh Pembukuan Penjualan Berbagai Usaha, Lengkap!

    Contoh Pembukuan Penjualan Berbagai Usaha, Lengkap!

    Dalam sebuah bisnis, pencatatan transaksi uang masuk dan keluar merupakan proses yang penting. Dengan adanya pencatatan atau pembukuan transaksi, maka akan memudahkan untuk mengetahui posisi dan kondisi keuangan bisnis. Berikut ini adalah beberapa contoh pembukuan transaksi untuk berbagai usaha!

    Apa Itu Contoh Pembukuan Penjualan?

    Sebelum mengetahui apa saja contoh pembukuan penjualan, kamu harus mengetahui terlebih dahulu tentang apa itu pembukuan. Menurut UU No. 28 Tahun 2017, pembukuan adalah aktivitas pencatatan dan pengumpulan data seputar informasi keuangan. 

    Data dan informasi keuangan yang dicatat dalam pembukuan, yaitu data aset atau harta, modal, biaya, kewajiban, dan data harga. Data tersebut akan diolah menjadi suatu laporan keuangan, seperti laporan laba rugi dan laporan neraca.

    Proses pencatatan atau pembukuan ini memiliki berbagai kegunaan untuk suatu bisnis. Beberapa manfaat atau kegunaan pembukuan, yaitu dapat digunakan untuk mengetahui progres bisnis yang sedang berjalan, monitoring penggunaan biaya operasional, menghindari hilangnya aset bisnis, dan mengetahui laba rugi bisnis.

    Jenis Pembukuan Penjualan

    Pembukuan penjualan juga memiliki beberapa jenis. Berikut ini adalah beberapa jenis pembukuan yang sebaiknya dimiliki oleh suatu bisnis:

    1. Buku Catatan Uang Masuk dan Keluar

    Ketika pertama kali membuka suatu bisnis atau usaha, hal yang harus kamu perhatikan adalah pencatatan uang keluar yang harus dilakukan secara detail. 

    Beberapa catatan uang keluar yang harus dibuat, yaitu catatan pengeluaran untuk biaya operasional bisnis, catatan uang keluar untuk pembelian barang dan gaji karyawan, serta catatan uang keluar untuk kebutuhan bisnis yang lainnya.

    Dengan adanya pencatatan uang keluar tersebut, maka kamu akan mengetahui seberapa besar pemanfaatan modal yang telah kamu gunakan. Setelah itu, kamu bisa menyusun strategi bagaimana cara mengembalikan modal yang telah kamu keluarkan tersebut.

    Selain pencatatan uang keluar, pencatatan uang masuk juga perlu diperhatikan. Buku catatan pemasukan memuat informasi seputar jumlah pendapatan dari produk atau jasa yang terjual, pembayaran piutang, dan lain sebagainya.

    Pencatatan uang masuk tersebut juga berfungsi untuk mengetahui berapa nilai keuntungan yang telah kamu dapatkan dari bisnis tersebut, setelah membandingkannya dengan catatan pengeluaran.

    2. Buku Kas

    Jenis pembukuan selanjutnya yang dibutuhkan dalam bisnis yaitu buku kas. Buku kas merupakan buku yang mencatat kumpulan informasi pemasukan dan pengeluaran secara menyeluruh. 

    Kamu bisa mengetahui posisi bisnis kamu saat ini apakah sedang untung atau rugi dari buku kas ini. Dengan adanya buku kas, kamu juga bisa menggunakannya sebagai bahan pengambilan keputusan dan penyusunan strategi untuk mengembangkan bisnis kamu saat ini.

    3. Buku Pencatatan Laba Rugi dan Stok Barang

    Buku pencatatan laba rugi merupakan pembukuan yang memuat informasi tentang keuntungan dan kerugian yang sedang dialami oleh suatu bisnis. Catatan ini bisa kamu gunakan untuk mengontrol pola operasional bisnis dan menentukan strategi apa yang cocok untuk bisnis kamu di masa depan.

    Selain buku catatan laba rugi, pencatatan stok barang juga sangat penting dalam suatu bisnis. Buku catatan stok barang memuat informasi tentang barang apa yang sedang dimiliki saat ini dan juga barang yang sudah terjual secara kontinu.

    Dengan adanya pencatatan stok barang tersebut, maka kamu bisa melakukan kontrol atas arus kas masuk dan keluar dengan lebih mudah.

    4. Buku Inventaris

    Seperti halnya pencatatan stok barang, pencatatan inventaris dalam pembukuan juga sangat penting. Inventaris merupakan barang-barang atau aset yang dimiliki oleh perusahaan saat ini. Pencatatan inventaris berfungsi sebagai media pengendalian dan penjagaan aset, agar aset tidak mudah hilang.

    Cara Membuat dan Contoh Pembukuan Penjualan

    Untuk lebih memahami pembukuan penjualan, berikut adalah 6 tahap bagaimana cara membuat dan contoh pembukuan penjualan yang baik dan benar:

    1. Pencatatan Pengeluaran

    Dalam menjalankan suatu bisnis, pemisahan rekening antara rekening pribadi dan rekening bisnis merupakan salah satu aspek yang penting. Hal ini dibutuhkan untuk menghindari tercampurnya pencatatan keuangan yang ada pada rekening bisnis dan rekening pribadi.

    Selain pemisahan rekening, pencatatan antara pemasukan dan pengeluaran juga harus dilakukan secara terpisah. Kamu bisa membuat pencatatan pengeluaran dengan format tabel untuk memudahkan proses pembacaan catatan.

    Lalu, jenis pengeluaran apa saja yang perlu dicatat dalam pembukuan? Semua catatan yang berhubungan dengan bisnis, seperti pembelian bahan baku untuk produksi, pengeluaran untuk biaya operasional bisnis, pembayaran gaji karyawan, dan lain-lain wajib dicatat secara detail dalam suatu pembukuan.

    Dengan adanya pembukuan catatan pengeluaran, maka kamu akan bisa mengetahui berapa modal yang telah kamu keluarkan untuk menjalankan bisnis. Selain itu, kamu juga bisa menggunakan catatan pengeluaran sebagai sarana evaluasi dan penyusunan strategi bisnis ke depannya.

    Maserp

    2. Pencatatan Pemasukan

    Selain mencatat pengeluaran, pencatatan pemasukan juga harus dilakukan dengan detail. Untuk memudahkan pembacaan laporan, pencatatan pemasukan ini perlu dicatat dalam pembukuan yang terpisah dengan catatan keuangan lainnya.

    Transaksi pemasukan yang perlu dicatat, yaitu pemasukan dari penjualan produk atau jasa, pemasukan dari pembayaran piutang oleh pelanggan, dan transaksi pemasukan lainnya. Pencatatan pemasukan perlu dilakukan setiap hari, agar tidak tidak menimbulkan kerugian saat perhitungan laporan laba rugi.

    Buku Mitra

    3. Posting dalam Buku Besar

    Setelah mencatat semua transaksi pemasukan dan pengeluaran, kamu juga perlu membuat buku besar yang berisi gabungan catatan pemasukan dan pengeluaran yang telah kamu buat sebelumnya.

    Data yang ada dalam buku besar tersebut bisa kamu gunakan untuk menganalisis kondisi keuangan bisnis kamu, apakah sedang mengalami keuntungan atau kerugian. Selain itu, kamu juga bisa menggunakan data dalam buku besar tersebut untuk menyusun strategi keuangan yang tepat.

    Berikut contoh pembukuan penjualan buku besar untuk akun kas:

    Saturadar

    4. Pencatatan Stok Barang

    Pencatatan stok barang ini sangat penting, terutama bagi perusahaan dagang yang bergerak di bidang penjualan produk atau barang. Data stok barang yang tersedia harus dicatat dalam sebuah pembukuan untuk menghindari resiko kehabisan stok barang dalam pemenuhan kebutuhan konsumen.

    Hasil pencatatan stok barang bisa kamu gunakan untuk mengetahui berapa banyak stok barang yang kamu miliki. Stok barang yang terlalu berlebihan juga tidak bagus. Hal ini akan menimbulkan resiko peluang kerugian pada akhir periode akuntansi.

    Dengan adanya pencatatan stok barang, maka kamu akan lebih mudah dalam mengontrol jumlah stok barang yang tersedia saat ini. Selain itu, pencatatan stok barang juga berfungsi untuk meminimalisir resiko kecurangan, seperti pencurian atau pengurangan stok barang dari supplier maupun pegawai.

    Maserp

    5. Penyusunan Buku Inventaris

    Penyusunan buku inventaris dibutuhkan untuk memonitor dan mengendalikan aset bisnis yang kamu miliki saat ini. Data inventaris yang diarsipkan dengan baik akan meminimalisir resiko kehilangan aset secara tiba-tiba.

    Selain itu, pencatatan aset atau inventaris juga akan memudahkan kamu dalam proses pengalihan atau pemindahan aset. Beberapa inventaris yang perlu dicatat dalam buku inventaris, yaitu anggaran belanja, anggaran hibah, dan lain sebagainya.

    Majoo

    6. Pembuatan Buku Laba Rugi

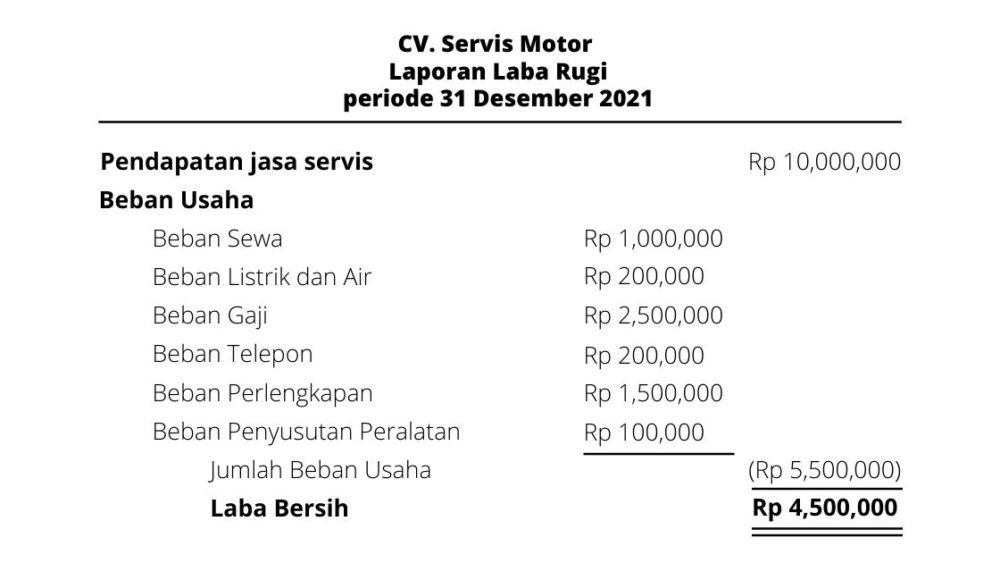
    Pembukuan laba rugi bertujuan untuk mencatat semua transaksi pendapatan dan beban pengeluaran yang dilakukan dalam satu kali masa periode akuntansi. Dengan adanya pembukuan laba rugi, maka kamu bisa memantau nilai keuntungan atau kerugian yang kamu alami.

    Data untung dan rugi tersebut bisa kamu gunakan sebagai bahan evaluasi bisnis dan strategi penentuan nilai investasi untuk strategi bisnis yang akan datang. Nilai pajak yang perlu kamu bayarkan juga bisa diketahui melalui pembukuan laba rugi ini.

    PAKAR

    Sudah Tahu Bagaimana Contoh Pembukuan Penjualan?

    Beberapa tahapan contoh pembukuan penjualan tersebut merupakan catatan keuangan yang penting dalam suatu bisnis. Suatu bisnis akan bisa berjalan dengan lancar, jika memiliki laporan pembukuan yang detail dan sistematis. Jadi, pastikan untuk melakukan pencatatan dan pembukuan pada setiap transaksi yang terjadi ya!

  • Apa Itu Kartel: Pengertian, Jenis, Dampak, dan Contohnya

    Apa Itu Kartel: Pengertian, Jenis, Dampak, dan Contohnya

    Kartel telah lama menjadi subjek intrik dan kontroversi di berbagai industri di seluruh dunia. Kolaborasi rahasia antara bisnis-bisnis ini dapat memiliki konsekuensi yang luas terhadap persaingan, penetapan harga, dan kesejahteraan konsumen. 

    Dalam artikel ini, kita akan menjelajahi dunia kartel, mengeksplorasi pengertiannya, berbagai jenisnya, dampak yang mereka miliki pada pasar, dan memberikan contoh-contoh nyata untuk membantu Anda memahami pentingnya hal ini.

    Apa Itu Kartel?

    Kartel adalah sebuah aliansi bisnis sejenis yang bekerja sama secara rahasia untuk mengendalikan pasar dengan cara menetapkan harga bersama, membatasi produksi barang atau layanan tertentu, atau membagi wilayah pemasaran. 

    Perusahaan-perusahaan tersebut melakukan kolusi dengan tujuan untuk mencapai keuntungan bersama dengan mengurangi persaingan dan mempengaruhi kondisi pasar sesuai keinginan mereka. Hal ini mereka lakukan agar setiap anggota persekutuannya dapat mencapai dominasi pasar dan meningkatkan keuntungan secara kolektif.

    Namun, perlu Anda catat bahwa kartel adalah praktik yang melanggar hukum di banyak negara, termasuk dalam undang-undang persaingan di berbagai negara. Hal ini lantaran bentuk aliansi kolusi dapat merugikan konsumen dan merusak mekanisme persaingan yang sehat dalam pasar. 

    Ketika bisnis-bisnis bekerja sama untuk mengontrol harga dan produksi, konsumen akan menderita karena harga yang lebih tinggi dan pilihan produk yang terbatas.

    Dalam kasus yang terdeteksi, otoritas pengawas persaingan akan mengambil tindakan hukum untuk membubarkan aliansi dan memberikan sanksi kepada anggotanya. Tujuannya adalah untuk melindungi kepentingan konsumen dan menjaga persaingan yang sehat dalam pasar.

    Apa Saja Jenis-Jenis Kartel?

    Seperti di negara-negara lain, perusahaan-perusahaan Indonesia di berbagai sektor industri pernah melakukan beberapa jenis kartel. Berikut ini penjelasannya:

    1. Penetapan Harga

    Jenis aliansi ini terjadi ketika beberapa perusahaan bekerja sama untuk menetapkan harga produk atau jasa yang mereka tawarkan. Mereka berkolusi secara rahasia untuk menentukan harga yang tinggi, yang pada akhirnya merugikan konsumen. 

    Contohnya, dalam industri telekomunikasi, beberapa penyedia layanan seluler dapat bersekongkol untuk menetapkan harga yang sama untuk paket data atau pulsa. Sehingga, mengurangi persaingan harga di antara mereka.

    2. Pembagian Pasar

    Kolusi pembagian pasar terjadi ketika beberapa perusahaan sepakat untuk membagi wilayah pemasaran di antara mereka. Mereka menghindari persaingan langsung dan membagi pasar menjadi bagian-bagian tertentu. 

    Misalnya, dalam industri distribusi bahan makanan, beberapa distributor mungkin membuat kesepakatan untuk membagi daerah-daerah tertentu di mana masing-masing distributor bertanggung jawab.

    3. Kartel Produksi

    Jenis ini melibatkan perusahaan-perusahaan yang sepakat untuk membatasi produksi mereka agar pasokan barang atau jasa di pasar menjadi terbatas. Melalui cara ini, mereka dapat menciptakan kesan kelangkaan dan meningkatkan harga produk mereka. 

    Sebagai contoh, dalam industri minyak dan gas, beberapa produsen minyak dapat membentuk kartel untuk membatasi produksi mereka dan memanipulasi harga minyak di pasar.

    4. Kartel Tender

    Kolusi terkait tender terjadi ketika beberapa perusahaan bersekongkol untuk mempengaruhi proses tender atau lelang. Mereka melakukan kesepakatan untuk menentukan pemenang tender atau menaikkan harga penawaran mereka secara kolusi. 

    Dampaknya adalah penurunan persaingan yang sehat dalam proses pengadaan barang atau jasa pemerintah.

    5. Kartel Informasi

    Jenis yang terakhir terjadi ketika beberapa perusahaan berbagi informasi yang relevan secara rahasia. Mereka dapat berkolusi untuk berbagi informasi tentang harga, penawaran, strategi bisnis, atau kontrak dengan tujuan untuk mempengaruhi kondisi pasar. 

    Penting untuk diingat bahwa kartel adalah praktik yang melanggar hukum di Indonesia. Pemerintah dan lembaga pengawas persaingan, seperti Komisi Pengawas Persaingan Usaha (KPPU), bertugas untuk mengawasi dan memberantas praktik kolusi ini demi menjaga persaingan yang adil dan melindungi kepentingan konsumen.

    Apa Saja Dampak Adanya Kartel?

    Praktik ini memiliki dampak yang merugikan pada pasar dan konsumen secara umum. Mari kita simak dampak-dampak tersebut:

    1. Harga yang Tinggi

    Salah satu dampak utamanya adalah penentuan harga yang tinggi. Ketika beberapa perusahaan bekerja sama untuk menetapkan harga yang sama, mereka menghilangkan persaingan harga di antara mereka. 

    Hal ini menyebabkan harga produk atau jasa menjadi lebih tinggi daripada yang seharusnya. Konsumen akan terpaksa membayar lebih mahal, mengurangi daya beli mereka, dan mengurangi keuntungan yang bisa mereka dapatkan.

    2. Kurangnya Pilihan 

    Kartel juga dapat membatasi variasi produk atau jasa yang tersedia di pasar. Ketika perusahaan-perusahaan bekerja sama untuk mengendalikan pasar, mereka cenderung mengurangi inovasi dan keberagaman produk. 

    Akibatnya, konsumen memiliki pilihan yang terbatas dalam memenuhi kebutuhan dan preferensi mereka. Ini dapat menghambat pertumbuhan ekonomi dan menghambat perkembangan industri.

    3. Ketidakadilan dalam Persaingan

    Praktik ini melanggar prinsip persaingan yang adil dan sehat. Bisnis-bisnis yang terlibat dapat memanipulasi persaingan dengan cara menetapkan aturan yang menguntungkan mereka sendiri. 

    Hal ini tidak hanya merugikan konsumen, tetapi juga merugikan bisnis-bisnis kecil yang berusaha untuk bersaing secara adil. Sehingga, menciptakan ketidaksetaraan dan menghambat pertumbuhan bisnis yang lebih kecil.

    4. Gangguan Pasar yang Efisien

    Kartel mengganggu mekanisme pasar yang efisien. Persaingan sehat antara perusahaan-perusahaan mendorong efisiensi dalam produksi dan distribusi. Namun, perusahaan-perusahaan tersebut tidak lagi mendorong satu sama lain untuk menjadi lebih baik dan lebih efisien. 

    Hal ini dapat menghambat inovasi, meningkatkan biaya produksi, dan menghambat pertumbuhan ekonomi secara keseluruhan.

    5. Dampak Ekonomi Makro

    Terakhir, praktik kolusi ini juga memiliki dampak ekonomi makro yang merugikan. Ketika harga tinggi dan persaingan terbatas, daya beli konsumen menurun. Hal ini dapat mempengaruhi pertumbuhan ekonomi secara keseluruhan dan memicu inflasi. 

    Selain itu, dampaknya juga dapat terasa pada sektor lain yang terkait dengan industri yang terkena dampak kartel, seperti penurunan lapangan kerja dan penurunan investasi.

    Apa Saja Contoh Kartel yang Beredar di Pasaran?

    Berikut adalah beberapa contoh kartel yang terkenal di dunia:

    1. OPEC (Organisasi Negara-negara Pengekspor Minyak)

    OPEC adalah contoh kolusi yang terkenal di industri minyak. Anggotanya terdiri dari beberapa negara penghasil minyak terbesar di dunia. Mereka bekerja sama untuk mengatur produksi dan harga minyak global. Tujuan utama OPEC adalah menjaga stabilitas harga minyak dengan mengontrol pasokan minyak di pasar global.

    2. FIFA (Federation Internationale de Football Association)

    FIFA, sebagai badan pengatur sepak bola dunia, juga bisa dianggap sebagai aliansi. Mereka memiliki kendali yang kuat atas regulasi dan kebijakan dalam olahraga sepak bola. 

    FIFA dapat mempengaruhi pemasaran, sponsor, dan hak siar. Keputusan mereka memiliki dampak besar pada klub, pemain, dan industri terkait dalam sepak bola.

    3. Airlines Cartel

    Ada beberapa contoh kartel yang melibatkan maskapai penerbangan di berbagai negara. Misalnya, beberapa maskapai dapat berkolusi untuk menetapkan harga tiket, membatasi persaingan, dan membagi rute penerbangan. Hal ini dapat mengakibatkan harga tiket yang lebih tinggi dan kurangnya variasi pilihan bagi konsumen.

    4. Pharmaceutical Cartels

    Industri farmasi juga sering terjadi kolusi. Beberapa perusahaan farmasi dapat bersekongkol untuk menetapkan harga obat-obatan tertentu atau membagi pasar. Aliansi semacam ini dapat mengakibatkan harga obat yang tinggi dan menghambat akses konsumen terhadap obat yang terjangkau.

    Jadi, Bagaimana Pendapatmu Tentang Kartel?

    Melalui pemahaman tentang pengertian, jenis-jenis, dan dampaknya, konsumen dan pelaku usaha dapat lebih mewaspadai praktik-praktik kartel dan bersama-sama berkontribusi dalam menciptakan lingkungan bisnis  yang adil, kompetitif, dan berkelanjutan.

    Pemerintah dan otoritas pengawas persaingan bertugas untuk memantau dan mengatasi kartel guna menjaga persaingan yang adil, melindungi konsumen, dan mempromosikan pertumbuhan ekonomi yang berkelanjutan.

  • Apa Itu Kliring? Pengertian, Sistem, Jenis, Mekanisme & Contohnya

    Apa Itu Kliring? Pengertian, Sistem, Jenis, Mekanisme & Contohnya

    Melakukan transaksi lewat bank kini juga menjadi aktivitas yang dilakukan oleh sebagian besar masyarakat. Selain lebih mudah dan praktis, transaksi bank ini juga bisa digunakan untuk berbagai keperluan. Adapun salah satu metode transfer bank yang banyak digunakan adalah kliring atau clearing.

    Meski aktivitas perbankan yang satu ini banyak digunakan, nyatanya masih ada sebagian orang yang belum tahu apa itu clearing. Padahal, secara umum, lembaga tersebut dapat membantu melindungi pihak yang melakukan transaksi dan menjamin dana terkirim ke penerima.

    Lantas, sebenarnya apa yang dimaksud dengan istilah perbankan ini? Bagaimana sistem kerjanya? Bagi kamu yang penasaran ingin tahu lebih banyak tentang istilah tersebut, simak artikel ini sampai akhir, ya!

    Pengertian Kliring

    Kliring adalah proses penyelesaian transaksi keuangan elektronik antar bank yang dapat diselesaikan dalam waktu tertentu. 

    Adapun menurut Peraturan Bank Indonesia No. 7/18/PBI/2005, clearing adalah pertukaran warkat atau data keuangan elektronik antar bank. Baik atas nama bank maupun nasabah yang hasil perhitungannya diselesaikan pada waktu tertentu.

    Lalu, menilik dari Kamus Besar Bahasa Indonesia (KBBI), clearing memiliki arti penyelesaian pembukuan dan pembayaran antar bank dengan memindahkan saldo kepada pihak yang berhak.

    Dengan kata lain, kamu bisa memahami istilah ini sebagai proses transfer antar bank yang waktu penyelesaiannya relatif cukup lama, yakni antara 2-3 hari kerja. 

    Menariknya, istilah ini juga sering digunakan dalam sektor perdagangan, lho. Jadi, saat pembeli membeli sekuritas, futures, ataupun opsi, proses transfer ini dapat memvalidasi transaksi.

    Apalagi lembaga yang terkait juga akan memastikan bahwa ada dana yang cukup untuk menyelesaikan pembelian tersebut serta proses transfer akan dicatat sebelum dana dikirimkan ke rekening pembeli.

    Tujuan dan Manfaat Kliring

    Tujuan umum dari adanya sistem ini tentu saja adalah untuk memudahkan dan juga memperlancar setiap transaksi pembayaran yang aman dan cepat. Oleh karena itu, kegiatan ini dilakukan agar perhitungan penyelesaian utang serta piutang bisa berjalan dengan mudah, aman, dan hemat waktu.

    Dengan adanya mekanisme pembayaran yang praktis ini, sudah pasti semua urusan akuntansi dan keuangan lainnya bisa dikerjakan dengan lebih ringkas dan efisien. Artinya, kegiatan ini dapat membantu untuk mempercepat pemindahan saldo dari pengirim ke penerima.

    Adapun beberapa manfaat clearing, antara lain:

    • Proses transfer dana oleh sistem layanan menjadi lebih mudah dan sesuai dengan keperluan masyarakat.
    • Efisiensi dan efektivitas sistem pembayaran nasional jadi meningkat. Hal ini tentu akan memudahkan kedua belah pihak, baik nasabah maupun pihak lain yang terkait.
    • Baik melalui rekening pribadi maupun perusahaan, nasabah bisa melakukan pengiriman uang ataupun transaksi lainnya dalam jumlah besar, karena layanan peningkatan yang luas.

    Mekanisme dan Sistem Kliring di Indonesia

    Dalam pelaksanaannya, setidaknya terdapat dua tahapan transfer yang harus dilakukan, yakni tahap penyerahan dan juga tahap pengembalian. Tahap penyerahan mencakup kegiatan yang dilakukan di kantor cabang peserta dan di tempat penyelenggaraan.

    Jadi, warkat yang diberikan peserta adalah warkat debet keluar dan warkat kredit keluar. Adapun warkat debet keluar merupakan warkat yang disetorkan oleh nasabah dengan tujuan untuk kepentingan dari rekening yang bersangkutan.

    Berbeda halnya dengan warkat kredit keluar, di mana merupakan warkat yang bebannya disalurkan ke rekening nasabah yang menyetorkan untuk kepentingan nasabah lain.

    Sedangkan tahap pengembalian merupakan warkat yang diterima oleh nasabah lain, baik itu berupa warkat debet masuk maupun warkat kredit masuk.

    Adapun beberapa sistem warkat clearing yang perlu diketahui adalah sebagai berikut:

    1. Sistem Manual

    Sistem manual adalah sebuah sistem penyelenggaraan clearing lokal yang dilakukan oleh bank maupun nasabah. Prosesnya dilakukan mulai dari perhitungan, pembuatan bilyet saldo, hingga proses pemilihan warkat.

    2. Sistem Semi Otomasi

    Sistem semi otomasi adalah sistem clearing lokal, dimana sebagian prosesnya dilakukan secara otomatis. Contohnya seperti proses perhitungan dan pembuatan bilyet saldo yang dilakukan secara otomatis. Sedangkan untuk pemilihan warkatnya dilakukan secara manual.

    3. Sistem Otomasi

    Sistem otomasi adalah suatu sistem yang seluruh prosesnya dapat dilakukan secara otomatis. Jadi, mulai dari perhitungan hingga pemilihan warkat, semuanya dapat dilakukan secara otomatis.

    4. Sistem Elektronik

    Sistem elektronik adalah sistem lokal yang dilakukan secara elektronik dengan didasarkan pada data keuangan elektronik serta disertai penyampaian warkat kepada penyelenggara.

    Sistem Kliring Nasional Bank Indonesia atau SKNBI

    Selain itu, kamu juga perlu mengetahui Sistem Kliring Nasional Bank Indonesia atau SKNBI berikut ini:

    1. Debet

    Sistem ini digunakan untuk keperluan transfer debet yang sumbernya berasal dari warkat debet, yang mana di dalamnya termasuk:

    • Warkat debet yang diterbitkan oleh nasabah yang terdaftar di wilayah tersebut.
    • Warkat debet berupa bilyet giro dan cek antar daerah.

    2. Kredit

    Sistem yang satu ini dapat dilakukan secara nasional dengan ketentuan sebagai berikut:

    • Transfer yang bisa dikliringkan hanyalah transfer kredit yang asalnya dari nasabah di suatu daerah clearing dengan tujuan nasabah lain di seluruh wilayah Indonesia.
    • Transfer kredit yang dimaksud adalah dalam bentuk Data Keuangan Elektronik (DKE) Kredit berbentuk mata uang rupiah.
    • Perhitungan dilakukan secara nasional oleh Penyelenggara Kliring Nasional (PKN).

    Jenis-Jenis Kliring

    Berikut ini adalah tiga jenis clearing yang bisa disimak:

    1. Umum

    Clearing umum merupakan alat perhitungan warkat yang dilakukan antar bank dengan keseluruhan proses yang sudah diatur dan diawasi langsung oleh bank sentral, yakni Bank Indonesia.

    2. Lokal

    Clearing lokal merupakan sarana perhitungan warkat antar bank yang berada di dalam suatu wilayah clearing yang telah ditentukan sebelumnya.

    3. Antar Cabang

    Clearing antar cabang adalah sarana perhitungan warkat antar bank yang ada di dalam satu wilayah yang sama. Jadi, cara pelaksanaannya adalah dengan mengumpulkan seluruh perhitungan yang berasal dari suatu kantor cabang.

    Perbedaan Kliring dan RTGS dalam Sistem Transaksi Keuangan

    Sistem clearing yang sekarang ini sudah terotomatisasi menjadi dasar metode transfer antar bank yang kini bisa dilakukan melalui mobile banking atau ATM. Selain istilah tersebut, kamu juga perlu memahami istilah Real Time Gross Settlement atau RTGS.

    Jadi, BI-RTGS merupakan infrastruktur yang digunakan sebagai sarana transfer dana elektronik yang settlement-nya dilakukan setiap per transaksi secara individual.

    Sistem yang satu ini berperan penting dalam pemrosesan aktivitas pembayaran. Terutama untuk memproses transaksi pembayaran yang termasuk ke dalam High Value Payment System (HVPS) atau transaksi bernilai besar dengan nominal di atas Rp100.000.000,00 dan bersifat urgent.

    Oleh karena itulah, sistem BI-RTGS ini sengaja didesain untuk memastikan penyelesaian akhir bisa dilakukan secara gross settlement, final, real time, dan juga irrevocable. Makanya, apabila sudah melakukan transaksi ini, seseorang tidak dapat membatalkannya lagi.

    Berbeda halnya dengan sistem clearing yang tidak bisa dilakukan secara instan, karena membutuhkan waktu beberapa hari kerja. Sedangkan proses BI-RTGS bisa dilakukan dalam waktu maksimal empat jam kerja saja. Hal inilah yang membuat BI-RTGS dapat mencegah adanya transaksi yang tertunda di luar jam kerja bank.

    Contoh Kliring

    Salah satu contoh dari cara kerja clearing bisa ditemukan pada seorang pedagang yang ingin membeli kontrak berjangka. Demi mempertahankan penjualannya, maka akan ada margin awal yang dibutuhkan dan harus dipegang sebagai jaminan, jika penjualan tersebut akan berhasil.

    Nantinya, lembaga clearing akan melakukan verifikasi terhadap hal ini dengan masuk ke akun pedagang. Lalu, lembaga akan menahan margin yang diperlukan, sehingga tidak akan bisa digunakan sampai proses transaksi selesai.

    Kegiatan proses transfer seperti inilah yang dapat mengurangi risiko dana digunakan untuk transaksi jual beli lain. Tak hanya itu, sistem ini juga dapat memastikan bahwa semua pihak yang terlibat telah menjunjung tinggi kesepakatan mereka.

    Sedangkan beberapa contoh lainnya dalam bentuk dokumen bisa kamu temukan di antaranya pada:

    • Nota debet dan kredit.
    • Surat Bukti Penerimaan Transfer Bank atau disebut juga SBPT.
    • Wesel Bank untuk Transfer atau WBUT.
    • Bilyet giro.
    • Cek.
    • Jenis warkat lainnya yang sudah disetujui oleh Bank Indonesia.

    Sudah Lebih Paham tentang Apa Itu Kliring?

    Itu dia penjelasan seputar kliring yang perlu kamu ketahui. Meskipun sebenarnya sistem transfer ini tampak praktis dan mudah, tetapi sekarang ini sudah banyak masyarakat yang mulai meninggalkan sistem transfer tersebut.

    Hal ini disebabkan karena sistem transfer antar bank melalui ATM, Internet Banking, ataupun Mobile Banking jauh lebih mudah dan bersifat real time. Sehingga, dana yang ditransfer bisa langsung diterima oleh pihak penerima setelah proses selesai.

    Makanya, sistem clearing ini lebih cocok dilakukan bagi orang-orang yang ingin melakukan transfer dengan dana besar, tetapi tidak terburu-buru. Mengingat prosesnya yang panjang dan memakan waktu berhari-hari.

  • Cashback: Jenis, Kelebihan, Kelemahan, Dampak bagi Strategi Marketing

    Cashback: Jenis, Kelebihan, Kelemahan, Dampak bagi Strategi Marketing

    Cashback adalah salah satu istilah yang tengah populer dalam dunia belanja online. Program ini telah memberikan keuntungan besar bagi para konsumen yang senang berbelanja melalui platform digital. Dengan adanya program ini, para pembeli dapat mendapatkan sebagian dari uang yang mereka keluarkan saat bertransaksi. 

    Tidak hanya memberikan manfaat marketing, program ini juga bisa menjadi motivasi bagi para konsumen untuk berbelanja lebih banyak. Lantas, apa sebetulnya pengertian dari program marketing ini? Lalu, apa dampaknya bagi strategi pemasaran? Mari simak secara detail lewat ulasan berikut ini!

    Pengertian Cashback

    Cashback merupakan sebuah trik marketing yang digunakan untuk menggambarkan pengembalian sebagian uang kepada konsumen setelah mereka melakukan suatu pembelian atau transaksi tertentu. Konsep ini umumnya diterapkan dalam transaksi online atau melalui aplikasi belanja. 

    Saat konsumen melakukan pembelian, sebagian persentase dari jumlah uang yang dibayarkan akan dikembalikan ke akun atau dompet elektronik mereka dalam bentuk saldo atau uang tunai. 

    Program ini bertujuan untuk memberikan insentif kepada konsumen agar mereka tetap loyal terhadap platform belanja yang menawarkan program ini. Selain itu, program ini juga dapat membantu mengurangi biaya pembelian dan memberikan manfaat finansial tambahan bagi konsumen.

    Jenis-Jenis Cashback

    Pada dasarnya, terdapat berbagai jenis program pengembalian dana pada prinsip ilmu marketing. Berikut adalah jenis-jenis program pengembalian dana tersebut:

    1. Kartu Kredit 

    Salah satu jenis pengembalian dana yang banyak ditawarkan oleh perusahaan perbankan adalah jenis pengembalian dana melalui kartu kredit. Jadi, dengan menggunakan kartu kredit, Anda bisa mendapatkan kembali sebagian uang yang telah dibelanjakan. 

    Program ini biasanya memiliki kisaran persentase tertentu, seperti 1% hingga 5%, tergantung pada kebijakan dari penerbit kartu kredit. Menariknya lagi, pengembalian dana jenis kartu kredit memiliki keuntungan penggunaan yang mudah dan otomatis.

    2. Kartu Debit

    Selain kartu kredit, kartu debit ternyata juga menawarkan program pengembalian dana. Dengan menggunakan kartu debit saat berbelanja, Anda akan memperoleh sebagian uang yang dikembalikan ke rekening. 

    Jenis ini biasanya ditawarkan oleh pihak perusahaan bank atau lembaga keuangan yang mengeluarkan kartu debit tersebut. Keuntungan menggunakan pengembalian dana jenis kartu debit, yakni tidak adanya risiko utang. Karena pembayaran langsung dari saldo rekening Anda.

    3. Toko Online

    Belanja online semakin populer dan tidak heran bahwa cashback toko online kini menjadi salah satu jenis pengembalian dana yang paling dicari. Ketika berbelanja di platform toko online, Anda mungkin bisa memperoleh kembali sebagian uang yang Anda belanjakan di toko online tersebut. 

    Program ini sering ditawarkan oleh platform besar atau melalui jenis program afiliasi dengan situs tertentu. Selain itu, jenis pengembalian dana ini memungkinkan Anda menghemat lebih banyak uang saat sedang berbelanja secara online.

    4. Reward

    Reward adalah jenis pengembalian dana yang menawarkan imbalan atau poin setiap kali Anda melakukan transaksi. Poin ini dapat dikumpulkan dan ditukarkan dengan hadiah atau diskon khusus. 

    Banyak program loyalitas dari perusahaan retail, bank, atau dompet digital yang menawarkan reward kepada pelanggan setia mereka. Lewat pemanfaatan program reward, Anda dapat memperoleh imbalan tambahan selain pengembalian dana yang biasa Anda dapatkan.

    5. Kolaborasi

    Kolaborasi merupakan jenis pengembalian dana yang ditawarkan melalui kerja sama antara dua atau lebih perusahaan. Misalnya, bank bekerja sama dengan restoran atau hotel untuk memberikan pengembalian dana kepada para pelanggan yang menggunakan kartu kredit atau debit mereka untuk melakukan pembayaran. 

    6. Kendaraan Bermotor atau Mobil

    Membeli kendaraan motor atau mobil dapat menjadi suatu pengeluaran yang cukup besar. Namun, dengan adanya cashback, Anda dapat menghemat sebagian uang yang Anda keluarkan untuk membeli kendaraan tersebut. 

    Program ini biasanya ditawarkan oleh dealer mobil atau bengkel resmi dalam bentuk potongan harga, diskon aksesoris, atau layanan gratis untuk service tertentu. Selain itu, program pengembalian dana ini juga memberikan manfaat finansial yang signifikan saat Anda ingin membeli atau merawat kendaraan 

    7. Property

    Pengembalian dana property adalah jenis yang bisa ditawarkan dalam transaksi pembelian properti. Biasanya, pengembang properti menawarkan program ini kepada pembeli yang hendak membeli unit properti mereka. 

    Jenis program ini bisa berupa potongan harga, biaya notaris gratis, atau paket tambahan seperti perabotan atau renovasi. Selain itu, program ini juga memberikan keuntungan ekstra bagi pembeli properti karena dapat membantu mengurangi biaya pembelian.

    Kelebihan Program Cashback

    Program ini memberikan banyak sekali keuntungan bagi konsumen dan penjual. Apa saja keuntungan tersebut? Ini dia penjelasannya:

    1. Menghemat Pengeluaran

    Melalui program ini, konsumen bisa mendapatkan sebagian uang yang telah mereka belanjakan kembali. Ini artinya mereka dapat menghemat pengeluaran karena mendapatkan sejumlah uang kembali. 

    Misalnya, jika seseorang membeli barang senilai Rp500.000,00 dengan potongan pengembalian dana 10%. Maka pembeli tersebut akan mendapatkan Rp50.000,00 rupiah sebagai potongan dana kembali. Hal tersebut membantu mengurangi total pengeluaran dan memberikan manfaat finansial yang nyata.

    2. Insentif Belanja 

    Program ini berfungsi sebagai insentif belanja yang mendorong konsumen untuk melakukan pembelian. Dengan menawarkan potongan harga atau pengembalian dana, program ini memberikan motivasi tambahan bagi konsumen untuk membeli produk atau menggunakan layanan tertentu. 

    3. Fleksibilitas Penggunaan 

    Kelebihan lain dari program cashback adalah fleksibilitas penggunaannya. Uang yang diterima melalui program ini dapat digunakan untuk pembelian selanjutnya atau bahkan ditarik tunai. 

    Konsumen memiliki kebebasan untuk memutuskan bagaimana mereka ingin menggunakan uang yang mereka terima. Hal tersebut memberikan kebebasan finansial dan kontrol kepada konsumen atas uang yang mereka dapatkan.

    4. Kombinasi dengan Penawaran Lain 

    Program ini juga dapat dikombinasikan dengan penawaran dan promosi lainnya. Misalnya, seseorang dapat menggunakan program ini bersama dengan diskon atau kupon tambahan untuk mendapatkan penghematan yang lebih besar. 

    Hal tersebut memberikan kesempatan bagi konsumen untuk mendapatkan manfaat ganda dan nilai tambah dari pembelian mereka.

    Kelemahan Program Cashback

    Program ini juga memiliki beberapa kelemahan. Berikut penjelasan lengkapnya:

    1. Potensi Ketergantungan 

    Program ini dapat membuat konsumen tergantung pada pengembalian uang yang mereka terima. Beberapa konsumen mungkin tergoda untuk membeli produk atau menggunakan layanan hanya karena adanya program ini, bahkan jika sebenarnya mereka tidak membutuhkannya. 

    Hal tersebut dapat mengganggu pengelolaan keuangan pribadi dan menyebabkan pemborosan.

    2. Batasan dan Syarat 

    Program ini umumnya memiliki batasan dan syarat yang perlu dipenuhi konsumen untuk memenuhi kriteria pengembalian dana. Misalnya, ada pembatasan waktu tertentu, pembelian minimum, atau penggunaan kartu kredit tertentu. 

    Jika konsumen tidak memperhatikan secara cermat persyaratan ini, maka mereka mungkin tidak memenuhi syarat dan tidak bisa mendapatkan potongan uang kembali. Sehingga mengurangi manfaat yang diharapkan.

    3. Potensi Kenaikan Harga 

    Beberapa perusahaan mungkin meningkatkan harga produk atau layanan mereka untuk menutupi biaya cashback yang diberikan kepada konsumen. Ini berarti bahwa konsumen mungkin membayar lebih mahal untuk mendapatkan pengembalian dana. 

    Oleh karena itu, penting bagi konsumen untuk membandingkan harga dengan hati-hati sebelum memanfaatkan program penarikan uang kembali. Tujuannya untuk memastikan bahwa mereka masih mendapatkan penawaran yang kompetitif.

    4. Kesulitan Penarikan

    Tergantung pada platform atau perusahaan yang menawarkan program ini, proses penarikan uang mungkin menjadi rumit atau memakan waktu. 

    Beberapa perusahaan mungkin memiliki batasan minimum atau prosedur verifikasi yang rumit sebelum konsumen dapat melakukan penarikan sebagian uang mereka. Hal tersebut bisa menghambat akses cepat terhadap uang yang seharusnya dikembalikan

    Dampak Cashback bagi Strategi Marketing

    Program ini memiliki dampak yang signifikan bagi strategi marketing. Pertama, program ini dapat menarik perhatian konsumen dan memotivasi mereka untuk melakukan pembelian. Dengan menawarkan pengembalian uang, maka konsumen merasa bahwa mereka mendapatkan nilai tambah dari transaksi tersebut.

    Selain itu, program ini juga bisa meningkatkan loyalitas dari pelanggan. Konsumen cenderung kembali ke perusahaan yang memberikan program ini sebagai bentuk apresiasi atas pembelian sebelumnya. Ini membantu perusahaan membangun hubungan jangka panjang dengan pelanggan dan meningkatkan tingkat retensi.

    Program ini juga dapat meningkatkan brand awareness bisnis. Ketika perusahaan menawarkan program potongan uang kembali, konsumen akan berbagi informasi tentang promosi tersebut kepada teman dan keluarga mereka. Ini berpotensi menghasilkan word-of-mouth positif dan meningkatkan popularitas merek.

    Sudah Paham Apa itu Cashback?

    Program ini memberikan manfaat besar bagi penjual dan konsumen. Jika merupakan pebisnis dan ingin menerapkan program ini sebagai strategi marketing, Anda bisa menerapkan beberapa hal untuk mencegah kerugian. Meliputi pengembalian maksimum, durasi, berapa kali penggunaan, dan batas pembelian.

  • Likuiditas: Pengertian, Jenis, Contoh, dan Cara Mengukurnya

    Likuiditas: Pengertian, Jenis, Contoh, dan Cara Mengukurnya

    Setiap perusahaan harus memiliki kemampuan untuk membayar utang, baik itu jangka pendek maupun panjang. Berkaitan dengan likuiditas, apa saja jenis dan bagaimana cara untuk mengukurnya? Cari tahu jawabannya di bawah ini!

    Apa Itu Likuiditas?

    Istilah ini memiliki peranan penting dalam menentukan kemampuan dan kinerja perusahaan dalam membayar kewajiban utang. Misalnya seperti utang jangka pendek, yakni utang usaha, dividen, pajak, dan lain sebagainya.

    Meskipun seperti itu, namun likuiditas juga memiliki definisi lain, yakni sebagai kemampuan internal dari individu maupun perusahaan dalam melunasi utang. Pelunasan harus dilakukan dengan harta lancar.

    Jika perusahaan tidak mampu dalam melunasi kemampuannya, maka akan berakibat pada kegiatan operasional. Di mana operasional perusahaan akan mengalami kerugian bahkan terhenti secara paksa.

    Secara umum, setiap perusahaan pastinya memiliki status dengan level yang berbeda-beda. Terutama dengan penunjukkan angka-angka tertentu, misalnya seperti angka rasio kas, angka rasio cepat, angka rasio lancar, dan lain sebagainya.

    Jika angkanya semakin tinggi, maka kinerja perusahaan termasuk baik. Sehingga kegiatan operasionalnya akan berjalan lancar. Melalui tingkatan yang tinggi tersebut, perusahaan dapat menarik perhatian investor. Mulai dari kreditur, pemasok, hingga lembaga keuangan.

    Jenis-jenis Likuiditas dan Cara Mengukurnya

    Adapun berbagai bentuk perhitungan dari istilah ini. Setiap jenisnya memiliki fungsi yang berbeda-beda. Nah, berikut ini penjelasan dengan macam-macamnya yang perlu diketahui:

    1. Rasio Lancar

    Rasio lancar atau sering disebut Current Ratio adalah rasio keuangan yang akan menggambarkan daya perusahaan dalam membayar jangka pendek. Pembayaran akan dilakukan menggunakan aset lancar milik perusahaan.

    Maksud dari aset lancar adalah kekayaan yang dimiliki perusahaan dan dapat dicairkan secara tunai dengan kurun waktu satu tahun. Melalui laporan keuangan perusahaan, bagian nilai aset harus bisa dilihat.

    Selain itu, pada rasio lancar juga ada utang jangka pendek. Ini didefinisikan sebagai utang yang akan jatuh tempo kurang dari 1 tahun. Contoh dari rasio lancar, misalnya seperti biaya listrik, insentif, gaji karyawan, komisi, dan lain sebagainya.

    Oleh sebab itu, rasio lancar disebut sebagai rumus yang berisi tentang gambaran ketersediaan aset lancar. Nantinya, aset tersebut dapat digunakan untuk membayar semua kebutuhan jangka pendek perusahaan.

    Cara mengukur rasio lancar juga cukup mudah, yakni dihitung dengan membandingkan total nilai aset lancar dan utang lancar yang harus dibayar oleh perusahaan.

    gramedia

    Adapun angka rasio lancar yang baik untuk dimiliki, yakni mulai dari kisaran 1,5 hingga 3. Akan tetapi, angka ideal dalam rasio lancar itu tergantung industri dan aset lancarnya tersendiri.

    Angka rasio lancar yang baik dapat menunjukkan kemampuan perusahaan untuk membayar semua utang. Jika memiliki aset lancar, maka kemungkinan terjadinya risiko keterlambatan membayar sangat kecil.

    2. Rasio Cepat

    Rasio cepat merupakan pengukuran rasio dengan skala yang lebih detail daripada rasio lancar. Hal tersebut terjadi karena fokusnya hanya pada aset yang memang mudah untuk diubah menjadi tunai. Oleh sebab itu, rasio cepat tidak menghitung persediaan sebagai aset.

    Dengan demikian, rasio cepat akan menunjukkan kemampuan perusahaan dalam membayar jangka pendek dengan aset yang paling likuid. Ada tiga bagian penting dari rasio cepat, yakni aset lancar, utang jangka pendek, dan persediaan.

    Aset lancar berfokus pada aset kekayaan yang dimiliki perusahaan dan dapat ditukarkan menjadi uang dalam satu tahun. Laporan keuangan tahunan perusahaan harus mencatat nilai aset lancar dengan benar.

    Sementara itu, utang jangka pendek adalah utang yang jatuh temponya sudah ditentukan. Biasanya utang jangka pendek ini memiliki jatuh tempo kurang dari 1 tahun.

    Berbeda dari aset lancar dan utang jangka pendek, persediaan merupakan jumlah barang hasil produksi yang masih tersedia dan dapat dijual. Selain barang jadi, bahan baku juga termasuk persediaan. Oleh sebab itu, persediaan tidak akan masuk ke perhitungan likuiditas. Dengan demikian, perhitungan rasio cepat akan dikurangi.

    gramedia

    Hampir sama dengan rasio lancar, angka terbaik untuk rasio cepat harus melebihi 1. Dengan demikian, perusahaan dapat memiliki tingkatan yang baik untuk membayar utang. Sehingga perusahaan mampu membayar utang jangka pendek dengan aset cepat yang dimilikinya.

    3. Rasio Kas

    Tidak jauh seperti kedua rasio sebelumnya, rasio kas adalah penggambaran rasio berkaitan dengan kemampuan perusahaan dalam memenuhi kewajiban jangka pendek. Akan tetapi, rasio ini lebih mengacu pada kas yang dimiliki oleh perusahaan.

    Rasio kas memiliki rumus yang dihitung dengan cara membandingkan jumlah kas perusahaan dengan utang lancar. 

    gramedia

    Adapun penjelasan tentang rumus rasio kas adalah sebagai berikut:

    • Kas perusahaan sebagai alat pembayaran yang telah disiapkan untuk membayar perusahaan.
    • Aktiva setara kas menjadi aset yang harus bisa cair secara cepat. Contoh dari aktiva setara kas, misalnya seperti dana perusahaan yang tersimpan dalam rekening bank. Ini karena dana di dalam bank akan lebih cepat untuk dicairkan. 

    Berbeda dari dana yang tersimpan dalam bentuk deposito dan harus menunggu jatuh tempo untuk mengambilnya.

    • Utang jangka pendek akan selalu ada setiap rasio likuid. Masa jatuh temponya pun sama, yakni kurang dari 1 tahun.

    Jika rasio kas perusahaan memiliki nilai yang baik, maka nilai kasnya juga semakin tinggi. Dengan demikian, nilai likuid perusahaan termasuk berkualitas dan baik. Oleh sebab itu, kas perusahaan yang cukup dapat memenuhi kebutuhan jangka pendek.

    Fungsi dari Likuiditas

    Jika perusahaan memiliki nilai likuid yang bagus, maka dapat menarik investor. Oleh sebab itu, perusahaan harus menunjukkan finansial yang sehat dan positif. Nah, berikut ini beberapa manfaat likuid perusahaan:

    • Sebagai antisipasi saat perusahaan membutuhkan dana secara mendadak.
    • Alat pengukur ketersediaan kas, sehingga utang jangka pendek dapat terpenuhi dengan maksimal.
    • Sebagai bahan untuk mempertimbangkan kelayakan suatu perusahaan dalam menerima dana dari para pemasok.
    • Agar dapat menjalankan aktivitas bisnis sehari-hari lebih mudah.
    • Khusus pihak perbankan, likuid berfungsi untuk memudahkan nasabah menarik dananya.
    • Membantu manajemen perusahaan dalam pengawasan secara efisien terhadap modal dana perusahaan.
    • Sebagai alat untuk membantu menganalisis keuangan. Sehingga perusahaan dapat mengetahui interpretasi posisi keuangannya dalam jangka pendek.

    Contoh Likuiditas Perusahaan

    Adapun beberapa contoh penerapan likuid dalam ruang lingkup perusahaan, antara lain sebagai berikut ini:

    1. Uang Kas

    Uang tunai yang berupa kas dijadikan sebagai aset yang paling likuid dan berada di posisi teratas. Ini karena uang kas memiliki keterkaitan dengan likuid. Bukan hanya itu saja, bahkan seluruh aset perusahaan juga perlu diubah menjadi uang tunai agar memudahkan pengambilannya.

    2. Kas Terbatas

    Menjadi setoran tunai, kas terbatas akan berupa sisihan yang disimpan oleh perusahaan dengan tujuan memenuhi kewajiban masa depan. Pada jumlah kas ini, sisihan harus bersifat signifikan. Meskipun begitu, setoran kas terbatas tidak dianggap likuid karena terbatas legal. Contohnya seperti kompensasi pinjaman.

    3. Dokumen Berharga

    Dokumen berharga yang dimaksud berupa surat-surat yang berkaitan dengan keuangan. Di mana dokumen tersebut dapat diperjualbelikan secara publik. Surat berharga akan memiliki volume perdagangan harian yang berharga.

    Selain itu, pemerintah juga memiliki obligasi untuk menangkap volume perdagangan tinggi yang hampir likuid, misalnya seperti uang tunai. Akan tetapi, jika surat berharga memiliki nilai kecil, maka surat tersebut dianggap tidak memenuhi likuiditas.

    4. Barang Inventaris 

    Barang inventaris dapat meliputi peralatan, kendaraan, real estate, dan piutang yang tidak termasuk likuid. Ini karena aset tersebut harus membutuhkan waktu lama untuk berubah menjadi uang tunai. 

    Baik itu berbulan-bulan atau bahkan bertahun-tahun lamanya. Jika ada tekanan keuangan yang terjadi, maka aset ini akan lebih sulit untuk berubah menjadi uang kas.

    Sudah Paham Terkait Pengertian Likuiditas?

    Setiap perusahaan harus memiliki likuiditas yang tinggi, sehingga kemampuan membayarnya pun semakin baik. Dengan demikian, utang jangka pendek tidak akan menjadi penghalang kesuksesan dalam berbisnis.

  • Mudharabah: Pengertian, Jenis, Syarat, Konsep & Contohnya

    Mudharabah: Pengertian, Jenis, Syarat, Konsep & Contohnya

    Saat akan melakukan sebuah transaksi menggunakan perbankan syariah, biasanya kita akan ditawarkan dengan berbagai produk. Pada setiap produk, memerlukan akad sebagai tanda untuk menyetujui transaksi tersebut. Akad yang digunakan bermacam-macam, salah satunya adalah akad mudharabah.

    Penggunaan akad ini sangat menguntungkan bagi sebagian pihak dikarenakan manfaat dan keuntungannya yang menguntungkan berbagai pihak. Khususnya nasabah yang akan melakukan usaha. Untuk lebih jelasnya, maka dapat Anda simak penjelasannya seperti berikut.

    Pengertian

    Asal kata mudharabah yakni dari bahasa Arab “dharaba” yang artinya memukul atau berjalan. istilahnya merujuk pada proses memukul kaki ketika melakukan usaha. Mudharabah adalah suatu akad mengenai kerja sama yang dilakukan oleh kedua belah pihak dalam bentuk usaha tertentu. 

    Pengelola usaha dalam akad ini disebut dengan mudharib, sedangkan orang yang memiliki modal dana disebut dengan shahibul maal. Dalam perjanjian yang menggunakan akad mudharabah, kepentingan bisnis atau keuntungan harus sesuai dengan kesepakatan bersama dan telah disetujui oleh kedua belah pihak.

    Jenis

    Berdasarkan kewenangan pemilik modal (shahibul maal) kepada pengelola (mudharib), akad mudharabah dibagi menjadi 2 jenis, yaitu: 

    1. Mudharabah Mutlaqah

    Pada jenis ini, kerja sama dilakukan dengan tanpa syarat. Pengelola bebas untuk mengelola dana yang diberikan oleh pemilik modal untuk usaha yang menurut pengelola dapat memberikan keuntungan.

    Pemilik modal hanya menyediakan dana untuk modal usaha yang akan diajukan oleh pengelola. Pemilik modal tidak mengajukan syarat apapun untuk bisnis yang akan dijalankan, akan tetapi kerja sama masih harus dalam pembagian keuntungan yang adil sesuai syariat Islam.

    2. Mudharabah Muqayyadah

    Berbeda dengan jenis sebelumnya, akad perjanjian ini berjalan berdasarkan syarat yang diajukan oleh pemilik modal kepada pengelola. Pemilik modal memberikan syarat-syarat tertentu kepada pengelola untuk menjalankan usaha tertentu sesuai keinginan dari pemberi modal.

    Pemilik modal boleh menentukan syarat-syarat kepada pengelola untuk menghindari kerugian yang mungkin timbul di masa mendatang. Pengelola wajib untuk memenuhi syarat yang diberikan oleh pemilik modal. Apabila pengelola melanggar, maka pengelola harus bertanggung jawab atas kerugian yang ditimbulkan.

    Terdapat 2 macam mudharabah yaitu mudharabah muqayyadah on balance sheet dan off balance sheet

    Mudharabah muqayyadah on balance sheet atau investasi terikat adalah perjanjian di mana pemberi modal memberi aliran dana kepada pengelola untuk suatu usaha tertentu seperti untuk pertanian, peternakan, dan sebagainya. 

    Mudharabah muqayyadah off balance sheet yaitu penyaluran dana yang diberikan langsung kepada pengelola usaha di mana bank sebagai pihak ketiga yang mempertemukan  keduanya. Pemberi modal boleh untuk memberikan syarat-syarat tertentu kepada bank untuk mencari pengusaha yang akan menjalankan bisnisnya.

    Syarat

    Sama halnya saat melakukan jenis akad-akad yang lainnya, pelaksanaan akad mudharabah juga memerlukan syarat yang jelas. Syarat sah yang harus dipenuhi dalam melakukan akad kerja sama ini antara lain: 

    1. Ada Shahibul Maal dan Mudharib

    Syarat sah pertama yaitu adanya shahibul maal (pemilik modal) dan mudharib (pengelola dana). Keduanya harus memiliki akal sehat agar tidak mengganggu jalannya kerja sama. Antara shahibul maal dan mudharib tidak diharuskan beragama Islam, sehingga masyarakat non-muslim juga bisa melakukan akad ini.

    2. Ada Ijab dan Qabul

    Ijab dan qabul dilakukan oleh kedua belah pihak untuk menunjukkan kemauan keduanya dalam menjalankan kontrak. Setelah ijab dan qabul selesai, maka akad yang akan dijalankan telah sah.

    3. Modal Jelas

    Modal harus berupa uang yang nantinya akan digunakan sebagai dana untuk memulai sebuah usaha. Selain itu juga harus diketahui dengan jelas jumlahnya saat diberikan kepada pengelola.

    4. Sistem Bagi Hasil Sesuai Kesepakatan Awal

    Nisbah adalah hasil keuntungan dari usaha yang nantinya akan dibagi antara pemilik modal dengan pengelola usaha. Pembagian hasil dibagikan sesuai dengan perjanjian pada kontrak awal yang telah disetujui. Pembagian nisbah harus jelas dan dinyatakan dalam bentuk persentase seperti 40:60 atau 50:50 dan sebagainya.

    Besar nisbah yang dibagikan kepada kedua belah pihak disepakati bersama berdasarkan tawar menawar antara pemilik modal dengan pengelola usaha. Akan tetapi, ulama menyepakati bahwa nisbah dengan pembagian keuntungan 100:0 tidak diperbolehkan.

    Prinsip dari akad mudharabah yaitu pembagian hasil untung dan rugi atau profit and loss sharing. Sehingga, jika sebuah usaha memiliki laba yang besar maka keduanya memiliki keuntungan yang besar pula. Akan tetapi, jika laba yang dihasilkan kecil maka keuntungan yang didapatkan kedua belah pihak juga kecil.

    5. Usahanya Harus Jelas

    Usaha atau pekerjaan yang akan dilakukan harus jelas sesuai dengan perjanjian pada kontrak yang telah disetujui oleh kedua belah pihak. Langkah pengelolaan usaha untuk jangka waktu kedepan juga harus jelas, agar memberikan konsep usaha yang jelas bagi bank syariah sebagai pihak penyedia modal.

    Konsep

    Seperti yang dijelaskan di atas, mudharabah memiliki konsep yang bertujuan untuk membantu pemberian modal kepada nasabah yang akan menjalankan bisnis. Selain itu, nasabah bertindak sebagai mudharib atau pengelola usaha dan bank memiliki peran sebagai shahibul maal yang memberikan 100% dana kebutuhan.

    Konsep selanjutnya adalah ada tata cara pengembalian keuntungan, nisbah (pembagian keuntungan), dan juga batas waktu usaha sesuai dengan ketentuan yang telah disepakati oleh kedua pihak, yakni mudharib dan shahibul maal. 

    Dana pembiayaan juga harus berupa tunai dan tidak berbentuk piutang. Sementara itu, apabila pelaku usaha mengalami kerugian dalam usahanya, maka bank selaku pemilik modal juga menanggung kerugian. 

    Namun, apabila kerugian disebabkan oleh pelaku usaha, maka pelaku usaha sebagai mudharib yang memiliki kewajiban untuk menanggung kerugiannya. 

    Contohnya, apabila nasabah mengalami kerugian, tapi bank ikut mengganti kerugian disebabkan kelalaian pengelola, lalu kerugian yang ditagihkan akan tetap ditanggung oleh pengelola dana. 

    Maka dapat disimpulkan dari contoh tersebut, bahwa akad mudharabah memiliki konsep yang mirip dengan teori yang mengutamakan pemegang saham, akan tetapi akad ini lebih mengutamakan kepentingan banyak orang dalam konsepnya. 

    Modal dan Pembagian Hasilnya

    Modal dan bagi hasil harus memiliki kriteria tertentu agar terciptanya keadilan dalam proses akad. Berikut kriteria yang perlu diketahui berdasarkan rukun atau syarat mudharabah:

    • Pembagian hasil harus bagian dari keuntungan usaha yang dikelola oleh mudharib dengan menggunakan dana shahibul maal sebagai modal awal mengelola usaha.
    • Pembagian keuntungan oleh mudharib harus sesuai dengan tempo waktu yang telah disepakati dengan shahibul maal.
    • Shahibul maal atau lembaga keuangan penyedia modal tidak diperbolehkan untuk menagih keuntungan ketika pelaksanaan usaha mengalami kerugian yang tidak disebabkan oleh mudharib.
    • Kerugian yang disebabkan oleh kelalaian dan disengaja oleh mudharib, akan tetap dijadikan piutang yang dibebankan pada mudharib.

    Contoh

    Berikut yakni contoh mudharabah yang dilakukan oleh 2 pihak agar dapat dipahami dengan mudah sesuai dengan penjelasan pengertian, jenis, syarat, serta konsepnya. 

    Misalnya, Bank A berperan sebagai shahibul maal. Sedangkan nasabah B sebagai peminjam modal usahanya yakni sebagai mudharib

    Nasabah B rencananya akan membuka usaha franchise makanan ringan selama 12 bulan atau 1 tahun, serta besaran modal yang dibutuhkan yakni Rp20.000.000 dengan perjanjian keuntungan usaha sebesar 40% bagi shahibul maal dan 60% bagi mudharib.

    Dalam kurun 12 bulan, nasabah B telah meraih keuntungan sebesar Rp10.000.000. Apabila disesuaikan dengan akad perjanjian di awal, maka 40% dari keuntungan shahibul maal yakni bernilai Rp4.000.000. Kemudian mudharib mendapatkan 60% dari penghasilannya yang bernilai Rp6.000.000. 

    Kesimpulan

    Maksud dari mudharabah adalah akad perjanjian keuntungan yang dilakukan oleh nasabah sebagai mudharib dan juga bank penyedia modal atau shahibul maal. Akad ini juga harus bertujuan untuk menjunjung tinggi keadilan umat Islam, bahkan konsepnya disusun untuk menjunjung tinggi keadilan setiap umat beragama.

    Apabila terjadi kerugian pada pelaksanaan usaha, maka bank sebagai pemberi modal ikut menanggung kerugiannya. Namun, jika kerugian disebabkan oleh kelalaian ataupun kesengajaan pelaku usaha, maka kerugian akan ditanggung pada pelaku usaha sepenuhnya.

    Setelah memahami pengertian, jenis, syarat, konsep beserta contoh mudharabah, pastikan untuk mempercayakan proses kesepakatan pengelolaan usaha Anda pada shahibul maal atau pemberi modal yang jelas kredibilitasnya. Hal ini diharapkan dapat memberikan perjanjian keuntungan dengan adil bagi semua pihak, termasuk Anda.

  • 9 Perbedaan Akuntansi Keuangan dengan Akuntansi Manajemen

    9 Perbedaan Akuntansi Keuangan dengan Akuntansi Manajemen

    Dalam dunia bisnis, Anda tidak cukup mempelajari seputar teknik marketing, tetapi juga akuntansi manajemen maupun akuntansi keuangan. Ini karena pembuatan laporan keuangan berpengaruh terhadap pengambilan keputusan bisnis. Lantas, apa perbedaan perbedaan akuntansi keuangan dengan akuntansi manajemen?

    Pengertian Singkat Akuntansi Keuangan dan Manajemen

    Sebelum mengetahui perbedaanya, Anda perlu memahami pengertian masing-masing. Akuntansi keuangan adalah bidang yang lebih fokus pada persiapan laporan keuangan bertahap pada perusahaan. 

    Sedangkan akuntansi manajemen adalah sebuah praktik untuk menganalisis atau mengidentifikasi keuangan kepada pihak manajemen untuk mencapai tujuan bisnis. 

    Perbedaan Akuntansi Keuangan dengan Akuntansi Manajemen

    Selanjutnya, Anda sebaiknya bisa memahami apa saja perbedaan akuntansi keuangan dan manajemen untuk bisa membedakan keduanya. Berikut uraiannya:

    1. Perbedaan dari Segi Tujuan 

    Perbedaan pertama bisa Anda lihat dari segi tujuan. Akuntansi keuangan memiliki tujuan untuk menghasilkan laporan keuangan perusahaan dalam periode tertentu. Sedangkan akuntansi manajemen bertujuan untuk menghasilkan laporan keuangan secara lebih rinci dan spesifik. 

    Selain itu, adanya akuntansi manajemen juga akan membantu melakukan identifikasi masalah dalam perusahaan. Sehingga akan jauh lebih mudah mencari jalan keluar dari permasalahan yang sedang terjadi dan membuat perusahaan sulit berkembang. 

    2. Perbedaan dari Segi Pengguna 

    Perbedaan selanjutnya bisa Anda lihat dari segi penggunanya. Akuntansi keuangan akan digunakan oleh pihak eksternal perusahaan. Oleh sebab itu, ini tidak berpengaruh pada pengambilan keputusan dalam perusahaan. 

    Pihak eksternal perusahaan contohnya adalah kreditur, investor, pemerintah, analis keuangan, dan lain sebagainya yang tidak terlibat langsung di dalam perusahaan. 

    Lain halnya dengan akuntansi manajemen yang penggunaannya dilakukan oleh pihak internal perusahaan. Sehingga hal ini dapat berfungsi untuk mengambil keputusan dalam perusahaan. 

    Contoh pihak internal perusahaan adalah manajer, eksekutif, sales, supervisor, dan pihak lain yang terlibat dalam internal perusahaan. Pihak-pihak tersebut yang akan membuat laporan keuangan dengan lebih rinci dan spesifik. 

    3. Ruang Lingkup Penggunaan 

    Perbedaan akuntansi keuangan dengan akuntansi manajemen selanjutnya juga bisa Anda ketahui dari ruang lingkup penggunaannya. 

    Akuntansi keuangan menghasilkan laporan berupa data atau informasi tentang keuangan perusahaan secara lengkap. Mulai dari neraca keuangan, laporan keuntungan dan kerugian perusahaan dan lain sebagainya. 

    Berbeda dengan akuntansi manajemen yang menghasilkan laporan berupa data atau informasi dengan tujuan untuk melaporkan pada bagian tertentu dalam perusahaan. Contohnya laporan akuntansi manajemen dilaporkan kepada bagian marketing, bagian produksi, dan lain sebagainya. 

    4. Rentang Waktu 

    Jika Anda ingin melihat dari segi rentang waktu, maka akuntansi keuangan bersifat tidak fleksibel. Karena mencakup jangka waktu tertentu mulai dari periode bulanan, setengah tahun, maupun tahunan. 

    Sedangkan rentang waktu untuk akuntansi manajemen lebih fleksibel. Karena bisa berupa laporan harian atau mingguan sesuai dengan kebutuhan perusahaan. 

    5. Tingkat Kesulitan 

    Perbedaan akuntansi keuangan dengan akuntansi manajemen selanjutnya bisa Anda lihat dari segi tingkat kesulitan dalam penyusunannya. 

    Umumnya, penyusunan akuntansi manajemen lebih sulit jika dibandingkan dengan akuntansi keuangan. Karena akuntansi manajemen membutuhkan tenaga ahli dengan disiplin ilmu khusus agar bisa menyusun laporan secara baik dan benar. 

    6. Kepentingan 

    Seperti yang sudah disinggung sebelumnya, akuntansi keuangan lebih mengarah untuk kepentingan pihak eksternal. Khususnya dalam rangka mengambil keputusan ekonomi, investasi, atau evaluasi kinerja manajemen. 

    Berbeda dengan akuntansi manajemen yang berguna untuk internal perusahaan, berupa data terbaru maupun prediksi data di masa yang akan datang. Contohnya evaluasi kerja, optimalisasi operasional, anggaran, dan lain sebagainya. 

    7. Dilihat dari Fokus Informasi 

    Selanjutnya, Anda bisa melihat perbedaannya dari fokus informasi yang disampaikan. Akuntansi keuangan fokus terhadap informasi yang sudah terjadi di masa lalu. Kemudian menunjukkan gambaran tanggung jawab dari pihak manajemen atas pengelolaan dana perusahaan. 

    Sedangkan akuntansi manajemen lebih fokus terhadap data yang akan datang untuk membuat perusahaan lebih berkembang. 

    8. Sifat Informasi 

    Perbedaan akuntansi keuangan dengan akuntansi manajemen selanjutnya terlihat pada sifat informasi yang disampaikan. 

    Sifat informasi pada akuntansi keuangan lebih jelas. Karena harus dapat diuji, akurat, bersifat objektif, dan membutuhkan ketepatan informasi yang tinggi. Apabila terdapat kesalahan pada penyusunan akuntansi keuangan, maka bisa saja akibatnya fatal. Serta merugikan banyak pihak eksternal sehingga menurunkan kredibilitas perusahaan. 

    Berbeda dengan akuntansi manajemen yang pada umumnya akan menggunakan jasa pihak ketiga dan bersifat lebih independen. Sifat informasi pada akuntansi manajemen untuk mengambil keputusan dalam perusahaan agar lebih terarah. Termasuk dalam hal perencanaan pengendalian dan pembentukan organisasi. 

    Sifat pada akuntansi manajemen juga lebih tertutup dan tidak boleh dipublikasi oleh siapapun kepada pihak eksternal perusahaan.

    9. Tipe Informasi 

    Jika sebelumnya Anda bisa melihat perbedaan melalui fokus dan sifat informasi yang disampaikan, sekarang Anda bisa melihat dari tipe informasinya. 

    Akuntansi manajemen memiliki tipe informasi berupa pengukuran operasional dan keuangan. Contohnya yaitu pengukuran penggunaan teknologi, pelanggan, supplier, kompetitor dan lain sebagainya. 

    Sedangkan akuntansi keuangan memiliki tipe yang berfungsi untuk mengukur keuangan sesuai prinsip Standar Akuntansi Keuangan  (SAK). Dari informasi tersebut kemudian pihak eksternal perusahaan akan memutuskan langkah selanjutnya dalam menjalin kerja sama dengan perusahaan tersebut. 

    Tujuan Akuntansi Keuangan dan Akuntansi Manajemen

    Setelah mengetahui perbedaan akuntansi keuangan dengan akuntansi manajemen. Maka, sebaiknya Anda juga mengetahui apa saja tujuan akuntansi keuangan dan akuntansi manajemen secara lebih lengkap. Berikut penjelasannya:

    1. Tujuan Akuntansi Keuangan 

    Berikut ini beberapa tujuan dari penyusunan akuntansi keuangan: 

    • Memberikan informasi terpercaya tentang sumber ekonomi neto dalam perusahaan untuk mendapatkan laba.
    • Menyajikan informasi berupa aktivitas, kewajiban, maupun modal perusahaan.
    • Membantu pihak eksternal yang bersangkutan untuk memprediksi potensi perusahaan dalam perolehan laba.
    • Memberikan informasi penting lainnya, seperti perubahan sumber ekonomi atau aktivitas belanja.
    • Mengungkapkan informasi lainnya yang masih berhubungan dengan laporan keuangan.

    2. Tujuan Akuntansi Manajemen

    Berikut ini beberapa tujuan dari penyusunan akuntansi manajemen dalam suatu perusahaan: 

    • Menyajikan data penting yang berhubungan dengan informasi keuangan dan sumber daya bisnis
    • Menyediakan gambaran biaya dan data statistik untuk pengelolaan perencanaan bisnis dengan menetapkan tujuan atau keputusan di masa akan datang.
    • Sebagai alat bantu untuk memecahkan berbagai masalah manajemen. Contohnya, yaitu analisis laba dan biaya, laporan aliran dana, pengendalian anggaran, dan masih banyak lagi 
    • Memotivasi organisasi dengan cara menetapkan tujuan, merencanakan tindakan, mengukur efektivitas kinerja dari karyawan. Sehingga seluruh karyawan akan puas dan menjadi motivasi organisasi perusahaan secara keseluruhan.
    • Mengontrol kinerja organisasi dengan cara membuat rencana operasional, menetapkan standar, kemudian memperhitungkan anggaran. 

    Contoh Akuntansi Keuangan dan Manajemen

    Setelah mengetahui perbedaan akuntansi keuangan dengan akuntansi manajemen, akan jauh lebih lengkap jika Anda melihat contohnya. Sehingga Anda akan mendapat gambaran lebih jelas mengenai masing-masing akuntansi. Berikut contohnya:

    1. Akuntansi Keuangan

    Berikut salah stau contoh akuntansi keuangan berupa laporan laba rugi:

    majoo

    2. Akuntansi Manajemen

    Berikut adalah contoh penerapan akuntansi manajemen volume laba:

    Misalnya, pengusaha UMKM ingin berjualan kaos kaki dadakan pada hari Sabtu pagi. Data yang diketahui: 

    • Biaya bahan per unit Rp20.000,00
    • Upah tukang jahit per makanan Rp6.000,00 
    • Biaya sewa tempat Rp105.000,00 
    • Upah penjaga stand Rp5.000,00
    • Harga jual Rp30.000,00 per item. 

    Maka rumus akuntansi manajemen adalah seperti berikut:

    Spenmo

    Berikut perhitungannya:

    Spenmo

    Jadi, agar mendapat keuntungan pengusaha tersebut harus menjual setidak 28 kaos kaki.

    Sudah Tahu Perbedaan Akuntansi Keuangan dan Manajemen? 

    Sekian ulasan tentang berbagai perbedaan akuntansi keuangan dengan akuntansi manajemen yang bisa Anda lihat dari berbagai sudut pandang. Hal tersebut penting untuk diketahui terutama bagi Anda yang terlibat dalam internal maupun eksternal perusahaan. 

    Secara garis besar, akuntansi manajemen lebih fokus pada pihak internal dengan mengendalikan kegiatan operasional dan perhitungan biaya. Sedangkan akuntansi keuangan hanya fokus pada pihak eksternal yang berhubungan atau menjalin kerjasama dengan perusahaan. Semoga membantu!